クレジットカードの滞納は賃貸の審査に影響する?滞納アリでも通りやすい保証会社も紹介
賃貸物件を借りようとして申込書を出したあと、審査に落ちるのではないかと
不安になる人は多くいます。
保証会社ごとの審査の通りやすさは、審査が甘い賃貸保証会社ランキングで比較しています。
実際、家賃保証会社の種類によっては、クレジットカードの滞納歴が審査結果を左右する場面があります。
この記事では、滞納歴が審査に与える影響の仕組みから、通りやすい物件の選び方、滞納があるときにやってはいけない行動まで、不動産の現場で見てきた内容を交えて説明します。
- 信販系保証会社は信用情報を照会するため滞納歴が影響する
- 独立系保証会社なら信用情報を見ないため滞納歴は問われにくい
- クレカを61日以上遅れると信用情報に事故情報が記録される
- 事故情報は完済から5年程度で消える
- 物件と保証会社の組み合わせ次第で審査は通過できる
目次
賃貸の審査でクレジットカードの滞納は影響するのか
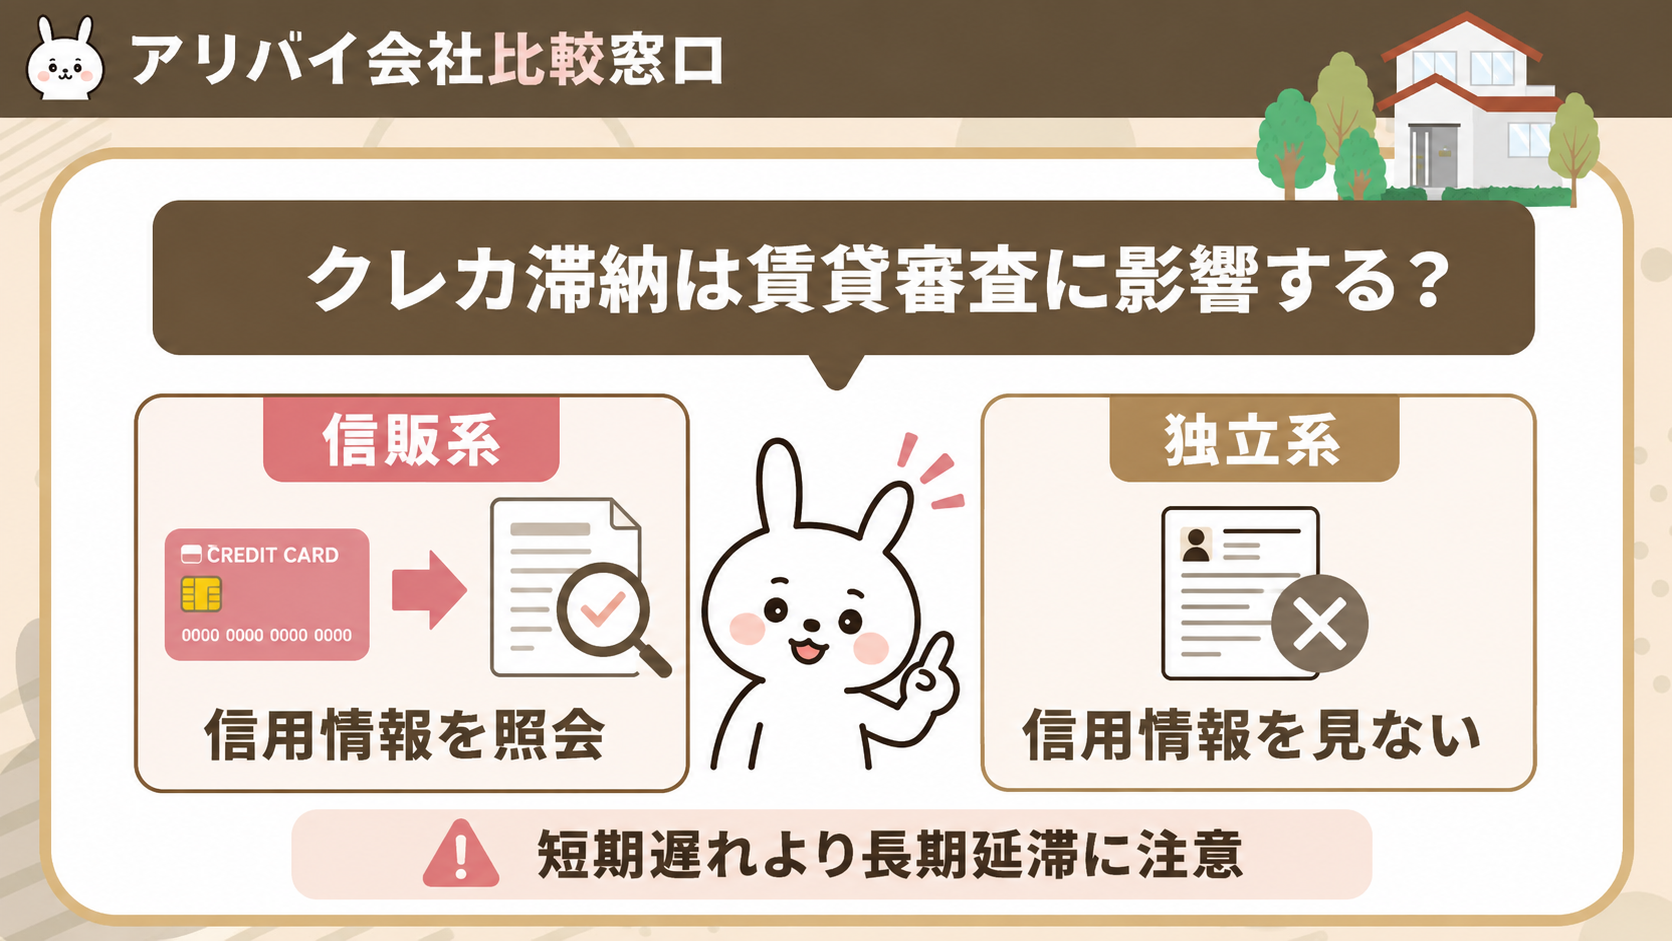
結論からいうと、クレジットカードの滞納が賃貸の審査に影響するかどうかは、その物件が使う保証会社の種類で決まります。信販系保証会社を通す物件なら信用情報が照会されるため、滞納歴が結果を左右します。
滞納の記録が残っている人が借りられる部屋は、ブラックリストでも賃貸契約できる物件の条件で紹介しています。
一方、独立系の保証会社は信用情報を確認しないため、クレジットカードの滞納歴があっても審査に通る可能性は十分残ります。まずは自分が申し込む物件がどの保証会社を使うのかを把握することが対処の出発点です。
保証会社は信用情報を照会する信販系、独自基準で審査する独立系、その中間の協会系に分かれます。滞納歴が心配なら独立系を扱う物件を選ぶと審査のハードルが下がります。
審査で保証会社が滞納歴を確認する仕組み
賃貸の入居審査では、多くの物件で家賃保証会社の審査が組み込まれています。保証会社は入居希望者が家賃を払えなくなったときに立て替える立場のため、申込者の支払い能力と過去の支払い状況を独自に確認します。
このとき信販系の保証会社は、契約者本人の同意のもとでCICやJICCといった信用情報機関へ照会を行います。ここにクレジットカードの支払い遅れやローンの延滞が記録されていると、その履歴が読み取られる仕組みです。
クレジットカードの返済状況、キャッシングやローンの残高、過去の延滞や強制解約の有無などが対象です。
一方で信用情報を照会しない保証会社もあり、滞納歴が審査に響くかどうかは、どの保証会社が使われるかで大きく変わります。
信販系保証会社の場合に滞納歴が見られる理由
信販系保証会社は、クレジットカードや信販事業を本業とする会社が母体です。契約者の同意のもとでCICやJICCといった信用情報機関へ照会でき、クレジットカードの支払い状況や借入残高まで確認できる点が他系統との大きな違いです。
代表例はアプラス、エポスカード、ジャックス、オリコなど。これらは家賃保証と自社のクレジット審査を同じ仕組みで判断するため、過去のカード滞納が入居審査にそのまま反映されます。
信用情報には、支払い遅延を示す「A」マークや異動情報が記録されます。61日以上または3か月以上の延滞が登録されていると、信販系では審査通過が難しくなります。この照会範囲の広さが、滞納歴を見られる理由です。
クレジットカードを1か月遅れた程度でも審査に響くのか
支払日を1日過ぎただけで信用情報に傷がつくわけではありません。61日以上または3か月連続の延滞が信用情報機関に「異動」として登録される基準です。
うっかり1週間ほど遅れ、すぐに入金して解消した場合、その記録が残ることは基本的にありません。カード会社への遅延と信用情報への登録は別物として扱われます。
1か月の遅れを何度も繰り返すと、支払い管理に不安があると判断されます。1回きりの短期遅延であれば賃貸の審査への影響はほぼありません。
家賃の支払い能力を測る審査では、単発のうっかりよりも延滞を放置し続けたかどうかが見られます。
賃貸の審査に影響するクレジットカードの滞納歴の期間
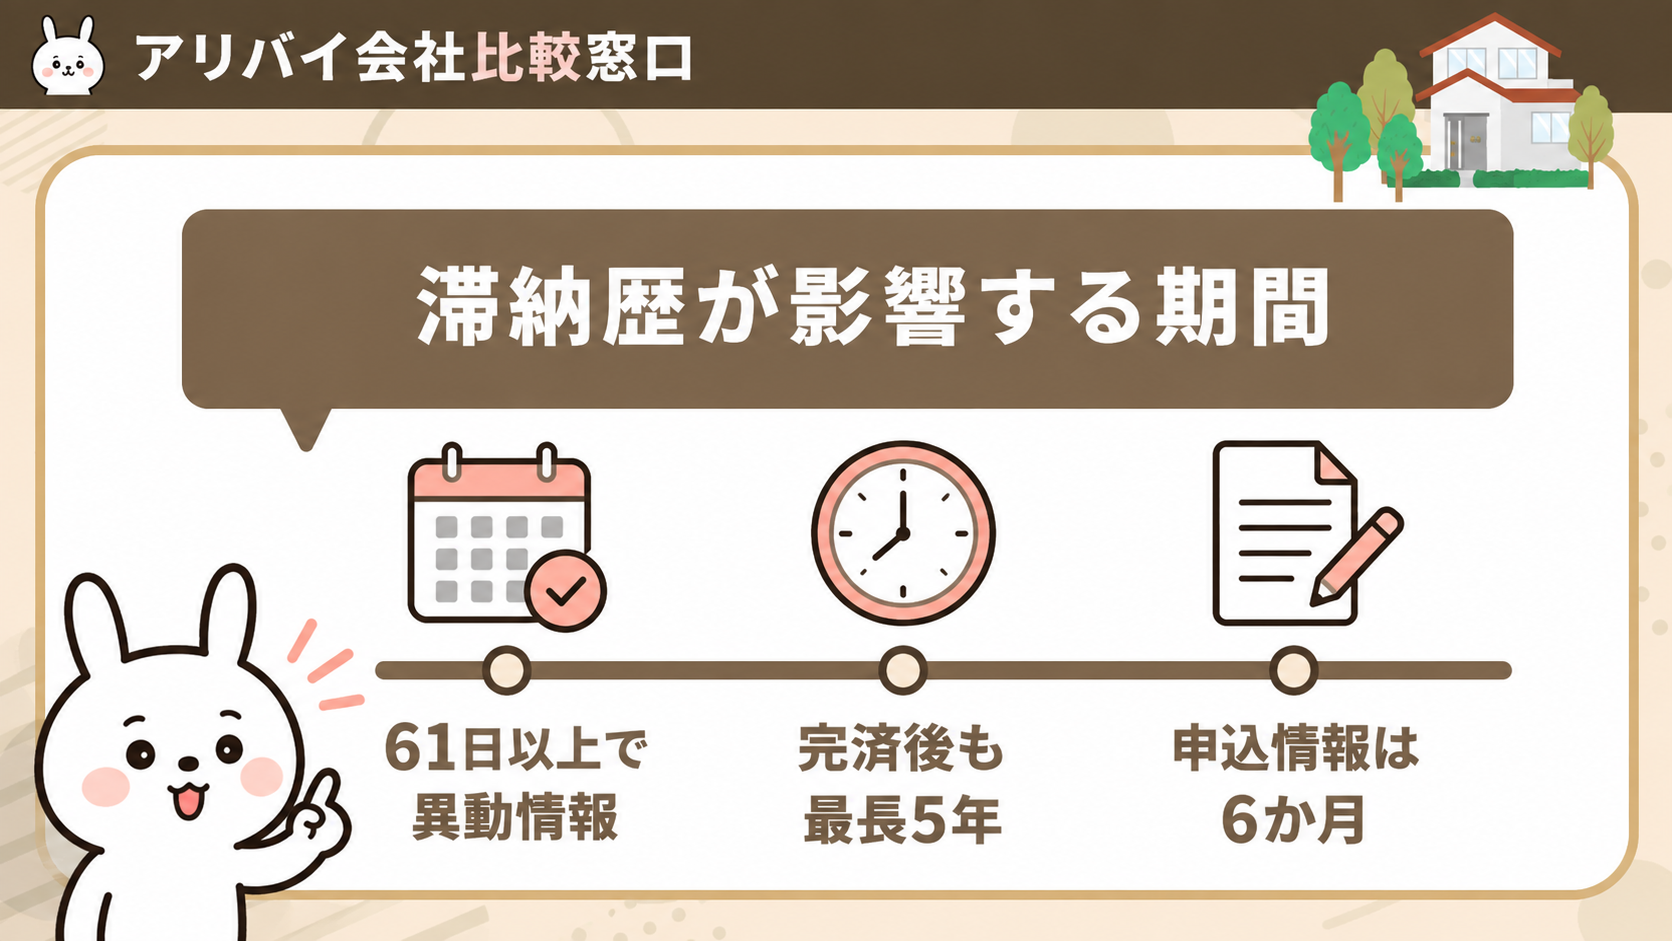
クレジットカードの滞納が賃貸の審査に響く期間は、「いつ記録されるか」と「いつ消えるか」の2点で決まります。支払日から61日以上または3か月以上の延滞で異動情報として登録され、完済してから5年を超えない期間まで残るのが基本の流れです。
| 段階 | 信用情報の扱い | 審査に影響する期間 |
|---|---|---|
| 数日〜1か月程度の遅れ | 入金すれば異動としては登録されない | ほぼ影響しない |
| 61日以上/3か月以上の延滞 | 異動情報として登録される | 完済日から5年を超えない期間 |
| 延滞したまま放置 | 異動情報が登録され続ける | 完済するまで終わらない |
つまり滞納歴の期間は、延滞した日ではなく支払いを終えた日から数え始める点が重要です。完済が遅れるほど、賃貸の審査で不利な期間もそのまま後ろにずれていきます。
クレカの滞納が何日続くと信用情報に記録されるのか
支払い日を過ぎてすぐに信用情報へ傷がつくわけではありません。カード会社は引き落とし不能を確認すると、電話やメールで入金を促します。この時点では社内対応にとどまり、外部の信用情報機関には反映されません。
問題になるのは約定返済日から61日以上、または3か月以上の延滞です。CICはこの状態を「異動」と定義しており、賃貸の審査で信販系保証会社が確認するのも、まさにこの異動情報です。逆に言えば、数日から1か月程度の遅れで入金を済ませていれば、審査に影響する期間そのものが発生しません。
数日の遅れなら異動としては残りませんが、61日を境に信用情報へ登録されるため、遅れに気づいた時点で速やかに入金することが分かれ目になります。
信用情報に残る滞納歴が消えるまでの目安
異動情報として登録された滞納歴が消えるまでの目安は、完済してから5年を超えない期間です。CICであれば「契約期間中および契約終了後5年以内」がクレジット情報の保有期限にあたり、滞納の記録もこの枠の中で管理されます。
注意したいのは、起算点が「滞納した日」ではなく「契約が終わった日=完済した日」である点です。たとえば2年間滞納を放置してから完済した場合、消えるのは完済からさらに5年後で、実際には7年近く審査で不利な状態が続く計算になります。
滞納したまま放置すると、5年のカウントがいつまでも始まりません。賃貸の審査で不利な期間を終わらせる第一歩は、滞納分の清算です。
信用情報機関ごとに滞納歴が残る期間は変わる
滞納歴の保有期間は、どの信用情報機関に登録されたかで細かな扱いが異なります。賃貸の審査で信販系保証会社が照会するのは主にCICとJICCですが、いずれも完済から5年が上限という点は共通しています。
| 信用情報機関 | 主な加盟先 | 滞納歴が残る期間 |
|---|---|---|
| CIC | クレジットカード会社・信販会社 | 契約期間中および契約終了後5年以内 |
| JICC | 消費者金融・信販会社 | 契約継続中および契約終了後5年以内(2019年10月以降の契約) |
| KSC | 銀行・信用金庫 | 契約終了から5年以内(官報情報は7年以内) |
同じ滞納でも、カード会社が加盟する機関によって記録先は変わります。自分の滞納歴がどこにいつまで残っているかは、開示請求で確認するのが確実です。
なお、審査のために照会された「申込情報」はCIC・JICCとも照会日から6か月で消えます。短期間に何件も申し込んだ記録が気になる場合は、半年空けてから動くという判断もできます。
リボ払いや分割払いといったクレジットカードの利用状況は賃貸の審査に影響する?
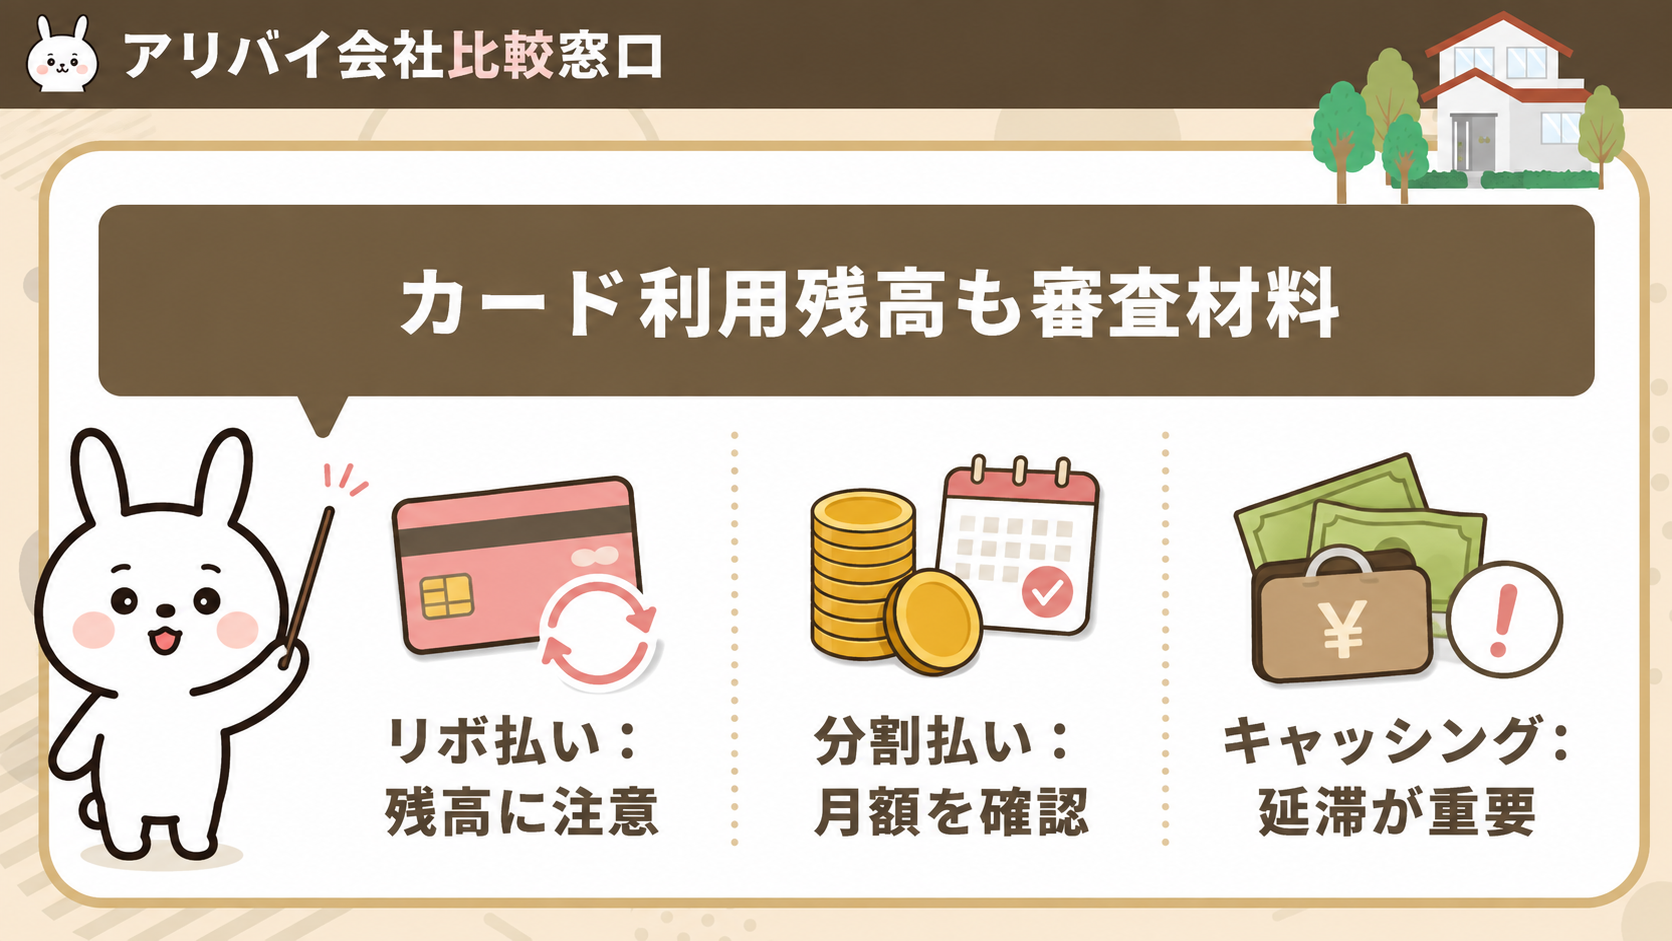
信販系保証会社に申し込んだ入居希望者は、リボ払いや分割払いの残高が信用情報に記録されている点を見落としがちです。滞納がなくても利用残高そのものが返済能力の判断材料になります。
そもそも審査でどのくらいの人が落ちるのかは、賃貸の審査に落ちる確率で解説しています。
リボ払いは残高が積み上がりやすく、家賃6万円に対して残高が数十万円あると、支払い余力を疑われて審査が慎重になります。分割払いも同様で、毎月の返済額が年収に対して大きいと不利です。
キャッシングは特に警戒される項目で、消費者金融並みの借入とみなされ審査に響くケースがあります。残高を減らしてから申し込むと通過率が上がります。
リボ残高やキャッシング枠の利用が多い場合は、独立系保証会社を扱う物件へ切り替えると信用情報を照会されにくくなります。
リボ払いの利用残高が審査で見られる理由
リボ払いの残高が多い人は、毎月の返済に一定額を回している状態が続きます。信販系の保証会社が信用情報を照会すると、この残高が未返済の借入として表示されます。
家賃6万円の部屋に申し込んだ人でも、リボ残高が50万円あれば、月々の返済負担と家賃が重なり、支払い能力に不安があると判断されます。審査担当者は残高そのものより、収入に対する返済比率を重視します。
目安として、年収の3分の1を超える残高があると慎重に見られます。申込前に残高を減らしておくと、審査時の印象が変わります。
クレジットカードの分割払いが審査に響く場面
分割払い自体は珍しい支払い方法ではなく、利用しているだけで賃貸の審査に落ちるわけではありません。信販系の保証会社が問題視するのは、分割の支払いが遅れて信用情報に延滞記録が残ったケースです。
高額な家電や車検費用を分割で組み、月々の返済額が家計を圧迫している状態だと、家賃と重なって返済負担が大きいと判断されます。特に返済残高が年収に対して高い場合は注意が必要です。
支払い遅延が61日以上続いた記録がある、または複数の分割契約で返済総額が膨らんでいる場合、家賃の支払い能力を疑われて審査が不利になります。
分割を利用中でも、期日どおり支払っていれば問題視されることはほとんどありません。
キャッシングの利用が賃貸の審査に及ぼす影響
キャッシングを利用している人が賃貸を申し込むと、信販系の保証会社では返済状況まで確認されます。クレジットカードに付帯したキャッシング枠でも、借入残高や返済の遅れは信用情報に記録されるためです。
キャッシングの返済が61日以上または3か月以上遅れると異動情報として登録され、この状態では審査に通りにくくなります。滞納なく返済していれば残高があっても大きく響きません。
一方、独立系や保証会社を通さない物件なら、キャッシング利用そのものは確認されにくくなります。問題になるのは利用の有無ではなく、返済遅れの記録が残っているかどうかです。申込前に返済を整えておくと安心です。
クレジットカードの滞納で家が借りられないときの対処法
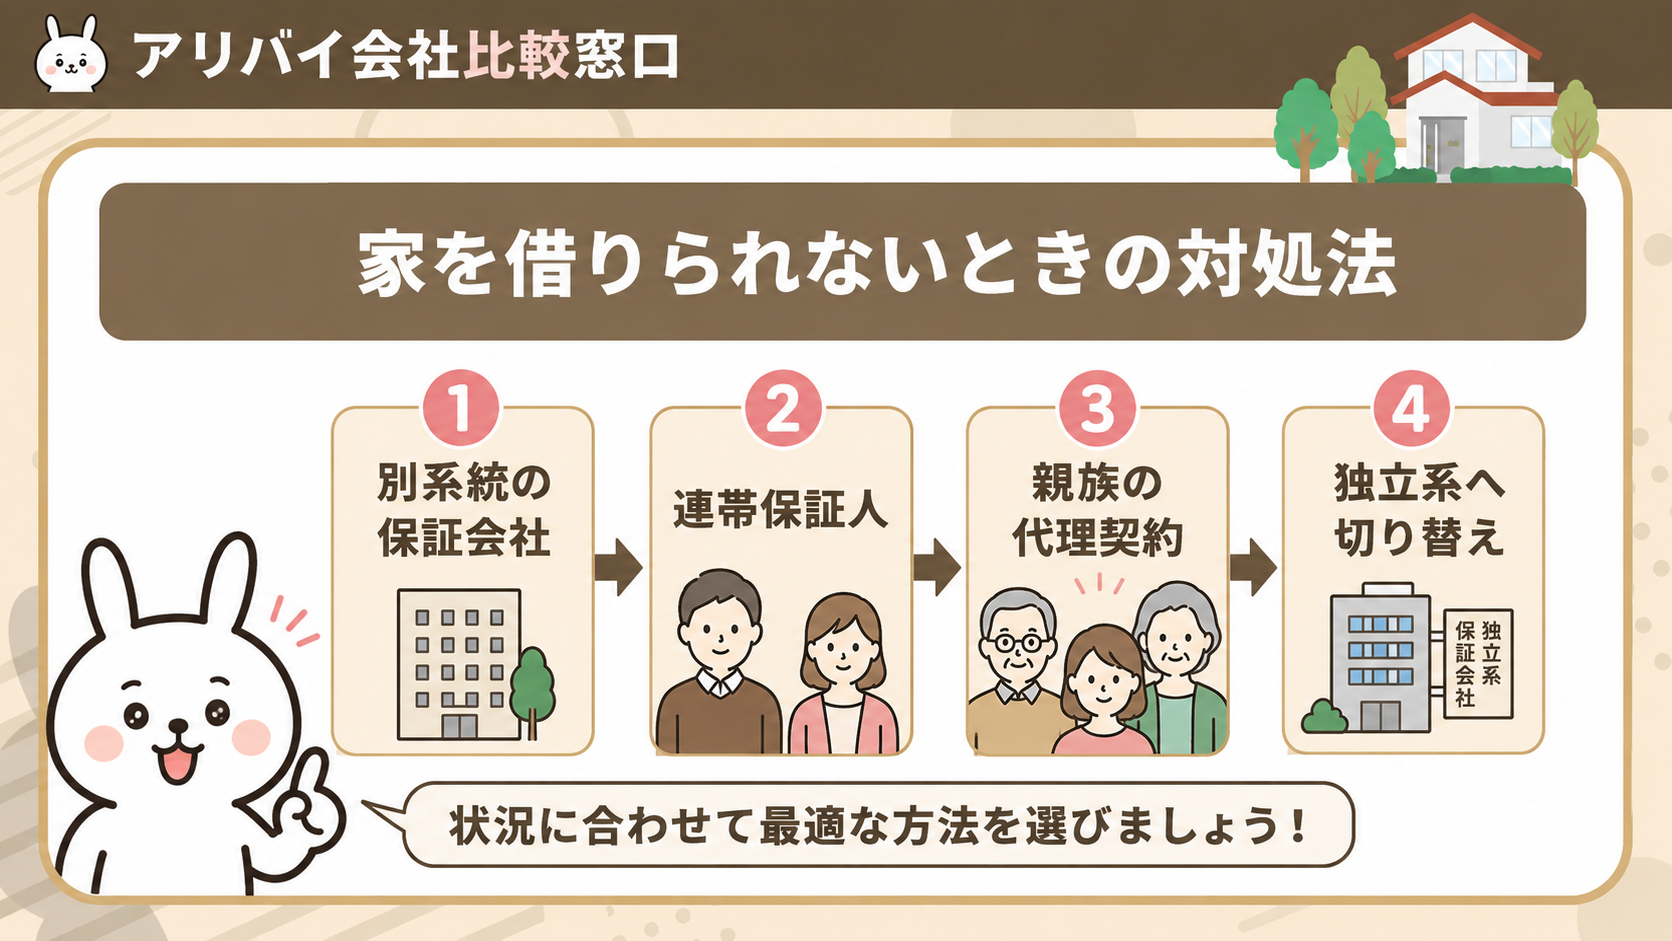
信販系保証会社の審査で断られた経験がある人は、次の物件で同じ結果になると諦めがちです。ただ、保証会社の系統や契約の組み方を変えるだけで、通過できる道は残っています。
- 滞納時に使った保証会社と別系統の会社を扱う物件を選ぶ
- 安定収入のある連帯保証人を立てて申し込む
- 信用情報に問題のない親族へ代理契約を頼む
- 信販系を通さない独立系保証会社の物件に絞る
滞納歴は信販系のデータベースにのみ照会されます。系統を切り替えれば、過去の遅延が審査結果を左右しない場面は多いです。
親族名義で契約する場合、実際の入居者を偽ると契約解除の対象になります。管理会社へ入居者を正直に伝えたうえで進めてください。
滞納時に利用していた保証会社を避けて申し込む
過去にクレジットカードを滞納した人が同じ物件系列に申し込むと、以前契約していた保証会社に再び審査を回され、社内データに残る滞納記録で落ちる場合があります。
信販系保証会社は、加盟する信用情報機関を通じて最長5年間の滞納履歴を確認できます。過去に審査で落ちた保証会社を再度使うと、同じ結果になりやすいです。
対策として、申込前に不動産会社へ「どの保証会社を利用するか」を確認してください。前回と別系列、特に独立系保証会社を扱う物件を選べば、滞納歴が影響しにくくなります。
オリコやジャックスなど信販系は履歴が残りやすいため、社名まで確認してから申し込んでください。
連帯保証人を立てて審査に臨む
滞納歴が引っかかりそうな場面では、家賃の支払いを肩代わりできる連帯保証人を立てると、審査担当者の見方が変わります。信販系の保証会社でも、本人の信用情報に不安がある場合、安定収入のある連帯保証人が付くことで支払い能力への評価が補強されます。
親や兄弟に依頼するのが一般的で、給与所得者なら年収の目安として家賃の36倍以上があると通りやすくなります。保証人には収入証明や印鑑証明の提出を求められることが多いため、事前に相談しておいてください。
保証会社の利用を必須とする物件では、保証人がいても審査自体は保証会社が行います。保証人だけで滞納歴を完全に打ち消せるわけではないため、独立系の保証会社を扱う物件と併せて検討してください。
親族に代理契約を依頼する
自分名義での契約が難しいと感じたとき、収入が安定した親族に契約者になってもらう方法があります。契約者本人の信用情報が審査対象になるため、クレジットカードの滞納歴が残る本人ではなく、滞納のない親に名義を移すことで通過率が上がります。
親を契約者、自分を同居人として届け出る形が一般的です。ただし親の年収と家賃のバランスが問われ、月額家賃の36倍程度の年収が一つの目安になります。
名義人と実際の居住者が異なる状態を無断で続けると、契約違反として解約を求められる場合があります。同居人として正しく申告し、大家の承諾を得ることが前提です。
信販系を通さない物件へ申し込みを切り替える
クレジットカードの滞納歴が信用情報に残っている場合、信販系保証会社を利用する物件は避けて申し込むのが現実的な選択です。信販系はカードやローンの支払い履歴を照会するため、遅延記録が審査結果に直結します。
一方、協会系や独立系の保証会社は、賃貸家賃の滞納情報を中心に確認します。クレジットカードの延滞履歴そのものを照会しない仕組みのため、滞納歴があっても審査に通る可能性が十分に残ります。
どの保証会社を採用しているかは物件ごとに異なります。内見や申込の前に、担当の不動産会社へ「保証会社の系統」を確認し、独立系を扱う物件へ絞り込んでください。
クレジットカードの滞納があっても通りやすい物件の選び方
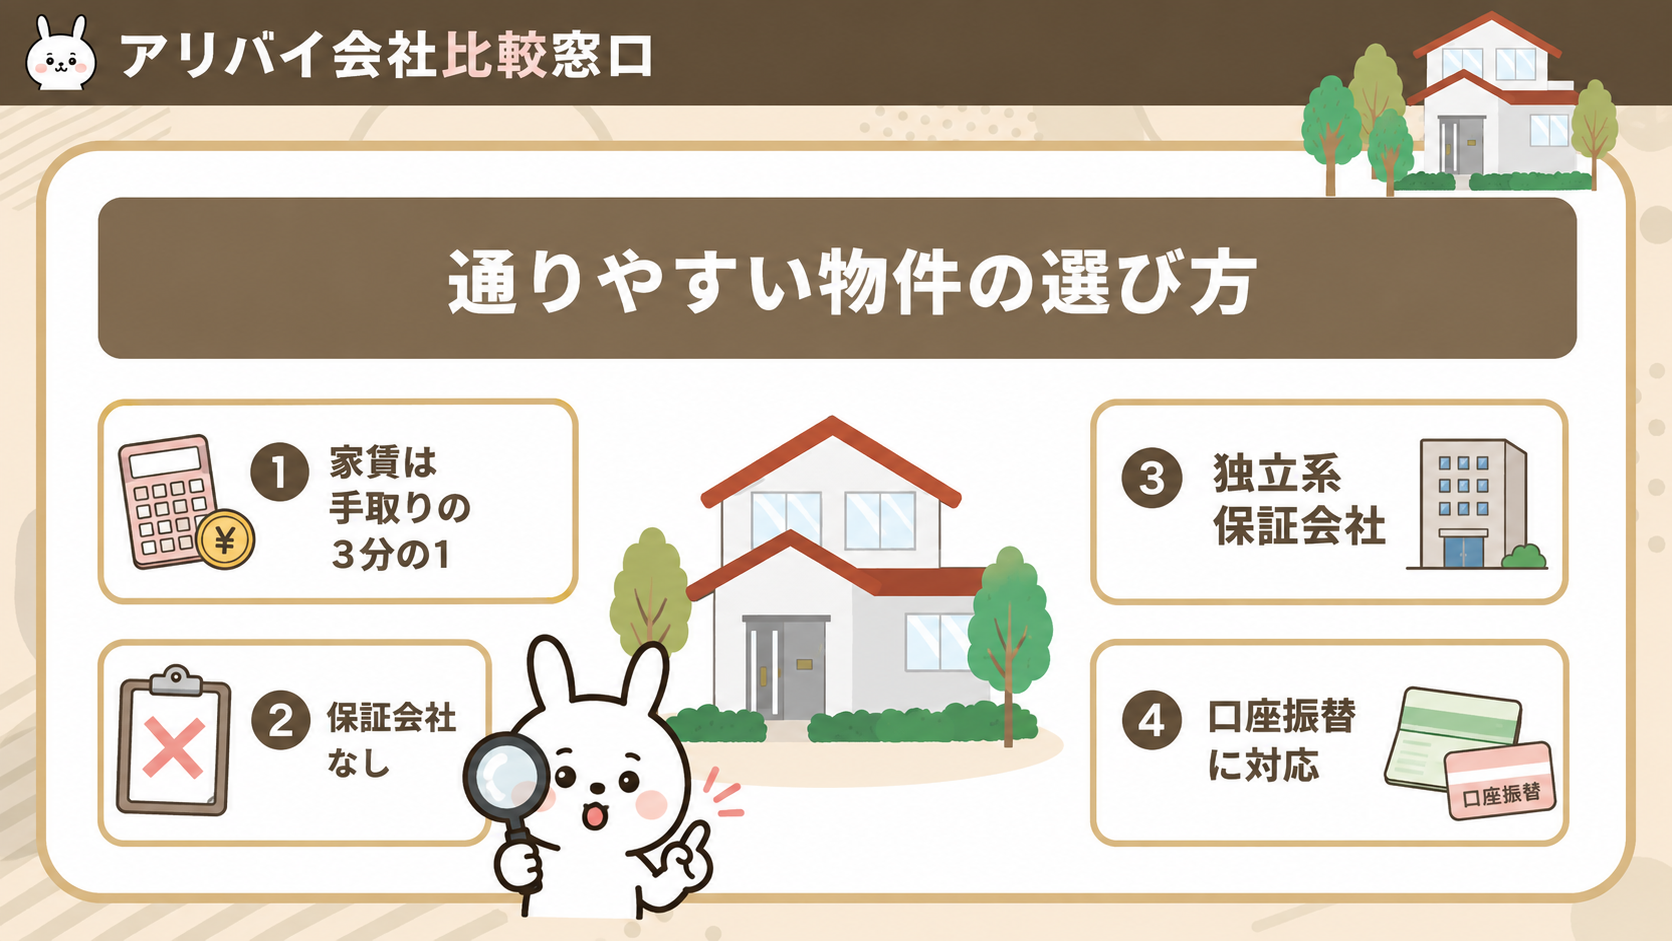
クレジットカードの滞納歴を抱えたまま部屋探しをしている人は、物件そのものを選び分けることで審査通過率を上げられます。信用情報を照会される場面を減らす物件を選ぶのが基本です。
- 家賃を手取り月収の3分の1以下に抑えて支払い能力を示す
- 保証会社を通さず連帯保証人で契約できる物件を探す
- 信用情報を照会しない独立系保証会社の物件を選ぶ
- クレジットカード払い必須ではなく口座振替に対応した物件にする
滞納歴が影響するのは信販系保証会社の審査です。独立系保証会社は独自基準で判断するため、クレジットカードの記録を照会しません。照会経路を避けられる物件に絞り込むことが、滞納歴を持つ人にとって最も現実的な対策です。
家賃を抑えた物件を選んで審査の負担を下げる
保証会社の審査では、申込者の支払い能力を測る指標として家賃と収入のバランスが重視されます。一般的な目安は家賃が手取り月収の3分の1以内で、この範囲に収まっていると滞納リスクが低いと判断されやすくなります。
過去にクレジットカードの滞納歴があると、この収支バランスがより厳しく見られる傾向があります。手取り18万円の人が家賃6万円台の物件を選べば、負担率は3分の1を下回り、信用情報のマイナス要素を補える材料になります。
無理のない家賃設定は、審査通過だけでなく契約後の支払いを続けやすくする点でも効果があります。背伸びした家賃を避けることが、滞納歴のある人にとって最も現実的な選択です。
保証会社を通さない物件を探す
保証会社を利用しない物件では、貸主や管理会社がクレジットカードの延滞や家賃の滞納歴を照会しません。滞納歴を確認する仕組み自体が存在しないため、過去の支払い遅れが審査結果に反映されにくくなります。
こうした物件は、連帯保証人を立てることで契約が成立します。親や兄弟など、安定収入のある近しい親族に依頼するのが一般的です。
保証会社不要の物件は流通数が限られ、大手ポータルサイトでは絞り込みが難しいものです。地域密着型の不動産会社へ「保証人対応可の物件」と直接相談すると見つかりやすくなります。
独立系保証会社を利用する物件を選ぶ
独立系保証会社は、信販系と違って個人信用情報機関に照会しないのが特徴です。過去のクレジットカードの滞納歴が記録に残っていても、その情報を審査で確認する仕組みを持ちません。自社独自の基準で入居者を判断するため、滞納歴を理由に落ちる場面が大きく減ります。
独立系でも審査に落ちることはあります。原因と対処法は独立系保証会社の審査に落ちる原因で解説しています。
見分け方として、募集条件に「エポスカード」「ジャックス」「オリコ」といった信販系の名前がある物件は避けてください。逆に、地域密着型の保証会社名や、聞き慣れない社名が記載されている物件は独立系の可能性が高いです。ただし、独立系でも家賃滞納歴や過去の強制退去は各社の記録で共有される場合があります。
滞納歴の影響を避けたいなら、独立系保証会社を採用している物件に絞って探すのが最も現実的な選択肢です。不動産会社に「信販系を通さない物件を紹介してほしい」と伝えれば、対象を絞り込んでもらえます。
クレジットカード払いを求めない物件を選ぶ
家賃の支払い方法を口座振替や銀行振込に限定している物件なら、契約時にカードの信用情報を照会される場面がありません。滞納履歴を気にする人にとって、支払い方法そのものを避けるのは現実的な選択肢です。
家賃をクレジットカード払いにすると、決済のたびにカード会社の与信が動きます。カードが強制解約されていたり利用枠が埋まっていたりすると、決済が通らず契約や更新に支障が出ます。
口座振替対応の物件でも、保証会社が信販系だと審査で滞納歴を見られます。支払い方法と保証会社の系統は別々に確認してください。
内見や申し込みの前に、家賃の引き落とし方法と保証会社の名称を仲介担当へ伝えて確認しておくと、後の手戻りを防げます。
賃貸の審査でブラックリスト状態でも通った実例から考える対策
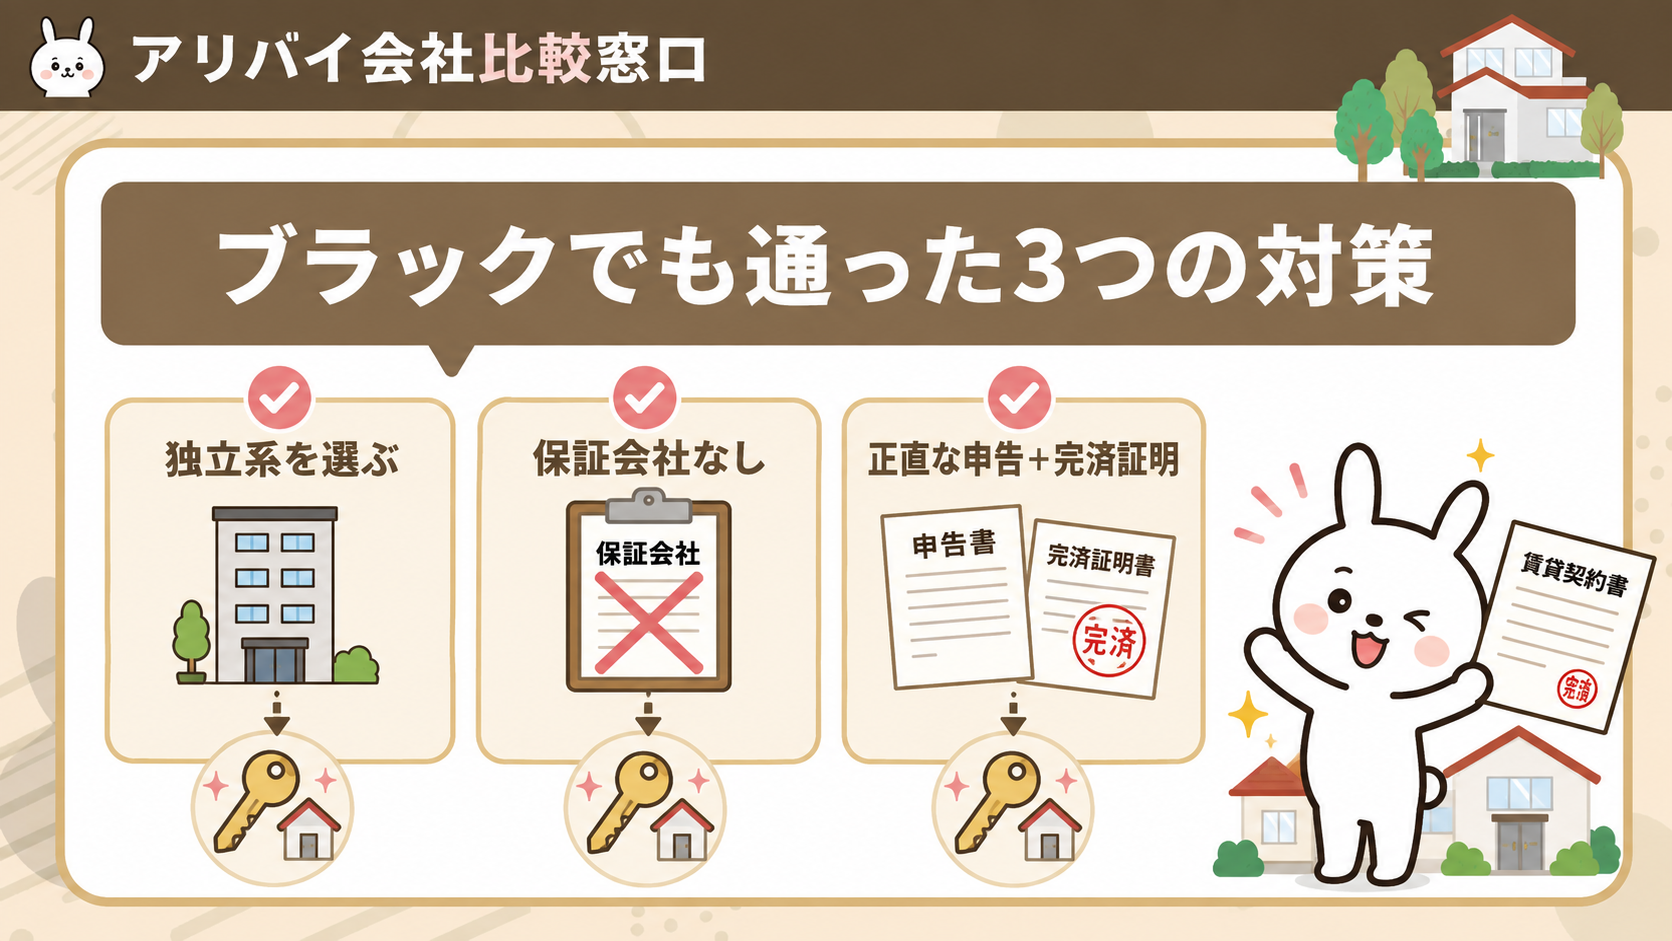
信用情報に61日以上の延滞が記録された状態でも、物件と保証会社の組み合わせを変えることで契約に至った例は珍しくありません。実際に相談を受けた3件の共通点を整理します。
- 信販系ではなく独立系保証会社の物件を選び、信用情報の照会を回避した
- 保証会社不要で連帯保証人のみで契約できる個人管理の物件を選んだ
- 滞納歴を先に伝え、完済証明や預金残高で支払い能力を示した
信用情報を見ない審査ルートを選ぶことが突破口です。家賃6万円台の物件で、預金残高の写しと勤続3年の在籍情報を添えたケースは、申込から4日で承認されました。滞納を隠さず完済状況を示すほうが、代替の信頼材料として評価されます。
独立系保証会社を利用して審査を通過した事例
信販系の審査で2度断られた30代男性は、5年前にクレジットカードを3か月滞納した記録が残っていました。仲介店で相談し、信用情報を照会しない独立系保証会社の物件へ切り替えたところ、家賃6万8千円のアパートで入居審査を通過しています。
独立系は保証料が家賃の50〜100%が相場で、この事例では初回に3万4千円を支払いました。審査で重視されたのは現在の収入と勤務先の安定性で、過去の滞納歴そのものは問われませんでした。
月収28万円に対し家賃を月収の25%以内に抑え、勤続3年の在籍確認がスムーズだった点が評価されました。
保証会社不要の物件で契約できた事例
30代男性のAさんは、クレジットカードを3か月滞納した記録が信用情報に残り、信販系の保証会社を使う物件で2件続けて断られました。
そこで方針を変え、保証会社を通さず連帯保証人のみで契約できる物件に絞って探したところ、大家が個人で管理する木造アパートで契約に至りました。
家賃6万8千円の物件で、父親を連帯保証人に立て、勤続3年の在職証明と直近3か月分の給与明細を提出。この物件は信用情報を照会しないため、過去の滞納歴が審査の対象にならなかった点が決め手でした。
保証会社を使わない物件は大家との直接契約が中心で、収入の安定性と保証人の有無が重視されます。滞納歴が確認されないため、信用情報に不安がある人でも通過の余地があります。
滞納歴を正直に伝えて信頼を得た事例
2年前にクレジットカードを2か月延滞した会社員の男性は、申込書の備考欄に自ら滞納の経緯と完済日を記載しました。隠さず先に伝えたことで担当者の心証が良くなり、保証会社の審査でも補足資料として扱われました。
延滞理由は入院による一時的な収入減で、完済後は遅れが一度もない点を給与明細で示しています。この物件は独立系保証会社を利用しており、信販系のように詳細な信用情報を照会しない仕組みでした。
後から発覚するより、先に事情を説明したほうが不動産会社と保証会社の警戒感が下がります。完済済みで再発防止の材料を添えられる場合に有効です。
滞納歴そのものより、返済済みかどうかと収入の安定性が重視されます。
賃貸の審査で借金や滞納がバレる場面を検証する
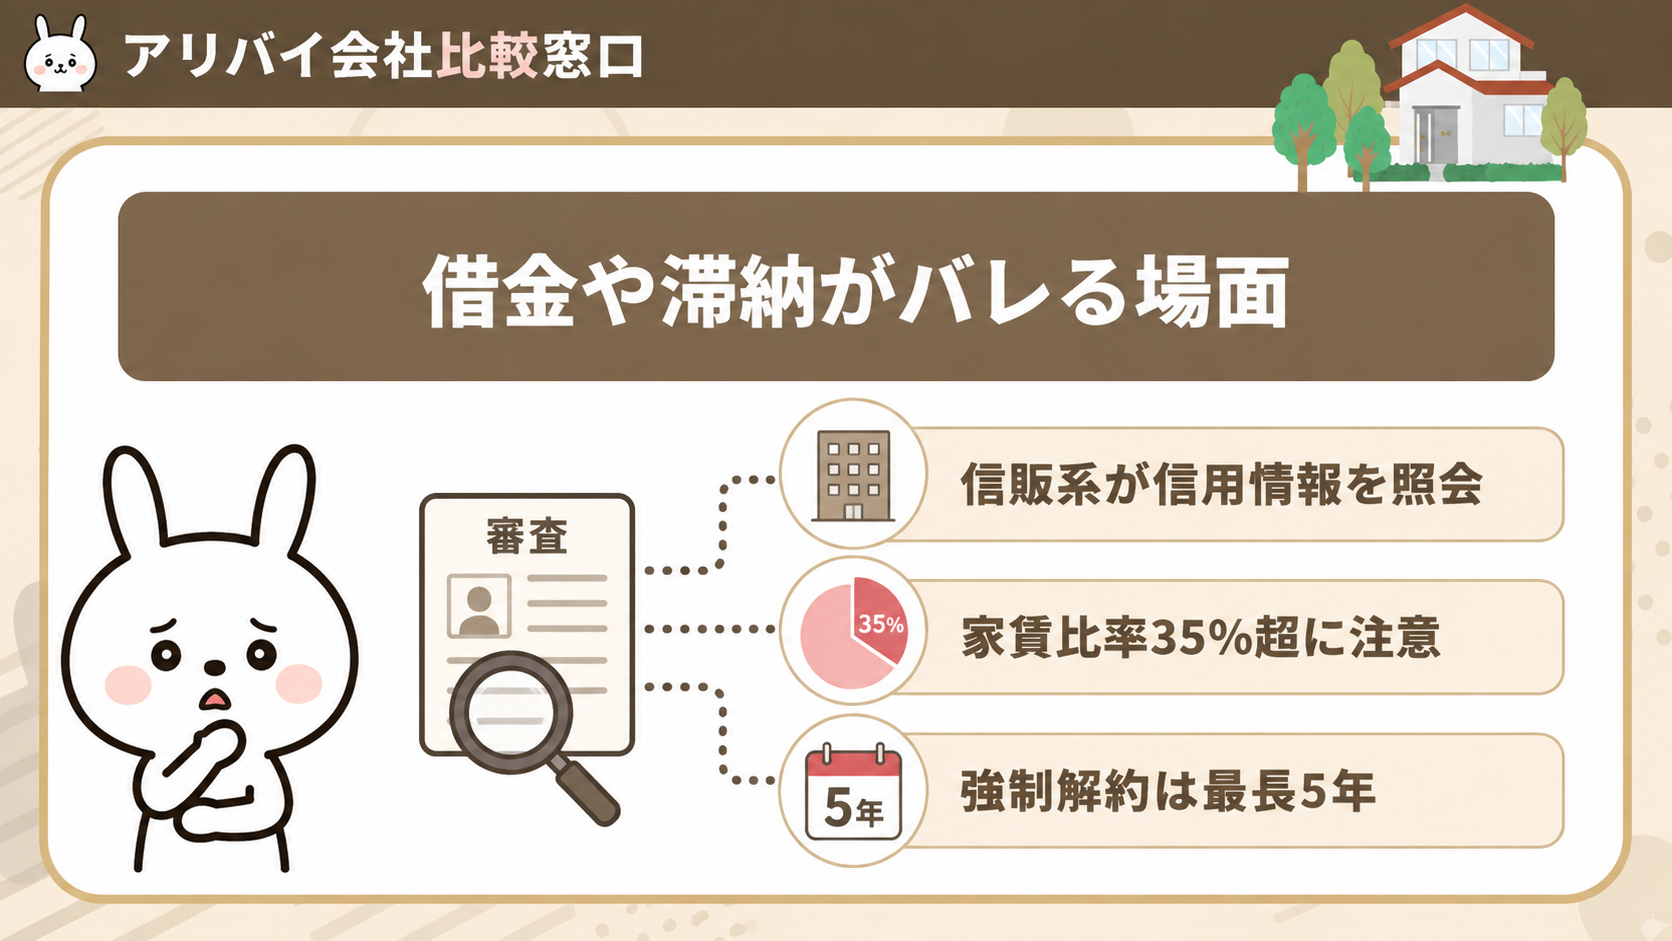
入居申込書を提出した瞬間、借金や滞納の全てが不動産会社に見えるわけではありません。保証会社の種類と申込内容の整合性によって、確認される範囲が変わります。
- 信販系保証会社は信用情報を照会し、クレジットカードの滞納やリボ残高を確認できる
- 年収に対して家賃が35%を超えると、支払い能力への懸念から詳細を問われやすい
- 強制解約の記録は異動情報として最長5年残り、新規契約の判断材料になる
一方、独立系保証会社や保証会社を通さない物件では、信用情報そのものを照会しないため滞納歴は表面化しません。申込内容と収入証明が一致していれば、過去の借金が直接の否決理由になりにくい場面もあります。
保証会社の種類によって借金が確認される範囲が変わる
保証会社は大きく分けて3タイプあり、どこを使うかでクレジットカードの滞納歴がバレるかどうかが変わります。信販系はCICなどの信用情報を直接照会するため、過去5年分の滞納やリボ残高まで把握されます。
一方、全国賃貸保証業協会(LICC)系は加盟社間の家賃事故情報を共有するものの、カードの支払い状況までは見ません。独立系は指定信用情報機関に加盟していない会社が中心のため、クレカの滞納歴が審査に影響しにくくなります。ただし自社に残る家賃滞納の記録は審査対象です。
| 保証会社の種類 | 信用情報の照会 | 滞納歴の影響 |
|---|---|---|
| 信販系 | あり(CIC等) | 大きい |
| 協会(LICC)系 | 家賃事故のみ | 限定的 |
| 独立系 | なし | ほぼ無し |
物件情報だけでは種別が分からないため、申込前に不動産会社へ保証会社名を確認してください。
年収と家賃のバランスから滞納リスクが推測される
保証会社の審査担当者は、申込書に記入された年収と希望家賃の比率を最初に確認します。一般に家賃が月収の3分の1を超えると、生活費を圧迫して支払いが滞る可能性が高いと判断されます。
たとえば年収300万円で月の手取りが約20万円の場合、家賃6万5千円前後までが目安です。ここを大きく超えると、過去に滞納歴がなくても慎重な扱いになります。
月収に対する家賃比率が35%を超える申し込みは、収入証明の追加提出を求められやすくなります。
年収に見合わない家賃を避けることが、滞納リスクを疑われない第一歩です。希望物件を1ランク下げるだけで、審査の通過率は目に見えて変わります。
クレジットカードの強制解約が契約に響くケース
クレジットカードの支払いを61日以上または3か月以上滞納すると、カード会社は契約を強制解約し、この事実を異動情報として信用情報機関に登録します。信販系保証会社はこの記録を照会するため、申込者の返済トラブルを把握します。
強制解約の履歴は解約や完済から5年間残り、その期間中はCICやJICCで確認できます。滞納した本人が保証会社の審査に申し込むと、返済能力への懸念から否決される可能性が高まります。
同じ信販系グループの保証会社は情報を共有します。過去に解約されたカード会社と系列の保証会社は避け、独立系保証会社の物件へ申し込みを絞ると審査を通過しやすくなります。
クレジットカードの滞納で賃貸の審査に通らないときの進め方
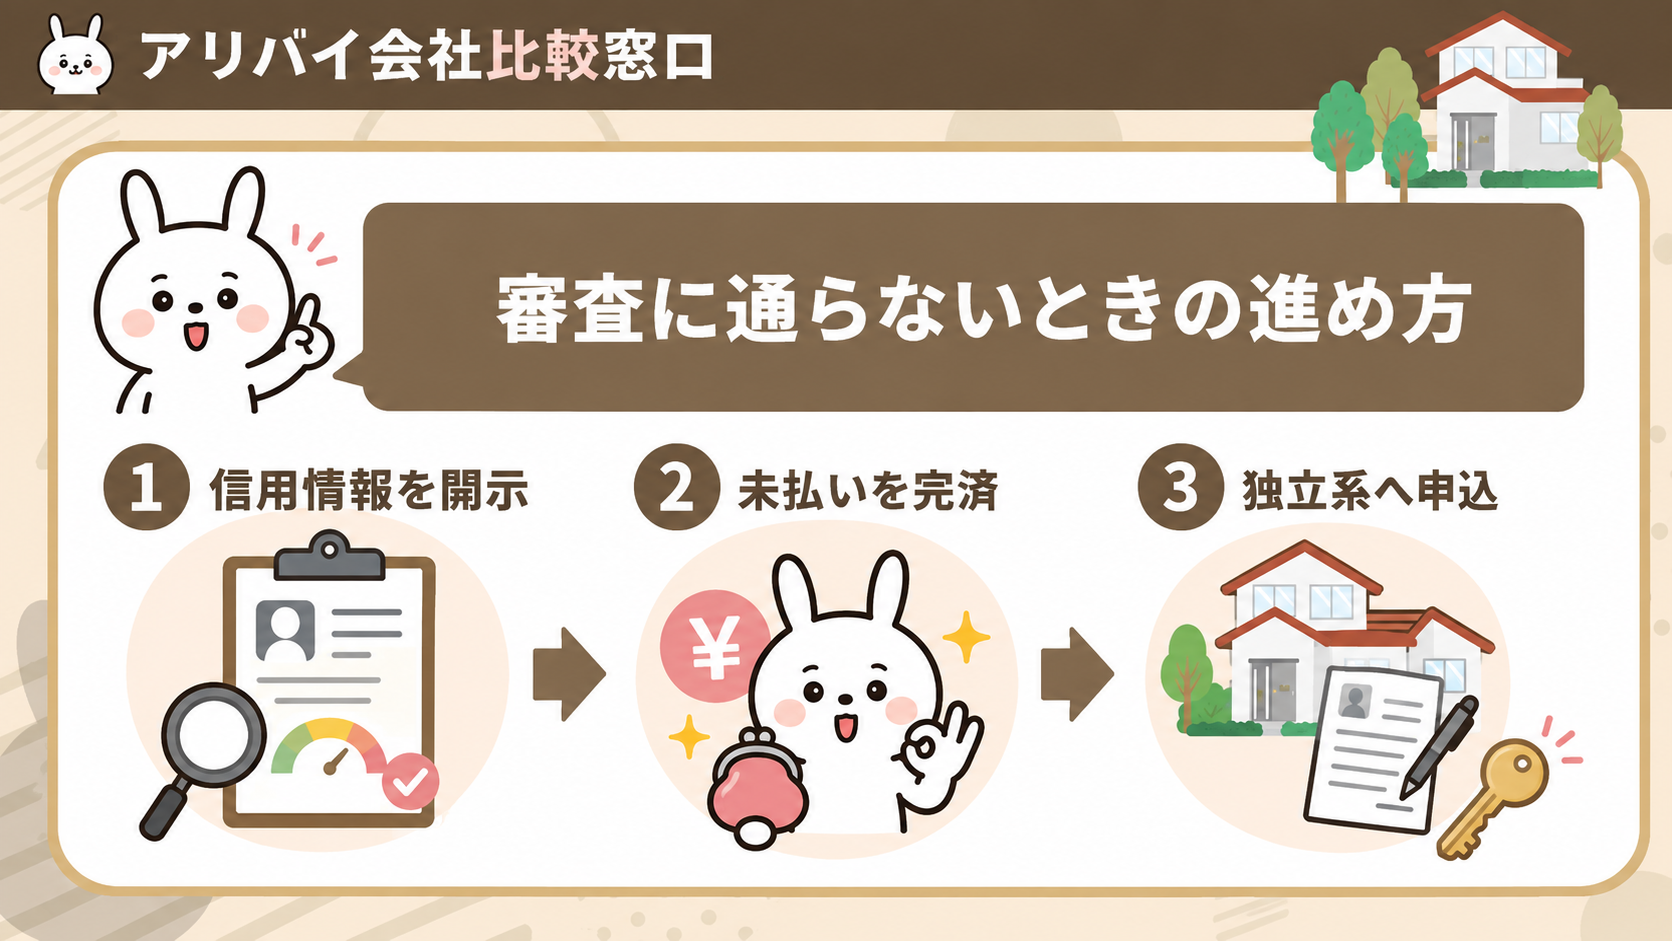
信販系保証会社に立て続けに落とされた人ほど、次の一手を間違えると審査落ちを重ねてしまいます。落ちた記録を減らすには、闇雲な再申込ではなく、自分の信用情報を把握した上で申込先を絞る手順が有効です。
- CIC・JICCで開示し、滞納の記録が残っているかを先に確認する
- 未払い分を完済し、「異動」表示が消える解消日を把握しておく
- 信販系を通さない独立系保証会社の物件に申込を絞る
開示手数料はCICがインターネット開示500円、JICCがスマホ申込700円で、いずれもオンラインで結果を受け取れます。異動情報は完済から5年で消えるため、記録が残る間は独立系や保証会社不要の物件へ絞ると、審査落ちの連続を避けられます。
申込前に自分の信用情報を開示して確認する
賃貸の審査に不安を感じる人は、申し込みの前に自分の信用情報を取り寄せて記録を確かめておくと判断しやすくなります。CICへの開示はインターネットで500円、郵送で1,500円、JICCはスマホ申込で700円、郵送で2,177円です。
開示報告書には、滞納を示す「A」マークや異動情報の有無、残債額が並びます。信販系保証会社が見る項目を自分の目で先に確認できるため、通る見込みと避けるべき申込先が整理できます。
「異動」の表示、入金状況の遅れマーク、クレジットの残高。異動が消える時期は完済から5年が目安です。
記録が残っていれば、独立系保証会社の物件へ絞る判断がすぐにできます。
滞納分を完済してから申し込みに進む
信用情報を開示して未払いが残っていると分かった段階で、まず滞納分の入金を済ませてください。信販系の保証会社は延滞情報を照会するため、残債がある状態のまま申し込むと否決されやすいのが実情です。
延滞は完済しても直後に記録が消えるわけではなく、完済から5年ほど信用情報に残ります。ただし「完済済み」と記録されるかどうかで、担当者の印象は変わります。
残債を払っても情報が即時反映されるとは限りません。入金から1週間ほど待ち、開示記録が更新されてから申し込むと確実です。
完済の目処が立たない場合は、信販系を通さない独立系保証会社の物件へ切り替える判断も並行して進めてください。
独立系保証会社の物件に申し込みを絞る
信用情報を開示して完済まで進めても、信販系の保証会社を使う物件では滞納歴が照会されて落ちる場面が残ります。ここで有効なのが、信用情報機関を照会しない独立系保証会社の物件へ申込先を切り替える方法です。
独立系は自社の家賃滞納データや過去のトラブル履歴を中心に審査するため、クレジットカードの滞納歴が結果に直結しにくくなります。物件を探す際は、担当者へ「保証会社は独立系か信販系か」を最初に確認してください。
独立系でも家賃と収入の釣り合いは見られます。手取りの3分の1以内の家賃に絞り込むと通過率が上がります。
まとめ:賃貸の審査でクレジットカードの滞納を乗り越える方法
クレジットカードの滞納歴があっても、申し込む物件と保証会社を選べば契約できる可能性は十分にあります。信販系保証会社は信用情報機関を通じて滞納歴を確認しますが、独立系保証会社や保証会社不要の物件なら、その照会自体が行われません。
- 滞納記録は完済から5年で信用情報から消える
- 独立系保証会社の物件なら滞納歴の照会がない
- 申込前に信用情報を開示して現状を把握する
- 収入や勤務先を偽る申し込みは契約解除の原因になる
滞納分の完済と物件選びの見直しを並行して進めれば、賃貸の審査でクレジットカードの滞納が壁になる場面は減らせます。まずは自分の信用情報を確認し、独立系保証会社を扱う不動産会社へ相談してください。