信用情報がブラックリストになっていても賃貸契約はできる?確認方法や通ったという事例を紹介
クレジットカードの延滞や債務整理を経験した人が部屋探しをすると、不動産会社から「保証会社の審査が通りませんでした」と告げられることがあります。国土交通省の調査では、賃貸契約の約8割で家賃債務保証会社が利用されています。そのため、保証会社の判断が入居できるかどうかを大きく左右します。
それでも、ブラックリストに載った状態で家を借りれた人は少なくありません。審査の仕組みを理解し、信用情報を照会しない保証会社やUR賃貸住宅を選べば、ブラックリストでも賃貸契約は結べます。
本記事では、ブラックリストの正体、審査に落ちる理由、借りられる物件の条件、実際に審査に通った事例、信用情報の確認方法、審査を通すための対策を順に取り上げます。
- 延滞や債務整理の記録があると、信販系保証会社の審査で落とされやすい
- ブラックリストという名簿は存在せず、信用情報機関と保証会社の記録が審査で照会される
- 独立系保証会社を使う物件やUR賃貸住宅なら、信用情報を照会されずに申し込める
- 自分の記録は、CIC・JICC・全国銀行個人信用情報センターへの開示請求で確認できる
目次
賃貸契約で問題になるブラックリストとは
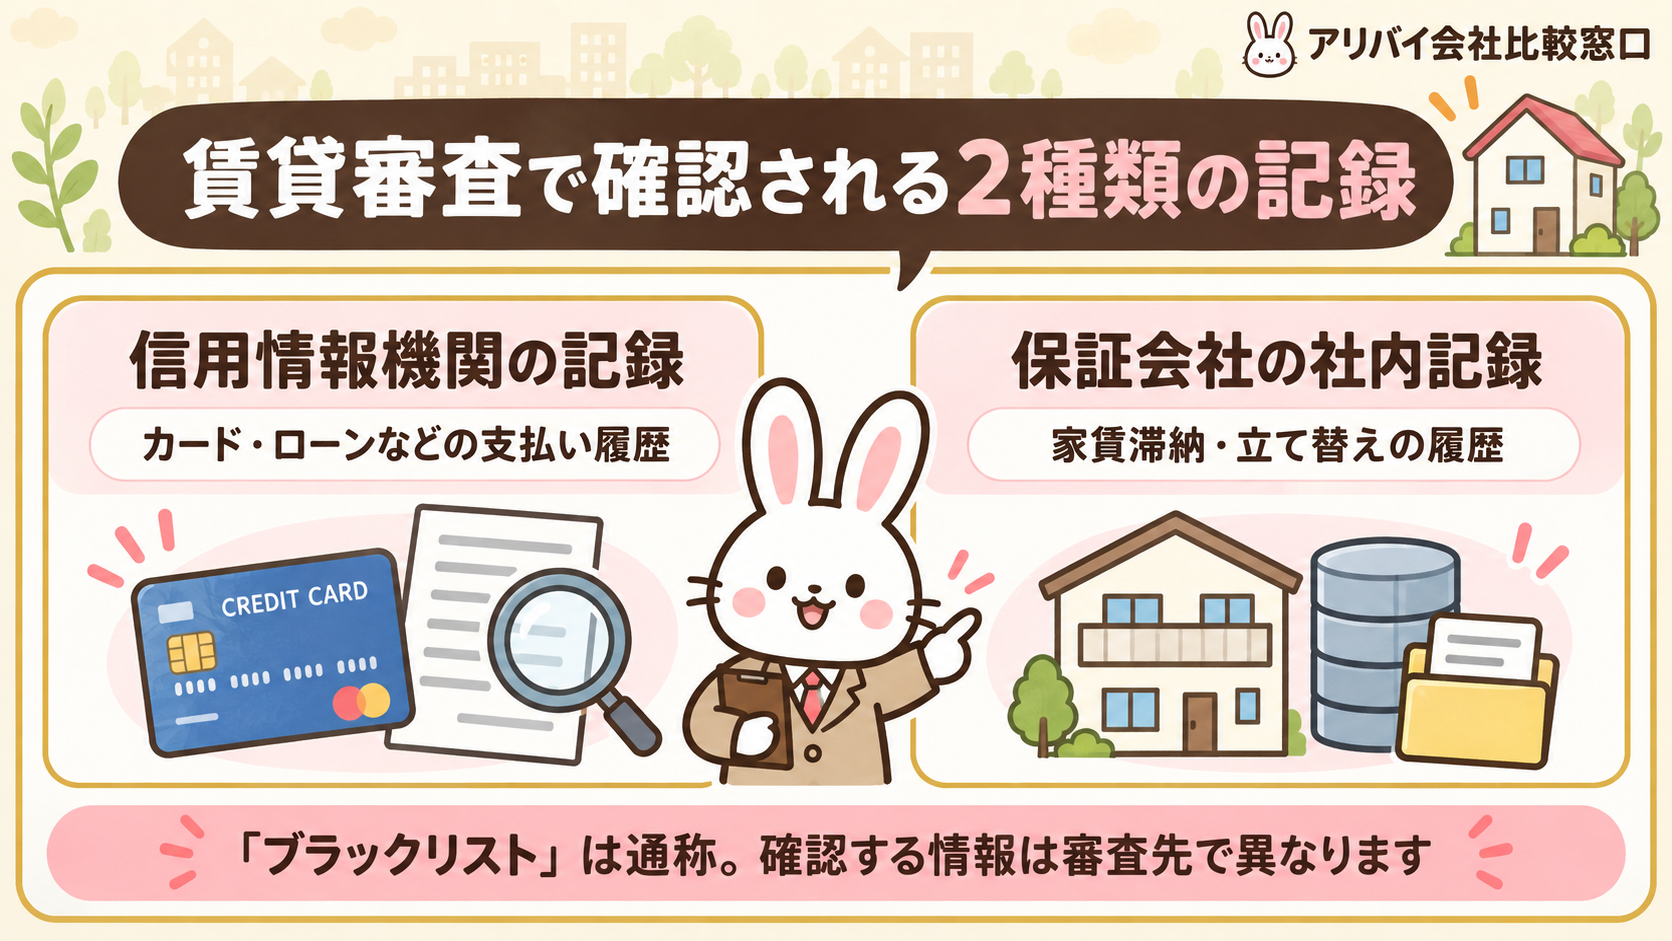
「ブラックリスト」は正式な名簿の名前ではなく、延滞や債務整理の記録が残っている状態を指す通称です。
賃貸の審査で確認される記録は、信用情報機関に登録された金融事故の記録と、家賃保証会社が社内に残している滞納の履歴の2種類に分かれます。
どちらの記録を見られるかは、申し込む物件が使う保証会社によって変わります。まずは、それぞれの記録が何を指すのかを確認してください。
ブラックリストという公式の名簿は存在しない
「ブラックリストに載ったから賃貸契約は無理」と考える人は多いものの、国や業界団体が「ブラックリスト」という名簿を作成・公開している事実はありません。
不動産会社や大家が共通の要注意人物リストを回し合う仕組みもなく、言葉だけが一人歩きしている状態です。
審査で実際に問題となるのは、信用情報機関に残る延滞などの記録と、家賃保証会社が社内に持つ滞納データの2種類です。どちらも特定の審査で照会されるだけなので、照会されない審査ルートを選べば、ブラックの状態でも部屋を借りられるケースがあります。
信用情報機関に登録される金融事故の記録を指す
賃貸契約で「ブラック」と呼ばれる状態の正体は、CIC・JICC・全国銀行個人信用情報センターに残る異動情報です。
カードやローンの返済で大きなトラブルを起こすと、各機関がその事実を記録します。
| 金融事故の種類 | 登録される目安 |
|---|---|
| 長期延滞 | 61日以上または3か月以上の滞納 |
| 債務整理 | 任意整理や個人再生の手続き |
| 自己破産 | 免責決定後も記録が残る |
| 代位弁済 | 保証会社が本人に代わって返済 |
スマホ端末の分割払いも対象です。延滞の記録は完済後もおよそ5年間残ります。
保証会社が独自に蓄積する家賃滞納の履歴も含まれる
賃貸契約で問題になるブラックリストには、家賃保証会社が社内に残す滞納記録も含まれます。保証会社が家賃を立て替える「代位弁済」が起きると、滞納した月や金額、督促の経過がその会社のデータベースに記録されます。
社内記録は、CICなどの信用情報機関に登録される情報とは別のものです。クレジットカードの延滞が一度もない人でも、過去に家賃を2〜3か月ためた保証会社へ再び申し込めば、審査で断られます。
社内記録には法律で決められた削除期限がなく、何年たっても残る場合があります。以前は全国賃貸保証業協会(LICC)の加盟会社が滞納情報を照会し合うデータベースがありましたが、2026年3月末で運用を終了しています。
ブラックリストに載っていると賃貸契約の審査に落ちる理由
不動産会社から「保証会社の審査が通りませんでした」とだけ告げられ、理由は教えてもらえない。ブラックリストの人が賃貸契約でつまずく場面の多くは、この一言から始まります。
現在、賃貸物件の約8割で家賃保証会社の利用が入居条件になっています。そのため、審査の可否を決めるのは大家ではなく保証会社です。保証会社やカード会社は信用情報や滞納履歴を独自に照会できるため、申込書に書かなかった過去の金融事故も把握されます。
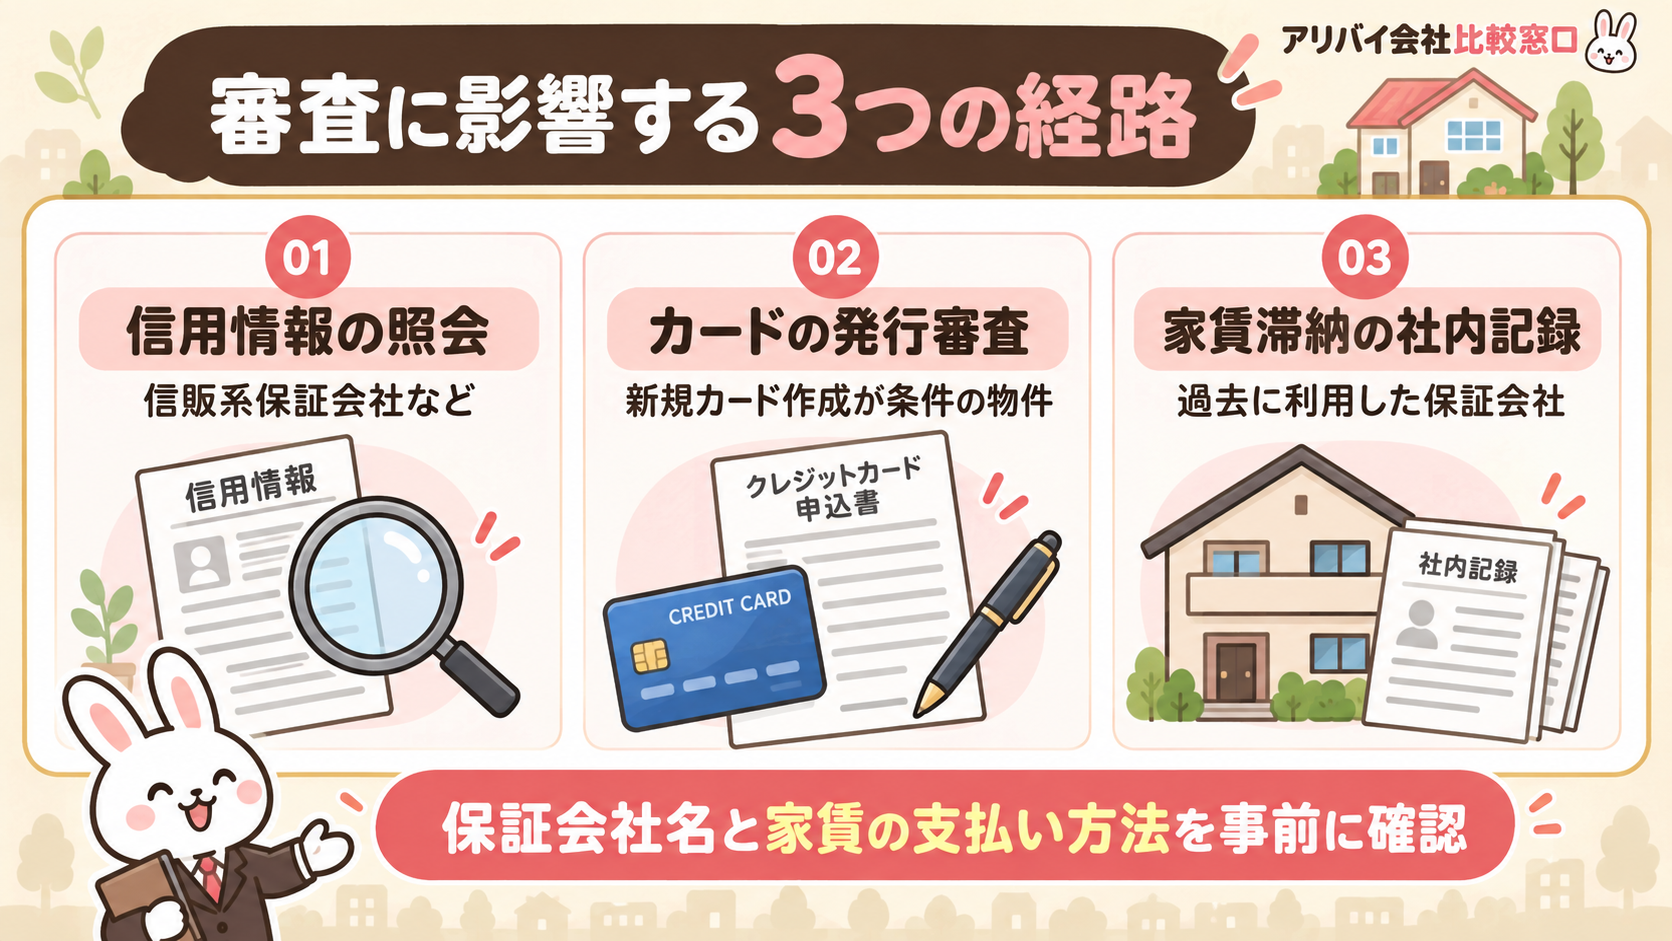
審査に落ちる経路は大きく3つです。信用情報の照会、カード会社の審査、保証会社の社内に残る滞納記録のどれで弾かれたかによって、次に探すべき物件の条件が変わります。
信販系保証会社が審査で信用情報を照会するため
信販系保証会社は、クレジットカード会社や信販会社を母体とする保証会社です。エポスカード、オリコフォレントインシュア、ジャックス、アプラスなどが代表例で、いずれもCICやJICCに加盟しています。
カードの延滞が審査にどう響くかは、クレジットカードの滞納が賃貸審査に与える影響で整理しています。
入居審査では申込者の信用情報を照会し、61日以上の延滞や債務整理を示す「異動」の記録がないかを確認します。異動が残っていれば、年収や勤務先に問題がなくても審査に通らないケースがほとんどです。
スマホ本体の分割払いを3か月滞納しただけでも異動として登録されます。信販系の審査ではこの記録もカードローンの延滞と同じ扱いになり、「ブラックリストだから賃貸を借りれない」という結果につながります。
家賃のカード払い物件ではカード会社の審査も入るため
家賃の支払いをクレジットカード決済に限定している物件では、入居審査とは別にカード会社による発行審査があります。保証会社と提携した専用カードの作成が契約条件になっている物件もあります。
カード会社は申込時に信用情報機関へ照会するため、延滞や債務整理の記録が残っているとカードは発行されません。手持ちのカードも、異動情報が登録された時点で利用停止や強制解約になっている場合がほとんどです。
カードを用意できなければ、物件の審査に通っていても契約へ進めません。募集図面に「家賃カード決済のみ」と書かれた物件は、問い合わせの段階で口座振替に変更できるかを不動産会社に確認してください。
過去の家賃滞納が保証会社の社内記録に残っているため
家賃の滞納歴は、信用情報機関とは別に保証会社の社内に記録されます。保証会社は申込みを受けると、自社のデータベースで過去の家賃滞納や代位弁済の履歴を照会します。
以前の住まいで家賃を払えず、保証会社に立て替えてもらった人がいるとします。その人が別の物件で同じ保証会社の審査を受けると、照会によって当時の記録がすぐに判明します。
クレジットカードやローンの延滞がなく、信用情報機関に事故情報がない人でも例外ではありません。家賃滞納の履歴だけで保証会社の審査に落ちることがあります。なお、全国賃貸保証業協会(LICC)の加盟社が滞納情報を共有していたデータベースは2026年3月末で運用を終了し、登録情報は破棄されました。
滞納分を完済していても、代位弁済を受けた事実は社内の記録として残ります。
ブラックリストでも賃貸契約できる物件の条件
信用情報に事故記録が残っている人でも、物件側の審査方式によっては入居できます。不動産会社の窓口で「保証会社の審査が通りませんでした」と断られた人の多くは、CICなどの信用情報を照会する信販系保証会社の物件に申し込んでいました。
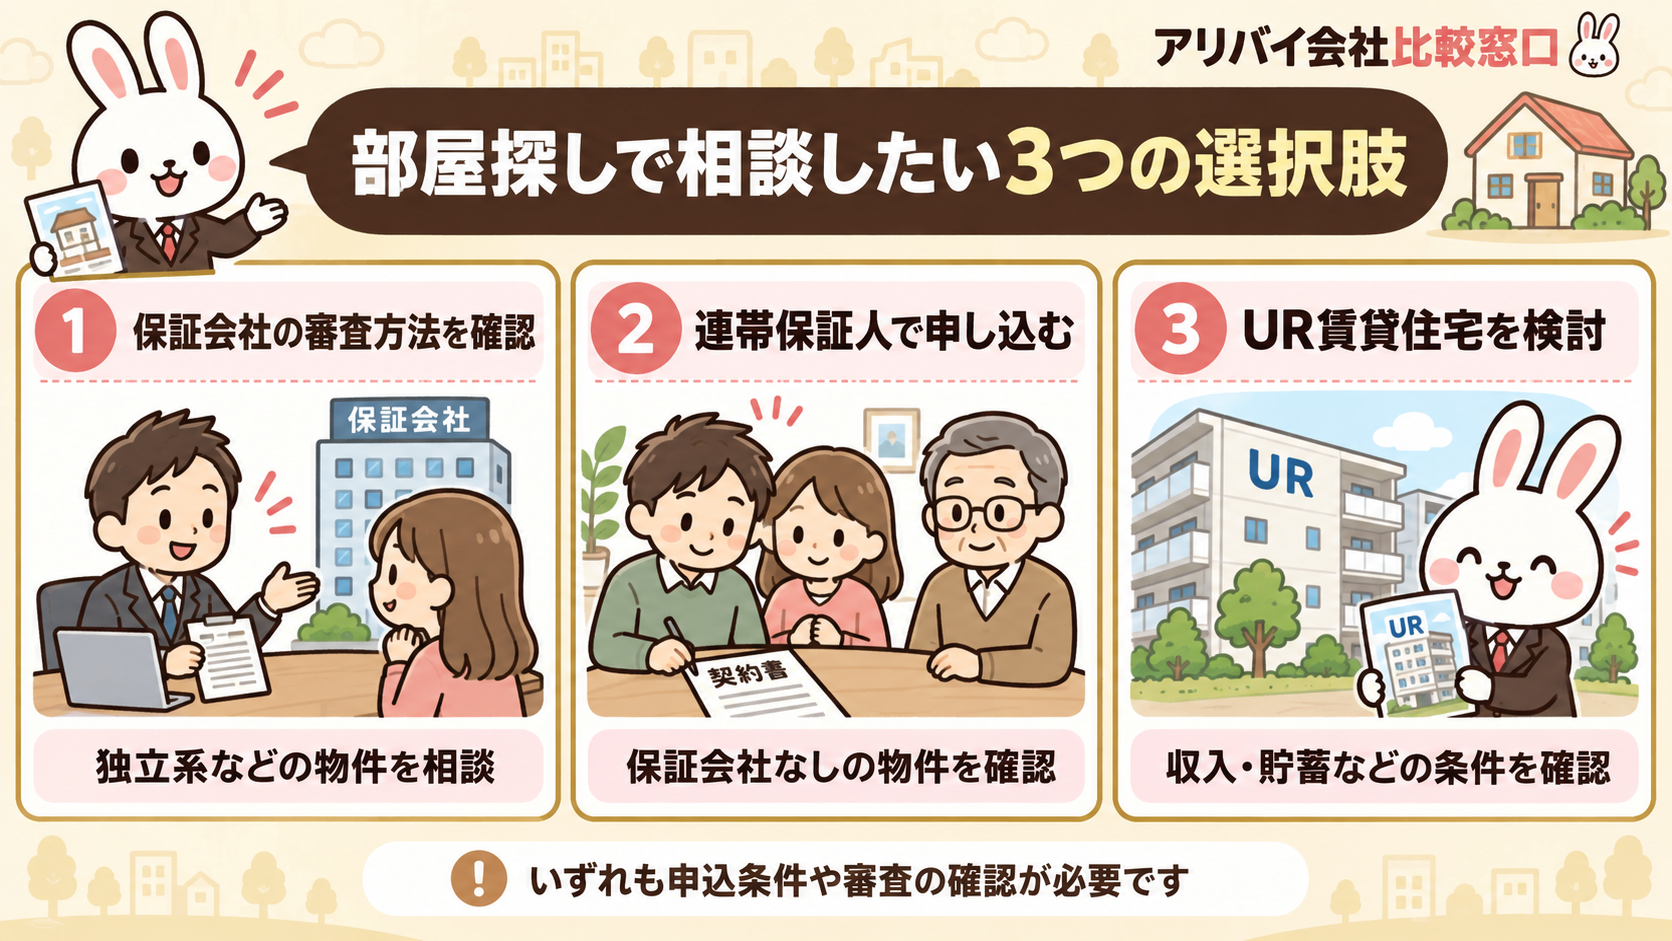
ブラックリストに載った状態で賃貸を借りれた人が選んだ物件は、3つの型に分かれます。信用情報を照会しない独立系保証会社を使う物件、保証会社の代わりに連帯保証人で契約できる物件、保証人も保証会社も求めないUR賃貸住宅です。
申し込む前に、募集図面の「保証会社」欄で会社名を確認してください。信販系の会社名があれば、その物件は候補から外せます。URは信用情報を問わない代わりに、月収が家賃の4倍以上(家賃額によっては月25万円や33万円以上)などの収入基準を設けています。
独立系保証会社を利用する物件であれば審査に通る見込みがある
独立系保証会社はクレジットカード会社や信販会社の系列に属していません。そのため、CICやJICCの信用情報を照会しません。審査で重視されるのは現在の収入、勤務先、家賃とのバランスです。
独立系を含む保証会社ごとの通りやすさは、審査が甘い賃貸保証会社ランキングで比較しています。
カードの延滞や債務整理の記録が残っていても、ブラックリストの状態で賃貸契約に通った人の多くは独立系保証会社の物件を選んでいます。
例外があります。過去に家賃を滞納した保証会社には、社内に記録が残っています。滞納したことがある人は、その会社とは別の独立系保証会社を使う物件を選んでください。LICC(全国賃貸保証業協会)の加盟社が滞納履歴を共有していたデータベースは、2026年3月末で運用を終了しました。
保証料は初回が家賃の50〜100%、更新料が年1万円前後という設定が一般的です。
保証会社なしで連帯保証人を立てられる物件なら契約しやすい
保証会社への加入が任意の物件では、連帯保証人を立てれば申し込めます。審査するのは大家さんや管理会社です。入居者本人の信用情報を照会する仕組みはありません。
ブラックリストに載っていても、保証人の年収や勤務先が基準を満たせば契約へ進めます。年収の目安は家賃の36倍前後で、家賃6万円なら保証人に約216万円以上が求められます。
現在は賃貸契約の約8割で保証会社が使われており、保証人だけで借りられる物件は少数派です。個人オーナーの物件や築20年以上のアパートに残っているので、ポータルサイトで「保証会社不要」の条件にチェックを入れて検索してください。
UR賃貸住宅なら信用情報を問われずに申し込める
UR都市機構が管理するUR賃貸住宅は、保証人も保証会社も不要です。信用情報機関への照会もないため、カードの延滞や債務整理の記録が残っていても申し込めます。
審査で見られるのは収入です。単身者の場合、家賃62,500円未満の物件は月収が家賃の4倍以上、62,500円以上20万円未満では月収25万円以上が基準になります。世帯で申し込む場合は、家賃82,500円未満で家賃の4倍以上、82,500円以上20万円未満で月収33万円以上です。収入が足りなくても、家賃の100倍の貯蓄があれば申し込めます。
礼金、仲介手数料、更新料もかかりません。ただし過去にUR物件で家賃を滞納した人は、再契約を断られる場合があります。
ブラックリストでも賃貸契約の審査に通ったという事例
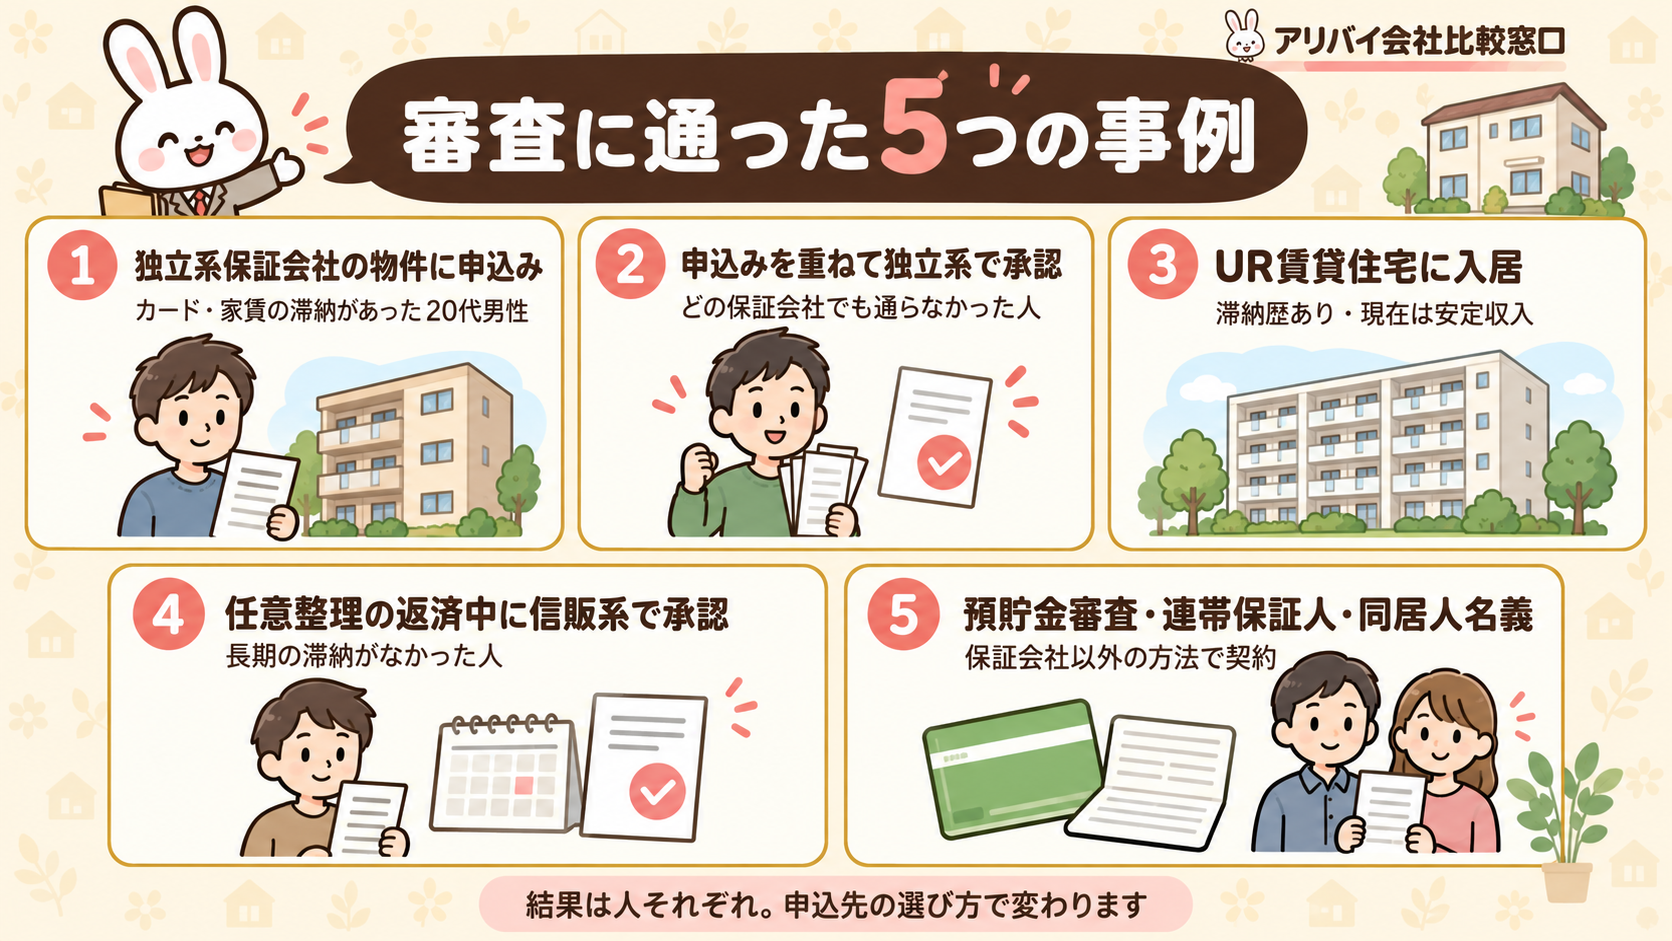
信用情報に傷がある状態で入居審査に通った人の事例は、不動産会社のサイトや弁護士への相談サイトに公開されています。ここでは、通った方法がはっきり書かれている5つの事例を取り上げます。
| 事例 | 事故の内容 | 審査に通った方法 |
|---|---|---|
| 20代前半の男性 | カードと家賃の滞納 | 独立系保証会社を使う物件に申し込んだ |
| 不動産会社の利用客 | ブラックリストへの登録 | 独立系の物件に申し込みを重ねた |
| 不動産会社の利用客 | 過去の滞納歴 | UR賃貸住宅に申し込んだ |
| 弁護士ドットコムの相談者 | 任意整理の返済中 | 信販系保証会社の審査を受けた |
| 30代前半の男性、20代の女性2人 | ブラックリスト、奨学金の滞納など | 預貯金審査、連帯保証人、同居人の名義 |
どの事例も個人の結果であり、同じ方法をとれば必ず通るわけではありません。共通しているのは、信用情報を見られない申込先を選んだか、収入や預貯金といった支払い能力を別の形で示した点です。
独立系保証会社の物件を紹介してもらい契約できた事例
株式会社コレックが運営する「引越しまとめ 不動産屋ベストセレクト」には、20代前半の男性の体験談が載っています。
この男性は、クレジットカードと家賃の両方を滞納した経験があり、審査に通るか心配していました。不動産会社の担当者から「独立系の保証会社なら大丈夫」と言われ、紹介された物件を借りられたと書かれています。
決め手は、滞納の事実を不動産会社に伝えたうえで、保証会社の種類から物件を選んでもらったことです。自分で物件を選んでから申し込むと、信販系保証会社の物件に当たって否決される回数が増えます。
家賃を滞納したことがある人は、滞納した相手とは別の独立系保証会社を使う物件を指定してください。
審査に落ち続けたあと独立系の物件に申し込みを重ねて契約できた事例
大阪で賃貸仲介を行うラク賃不動産は、自社サイトの「ブラックリストでも賃貸契約できた人の成功例を紹介」で、自社の利用客の事例を公開しています。
そのうちの1人は、ブラックリストに登録されていて、どの保証会社の物件に申し込んでも審査に通りませんでした。希望エリア内で審査がゆるい物件を見つけるたびに、内見を省いて入居申込みを入れるやり方を続けた結果、承認の出る物件が見つかり契約に至っています。
同社は、この事例では独立系保証会社の審査の柔軟さが役に立ったと説明しています。
1社や2社の否決であきらめる必要はありません。保証会社が変われば審査の基準も変わるため、申込先を変えて続ける価値があります。内見を省いた場合は、契約の前に必ず室内を確認してください。
過去に滞納歴があってもUR賃貸住宅に入居できた事例
同じラク賃不動産の記事には、UR賃貸住宅に入居できた利用客の事例もあります。
この利用客には過去の滞納歴がありましたが、相談した時点では安定した収入を得ていました。担当者がUR賃貸住宅を勧め、申込みのあと審査を通過しています。
UR賃貸住宅は保証会社を使わず、申込者の収入が基準を満たしているかで入居の可否を判断します。過去の延滞や債務整理の記録は問われません。
今の収入が安定している人は、民間の物件で否決が続く前にUR賃貸住宅を候補に入れてください。収入が基準に届かない場合でも、貯蓄額で申し込める制度があります。
任意整理の返済中に信販系保証会社の審査に通った事例
弁護士ドットコムには、2022年9月に投稿された相談が掲載されています。相談者は任意整理の返済を続けている最中に、信販系の保証会社を使う賃貸契約を結べたと書いています。
相談者自身は、通った理由として任意整理の前に2か月以上の滞納をしたことがなく、遅れても1か月以内に支払っていた点を挙げています。
信販系保証会社の審査は、債務整理の記録があれば必ず落ちる仕組みではありません。延滞の長さ、照会する信用情報機関、家賃と収入のバランスによって結果が変わります。
ただし、この事例は例外に近く、信販系で通ることを前提に物件を選ぶのは危険です。本命の物件が信販系だった場合に限って申し込み、否決されたら独立系の物件へ切り替えてください。
預貯金審査や連帯保証人、同居人の名義で契約できた事例
先ほどの「引越しまとめ 不動産屋ベストセレクト」には、保証会社の種類以外の方法で契約できた体験談も載っています。
預貯金審査で求められる残高は、預貯金審査で必要な残高の目安で家賃別に紹介しています。
| 体験者 | 状況 | 契約できた方法 |
|---|---|---|
| 30代前半の男性 | ブラックリストに加えて退職した直後 | 預貯金の残高で審査する物件を紹介してもらった |
| 20代前半の女性 | 不動産会社から収入面で落ちる可能性を指摘された | 収入のある連帯保証人を立てた |
| 20代後半の女性 | 過去に奨学金を滞納していた | パートナーの名義で部屋を借りた |
預貯金審査について、同サイトは家賃の2年分(24か月分)ほどの残高を目安に挙げています。家賃6万円なら144万円以上です。必要な残高は管理会社ごとに違い、300万円以上を求める物件もあります。
3つの体験談に共通するのは、本人の信用情報ではなく、預貯金や保証人、同居人の支払い能力で審査を受けた点です。同居人の名義で借りる場合は、契約者本人が実際に住み、家賃を支払う形にしてください。
自分がブラックリストに載っているか確認する方法
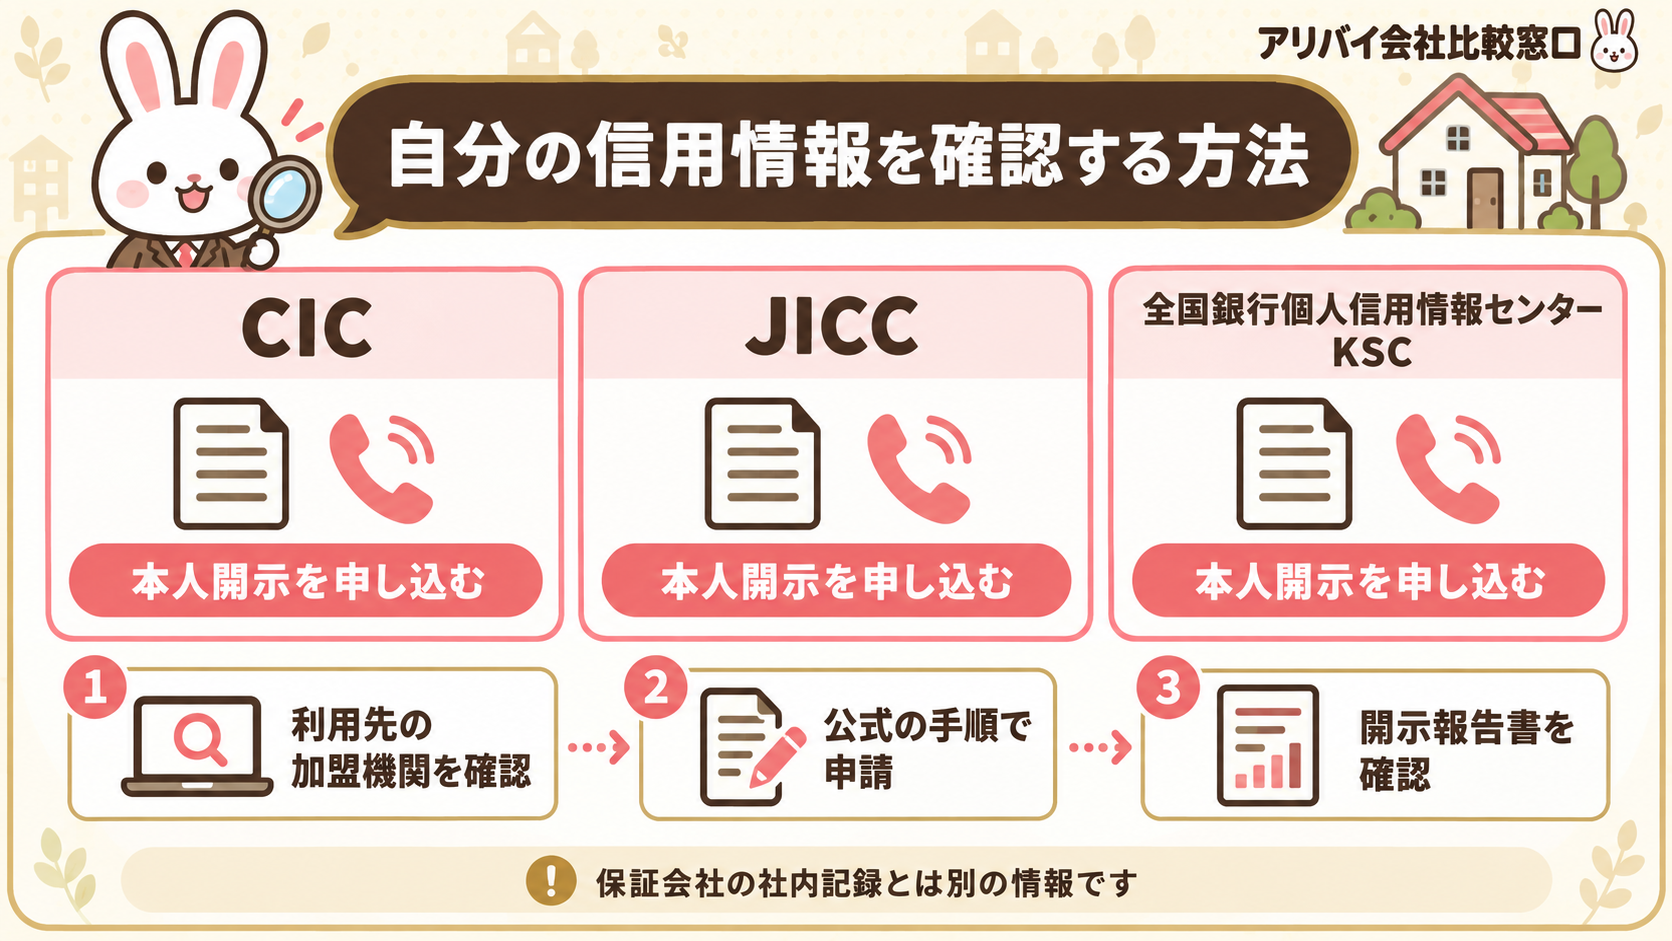
信販系保証会社の審査に続けて落ちた人の多くは、自分の信用情報に何が残っているかを知らないまま次の物件に申し込んでいます。賃貸審査で影響するブラックリストの中身は、信用情報機関に本人開示を請求すれば確認できます。
照会先はCIC、JICC、全国銀行個人信用情報センターの3機関です。クレジットカード、消費者金融、銀行ローンと主な加盟先が分かれているため、利用履歴のある機関すべてに請求する必要があります。
手数料はインターネットやアプリからの申し込みで1機関あたり500〜800円、郵送では1,500〜2,400円ほどです。スマホから申し込めば、CICならその場で結果を閲覧できます。
ただし、保証会社が社内に蓄積している家賃滞納の記録は開示の対象外です。
CICに信用情報の開示を請求する
CICは、クレジットカード会社や信販会社が加盟する信用情報機関です。エポスやオリコといった信販系保証会社の審査結果に直結するため、賃貸契約前のブラックリスト確認では優先して調べたい機関です。
請求方法は2種類あります。スマホやパソコンからのインターネット開示は手数料500円で、8:00〜21:45に申し込めば報告書をPDFで閲覧できます。郵送開示は手数料1,500円で、報告書が届くまで10日前後かかります。
報告書が届いたら「返済状況」欄を確認してください。「異動」と記載されていれば、61日以上の延滞などで事故情報が登録されています。入金のなかった月には「A」マークが付きます。
JICCから自分の信用情報を取り寄せる
JICC(日本信用情報機構)は、消費者金融やカードローンの利用履歴を多く扱う信用情報機関です。CICで問題がなくても、キャッシングの延滞があればJICC側にだけ記録が残っていることがあります。
申し込みはスマートフォンアプリか郵送の2通りです。手数料はアプリが700円、郵送が2,177円です。本人確認書類として運転免許証やマイナンバーカードを用意してください。
アプリで申し込めば、開示結果は1〜3日ほどでアプリ内に届き、PDFで保存できます。郵送の場合は、書類の到着から7〜10日かかります。賃貸の審査前に郵送で確認したい人は、内見の2週間前には申し込んでおくと間に合います。
報告書の「延滞」や「債務整理」の欄に記載がある場合、その記録が審査で照会される対象です。
全国銀行個人信用情報センターに開示を申し込む
全国銀行個人信用情報センター(KSC)は、銀行や信用金庫のカードローン、住宅ローンなどの返済履歴を管理する機関です。銀行系ローンの延滞や代位弁済に心当たりがある人は、ここで自分の記録を確認してください。
| インターネット開示 | 手数料800円、スマホで申し込み |
|---|---|
| 郵送開示 | 手数料2,403円(コンビニで利用券を購入)、本人確認書類を同封 |
KSCには自己破産や個人再生の官報情報が7年間登録されます。CICやJICCの記録が消えていても、KSCには残っているケースがあります。賃貸の審査前に3機関すべてを照会すれば、記録の見落としを防げます。
ブラックリストの人が賃貸契約の審査を通すためにやるべきこと
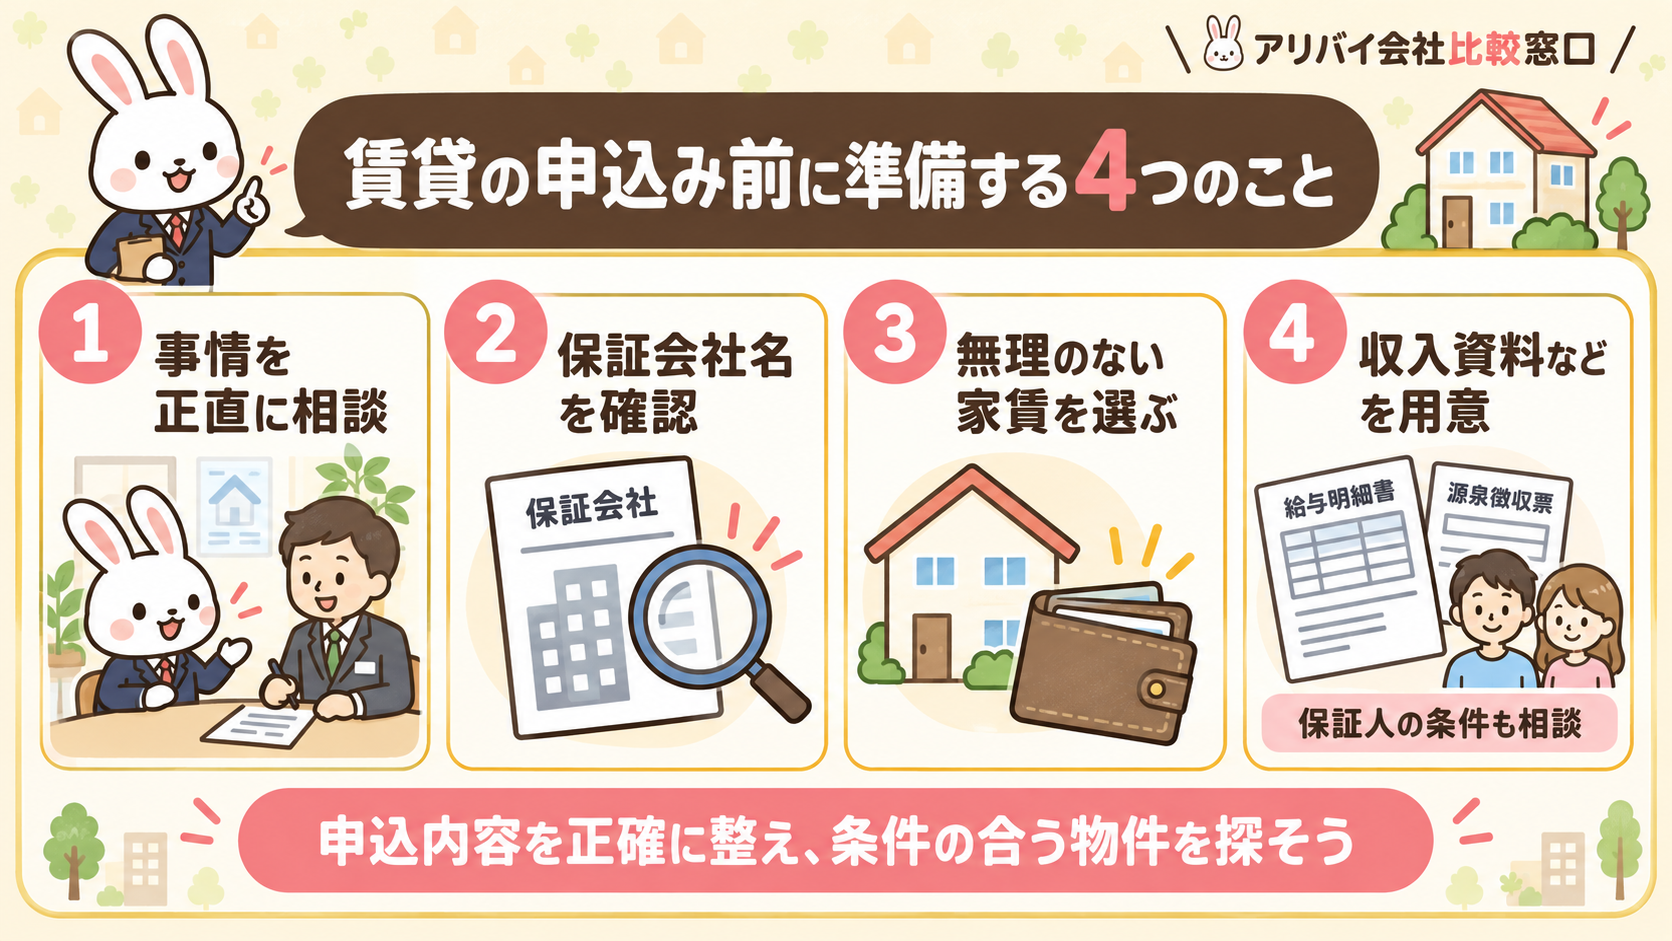
ブラックリストに載った人が準備をせずに申し込むと、信販系保証会社を使う物件では数日後に「今回は見送り」とだけ連絡が来て終わります。理由は説明されません。
審査に通った人は、申込書を出す前に相談先、保証会社の種類、家賃の水準、保証人の4点を決めています。最初に動くのは不動産会社への相談です。
信販系保証会社への申し込み記録はCICに6か月残ります。そのため、手当たり次第に申し込まず、通る見込みのある物件に1件ずつ絞って出してください。
不動産会社に自分の事情を正直に相談する
ブラックリストに載っていることを伏せて申し込むと、信販系保証会社を使う物件に何度も当たり、審査落ちを繰り返します。短期間に複数の申込が否決されると、その履歴が次の審査で不利に働くケースもあります。
不動産会社の担当者は、物件ごとに提携している保証会社を把握しています。初回の来店時に事情を打ち明ければ、審査に通る見込みがある物件だけを紹介してもらえます。
伝える内容は3点で十分です。金融事故の種類と時期、完済しているかどうか、現在の勤務先と月収です。
「5年前に携帯料金を3か月滞納し、現在は完済」のように時期と現状を具体的に話すと、担当者が保証会社へ事情を説明しやすくなります。
独立系保証会社を使う物件に絞って探す
ポータルサイトの物件情報は「保証会社利用必須」と書くだけで、会社名までは載せていない例が大半です。内見を申し込む前に、不動産会社へ保証会社の名称を必ず聞いてください。
社名が分かったら、その会社がカード会社や信販会社の系列かどうかを公式サイトの会社概要で調べます。信販系でなければ、信用情報を照会しない独立系である可能性が高いと判断できます。
一度審査に落ちた保証会社の物件へ申し込むと、社内の記録によって再び否決されます。落ちた保証会社を使う物件は候補から外し、別の独立系を扱う物件を3〜4件並行して当たってください。
家賃を月収の3分の1以下に抑えた物件を選ぶ
保証会社は、申込者の収入に見合った家賃かどうかを必ず確認します。目安は家賃が月収の3分の1以内です。月収24万円なら8万円、18万円なら6万円が上限になります。
信用情報に傷がある人は、滞納リスクを厳しく見られます。上限ぎりぎりの物件は避け、月収の4分の1程度まで家賃を下げると審査で有利に働きます。管理費や共益費も家賃に含めて計算してください。
周辺相場より1〜2万円安い物件や築年数の古い物件は、大家が空室を早く埋めたいと考えているため、入居条件が緩めに設定されていることが多くあります。申込時には源泉徴収票や直近3か月分の給与明細を提出し、支払い能力を数字で示してください。
収入が安定した親族に連帯保証人を頼む
保証会社の審査に不安があるなら、親や兄弟など2親等以内の親族に連帯保証人を引き受けてもらってください。
管理会社が見るのは保証人本人の支払い能力です。目安は年収が家賃の36倍以上で、勤続年数の長い正社員や公務員ほど評価されます。
依頼する際は、源泉徴収票や印鑑証明書を親族に用意してもらいます。
2020年4月の民法改正で、契約書には保証の上限額である極度額の記載が義務づけられました。家賃の24か月分前後で設定される例が多く、この金額を先に伝えてから頼めば親族も判断しやすくなります。
ブラックリストでも賃貸契約はあきらめなくていいと私が考える理由
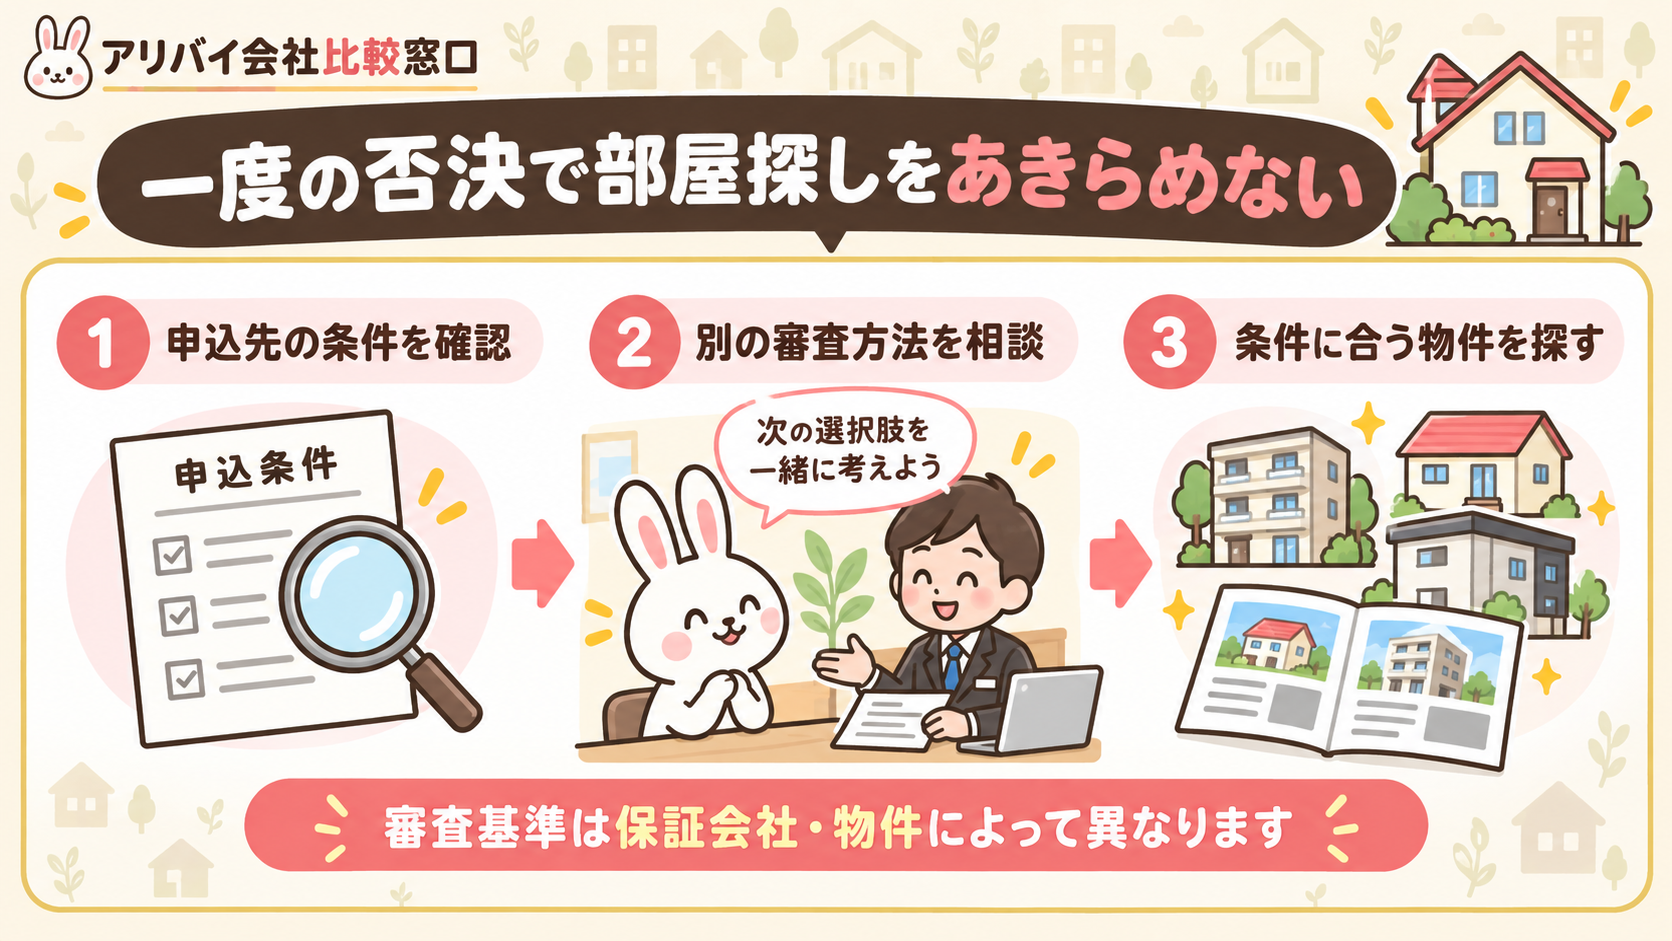
私が受けた相談では、信販系保証会社の審査に1社落ちただけで「もう家は借りられない」と思い込む人が多くいました。しかし、審査の仕組みを知れば選べる物件はまだあります。
CICやJICCに残る事故記録は、完済や契約終了から原則5年で消えます。一生残る記録ではありません。
保証会社ごとに審査の基準も違います。信販系で否決された人が独立系の物件に切り替え、翌週に入居を決めた例もあります。
落ちた理由を見極めて申し込み先を変えれば、契約できる見込みは十分あります。2社続けて審査に落ちたら、次は独立系保証会社の物件かUR賃貸に絞って申し込んでください。
ブラックリストでも賃貸契約できるか不安という方からよくある質問
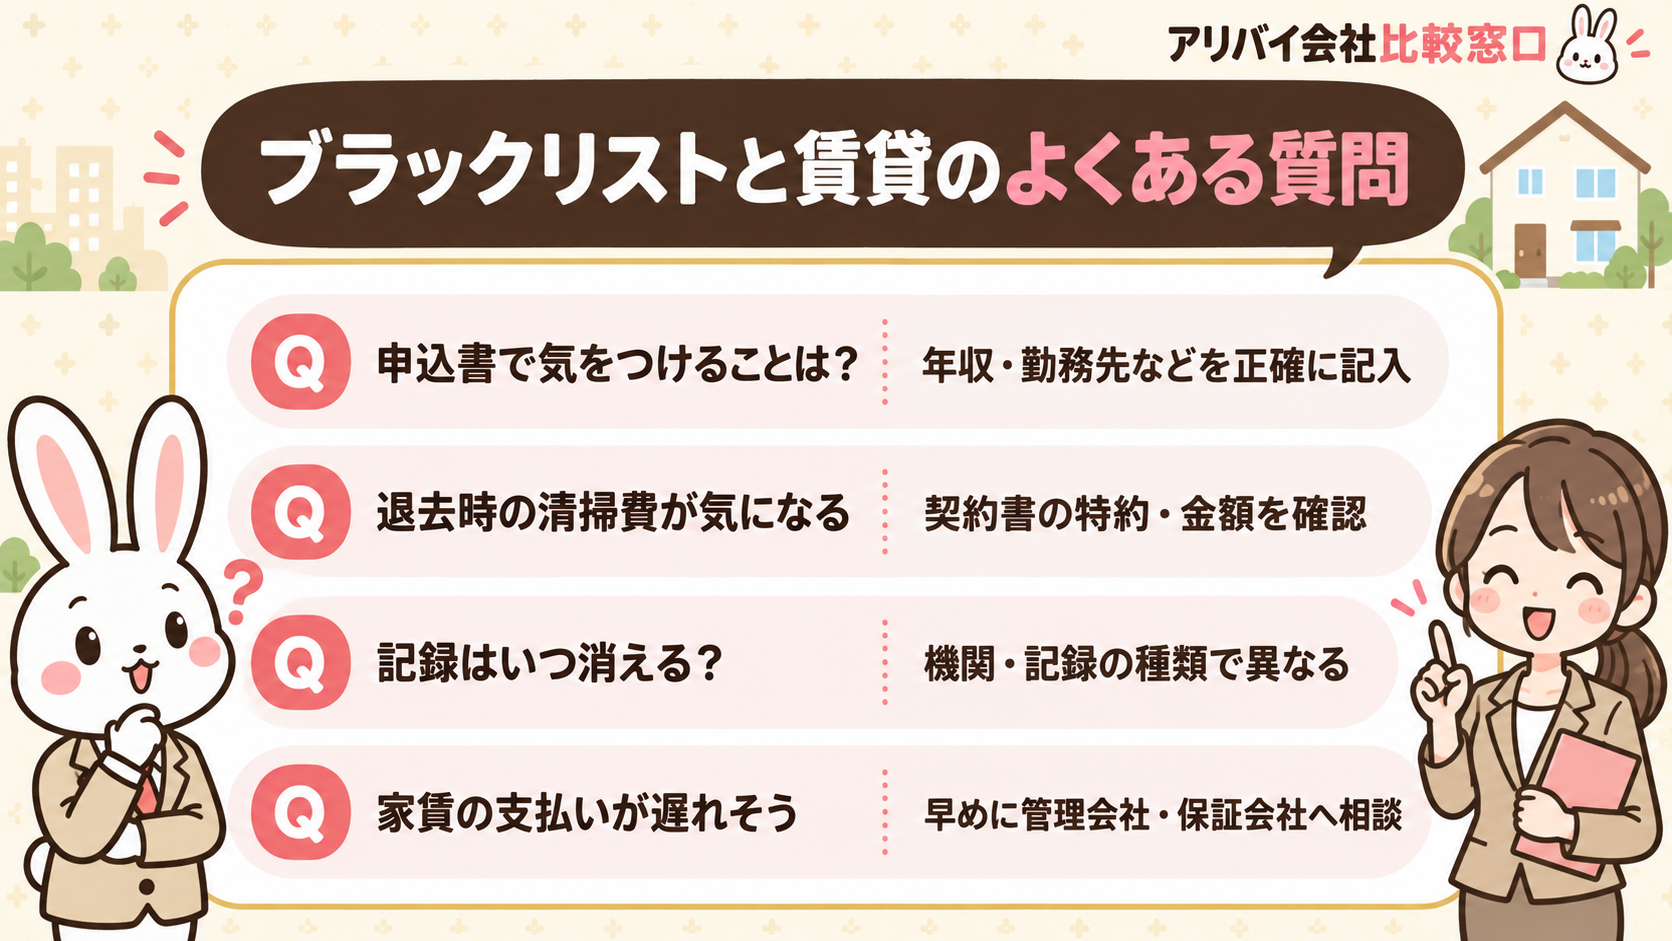
信用情報に傷がある人からは、審査や退去費用について多くの質問が届きます。
不動産屋が一番嫌がることは何ですか?
不動産会社の担当者が最も困るのは、申込書に事実と違う内容を書かれることです。年収や勤務先を偽ったり過去の家賃滞納を隠したりしても、保証会社の在籍確認や信用照会で発覚します。
発覚すれば審査落ちに加え、物件を紹介した担当者も大家からの信頼を失います。審査通過後の申込キャンセルも、契約書類や鍵の手配が無駄になるため敬遠されます。
ブラックリストに心当たりがある人は、初回来店の時点で「4年前にカードの支払いを3か月延滞した」のように時期と内容を伝えてください。担当者は事情を把握したうえで、独立系保証会社を使う物件を優先して案内できます。
賃貸のクリーニング代は拒否できますか?
国土交通省の原状回復ガイドラインでは、退去時の通常清掃は本来貸主が負担する費用とされています。
ただし、契約書に「退去時クリーニング費用3万円」のように金額を明記した特約があり、署名済みであれば支払いを拒否するのは困難です。相場はワンルームで2万〜3万円、2LDKで5万〜7万円ほどです。
金額の書かれていない特約や、相場を大きく超える請求であれば減額を交渉する余地があります。ブラックリストで物件の選択肢が限られている人ほど、申し込む前に重要事項説明書の特約欄を確認してください。納得できない金額が書かれている物件は、契約を見送ってください。
ブラックリストは何年残る?
信用情報機関に残る金融事故の記録は、完済や手続きの完了からおおむね5年で削除されます。CICは長期延滞の情報を完済から5年、JICCは債務整理の情報を5年保有します。全国銀行個人信用情報センターは、自己破産の情報を最長7年残します。
延滞したまま返済していない借金は、完済するまで5年のカウントが始まりません。
保証会社の社内データは扱いが異なります。家賃滞納の履歴には法律上の保存期限がなく、数年経っても同じ保証会社の審査で断られるケースがあります。過去に滞納した保証会社とは別の会社を使う物件に申し込んでください。
家賃の支払いを遅れると、ブラックリストに載る可能性はありますか?
数日の遅れで信用情報に傷がつくことはありません。ただし支払い方法によっては、2〜3か月の滞納で金融事故として登録されます。
家賃をクレジットカードで払っている場合や、オリコ・ジャックスなどの信販系保証会社と契約している場合は、61日以上または3か月以上の延滞でCICに「異動」と記録されます。
独立系保証会社でも、保証会社が家賃を立て替える代位弁済が起きた時点で社内に記録が残り、次の部屋探しで同じ保証会社の審査に影響します。LICC(全国賃貸保証業協会)の加盟社が滞納履歴を共有していたデータベースは、2026年3月末で運用を終了しました。
引き落とし日に間に合わないと分かったら、その時点で管理会社か保証会社へ電話し、入金できる日を伝えてください。事前に連絡すれば、延滞として扱われずに済むケースが多くあります。
ブラックリストで賃貸契約をする際の知識をおさらい
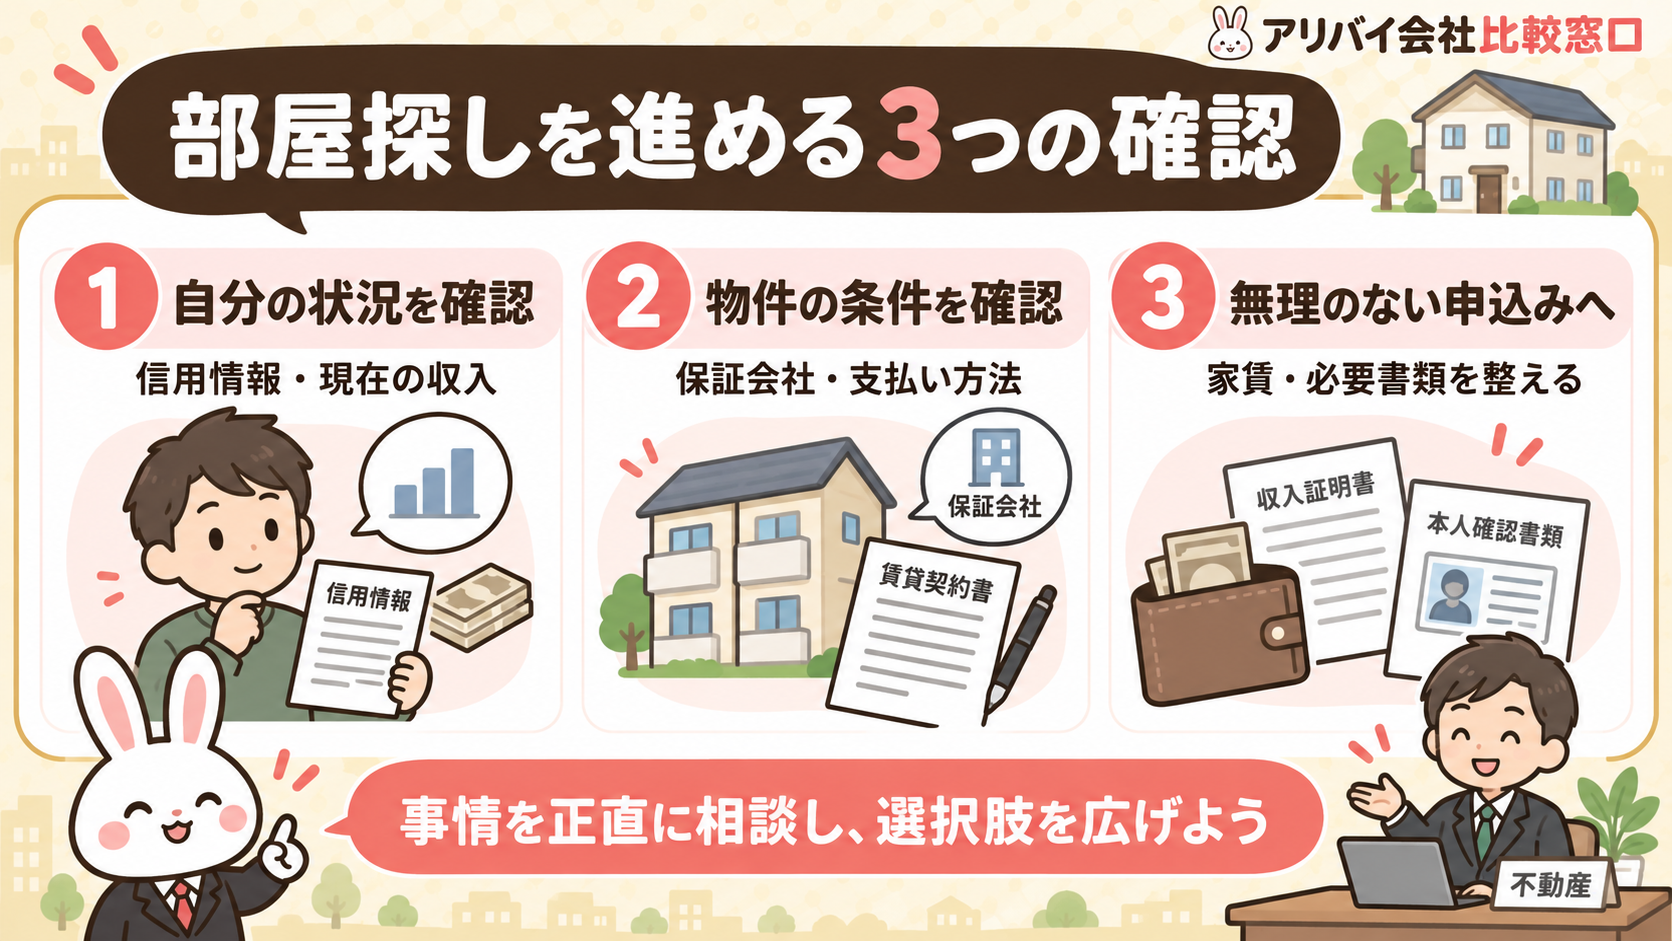
信用情報に事故記録が残る人でも、保証会社と物件の選び方を変えれば賃貸契約を結べます。審査に落ちる原因の多くは、信販系保証会社が行う信用情報の照会です。
申込先は独立系保証会社を使う物件やUR賃貸住宅に絞ってください。自分の登録状況は、CIC・JICC・全国銀行個人信用情報センターへの開示請求で確かめられます。
家賃は月収の3分の1以下に設定してください。あわせて収入の安定した親族を連帯保証人に立てると、審査担当者が懸念する材料を減らせます。