シングルマザーは賃貸の審査に通らないってホント?養育費や子供手当を収入として良いのかも解説
「子どもと住む部屋をやっと決めたのに、不動産会社から審査に落ちたと連絡が来た」。母子家庭で部屋を探す女性の多くが、この経験をしています。こども家庭庁の全国ひとり親世帯等調査によると、母子世帯の母の平均年間就労収入は236万円です。また、パートやアルバイトで働く人は約4割にのぼります。
大家や保証会社は収入の額と安定性を重く見ます。そのため、シングルマザーは賃貸の審査に通らない状況に陥りやすいのです。
本記事では、審査に落ちる理由と確認される項目を取り上げます。そのうえで、通過のための準備、親名義での契約、家賃補助、UR賃貸の活用までを順にまとめました。
- 母子世帯の母の平均就労年収は236万円で、審査では支払い能力が低く見られやすい
- パート勤務、手当頼みの家計、短い勤続年数が審査落ちの主な原因になる
- 家賃設定の見直し、預貯金審査、保証会社選びで通過の可能性が上がる
- 落ちた後も、親名義での契約、UR賃貸、自治体の家賃補助で住まいを確保できる
目次
シングルマザーが賃貸の審査に通らない理由
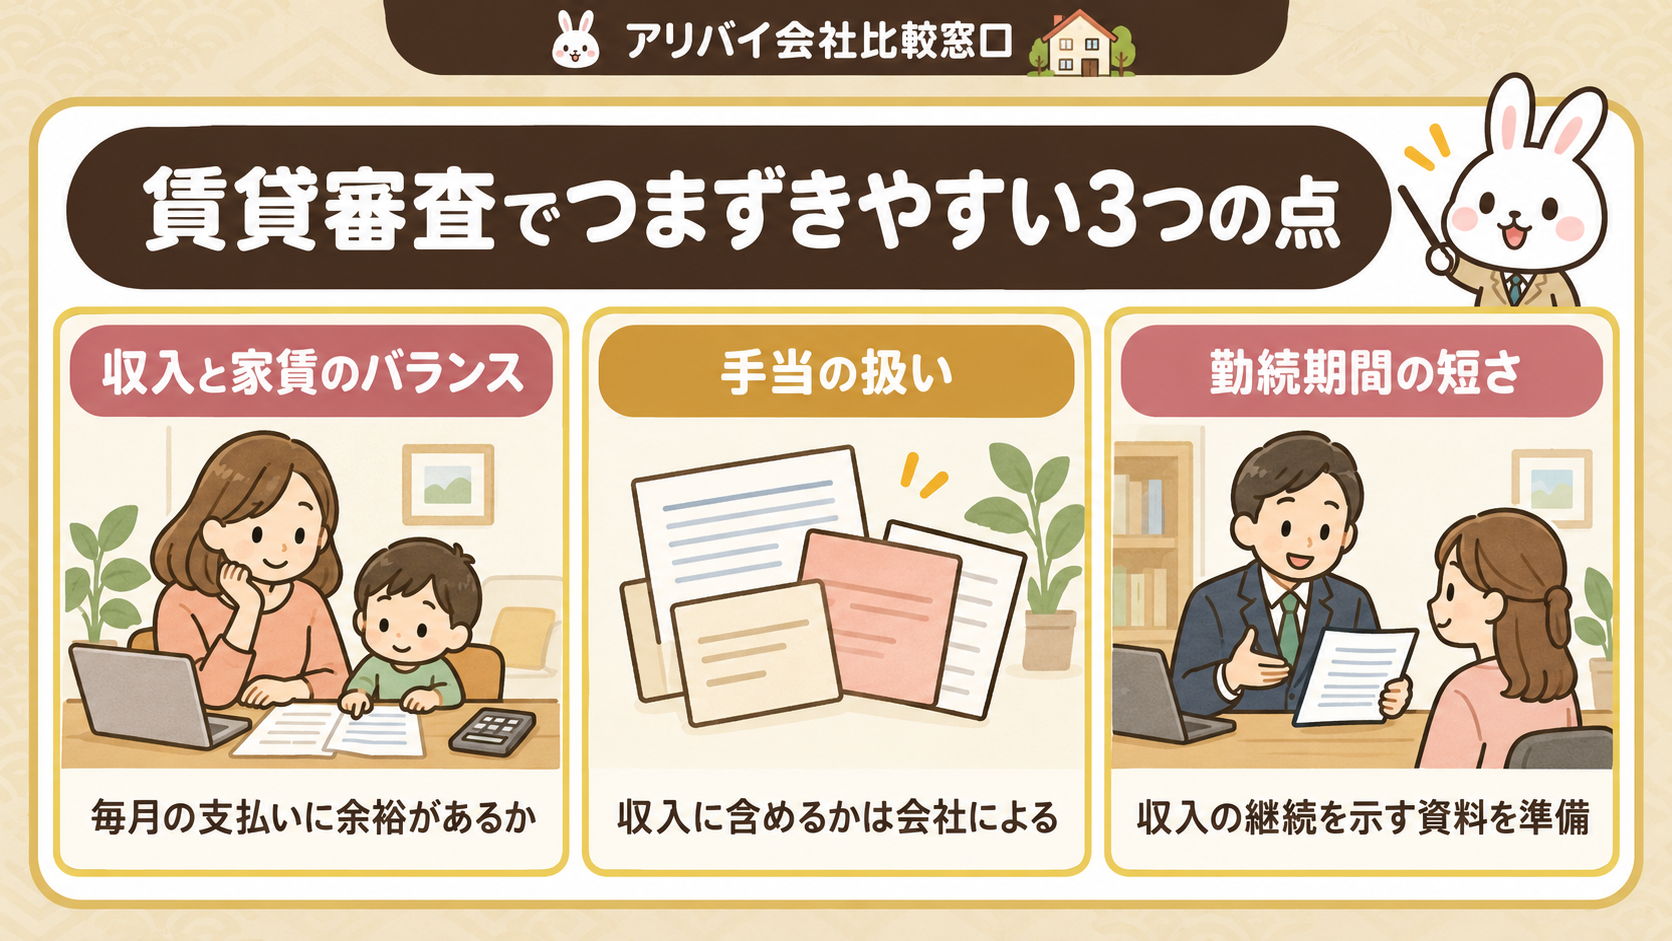
大家や保証会社は、入居希望者が家賃を払い続けられるかどうかを、収入の額と安定性で判断します。母子家庭はこの2点で不利になりやすく、次の3つが審査に落ちる主な原因です。
- パート収入だけでは年収が低く、家賃に見合う支払い能力がないと判断される
- 児童扶養手当は子どもが18歳になった年度末で終わるため、収入に含めない保証会社が多い
- 離婚後に働き始めて勤続1年未満だと、収入が続く根拠を示せない
パート収入だけでは家賃の支払い能力が低く見られるから
パートの給与は時給制のため、シフト量や子どもの急な発熱による欠勤で月ごとの額が変わります。管理会社や保証会社は収入の変動幅を滞納リスクとして判断します。
厚生労働省の全国ひとり親世帯等調査によると、パートで働く母親の平均年間就労収入は約150万円です。月収にすると約12.5万円で、家賃6万円の2LDKを希望すると収入の半分近くが家賃に消える計算になります。
児童扶養手当などの手当が収入として評価されにくいから
児童扶養手当は、子ども1人の全部支給で月額48,050円(2026年度)です。家計を支える大きな柱ですが、管理会社や保証会社の多くは審査で給与と同じ安定収入としては扱いません。
手当は所得が増えると減額され、子どもが18歳になった年度末で支給が終わります。支給も2か月分ずつ年6回のため、毎月の家賃に充てる収入と見なされにくい面があります。
手当を含めれば手取り18万円でも、審査では給与の13万円だけで家賃負担を計算され、6万円台の物件で落ちる例があります。
勤続年数が短く収入の安定性を証明しにくいから
離婚を機に働き始めたシングルマザーは、入社から数か月で部屋探しを迎えるケースが多くあります。
管理会社や保証会社は、勤続1年未満の申込者を「収入が途切れるリスクがある人」として扱います。年収を証明する源泉徴収票も前年分がなければ用意できません。
離婚前は専業主婦で、勤続3か月の時点で母子家庭向けの賃貸に申し込んだ場合を考えてみてください。月収18万円でも、勤続半年未満だと保証会社の審査で否決されやすくなります。この場合は直近3か月分の給与明細と雇用契約書をそろえて提出します。
シングルマザーの賃貸審査で確認される項目
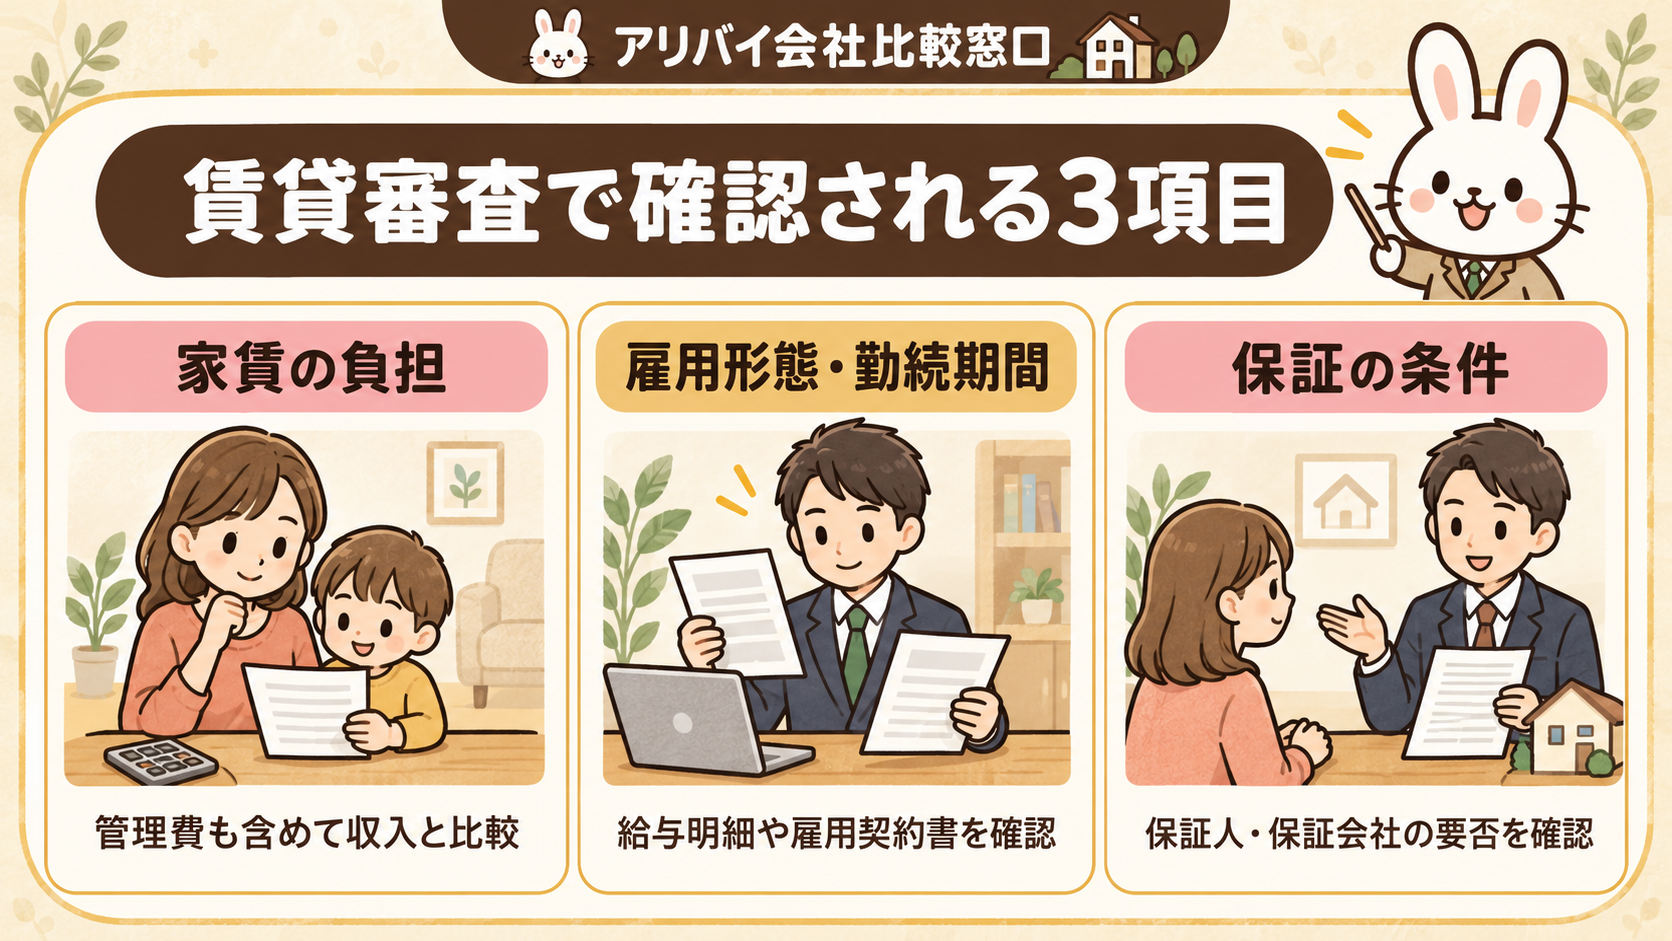
管理会社と保証会社は、申込書に書かれた年収、勤務先、緊急連絡先をもとに入居希望者を審査します。母子家庭であることを理由に落とす基準はありません。判断されるのは家賃を毎月払い続けられるかどうかです。
チェックされる項目は主に3つです。手取りに対する家賃の割合、雇用形態、連帯保証人の有無を確認し、弱い項目がある場合はほかの2つで補えるかを見ます。
手取り月収に対する家賃の割合
管理会社や保証会社が審査で最初に計算するのは、家賃が収入の何割を占めるかです。多くの審査では家賃が月収の3分の1以内に収まるかどうかを通過の目安にしています。手取り15万円なら、家賃の上限は5万円前後です。
児童扶養手当を除き、給与だけで割合を出す会社もあります。その場合、給与のみで計算した割合が30%を超えると否決されやすくなります。共益費も家賃に合算されるため、家賃4.5万円に共益費5千円が加わる物件は5万円として判定されます。
勤務先での雇用形態
管理会社と保証会社は、申込書の勤務先欄で雇用形態と勤続年数を確かめます。正社員なら収入が途切れにくいと判断され、パートや派遣は契約更新の有無まで問われるケースがあります。
派遣社員の場合、派遣元の会社名と就業先の両方を書く欄が設けられています。更新予定が伝わる雇用契約書を添えると、審査担当者が判断しやすくなります。
勤続1年未満なら、直近3か月分の給与明細を用意してください。
| 雇用形態 | 審査での見られ方 |
|---|---|
| 正社員 | 評価が高い |
| 契約・派遣 | 更新予定を確認 |
| パート | 勤続年数を重視 |
連帯保証人を立てられるかどうか
管理会社は、申込者の収入が不安定だと判断すると連帯保証人の有無を重視します。求められるのは親や兄弟など2親等以内の親族で、目安は家賃の36倍以上の年収です。
国土交通省の調査では、管理会社の約8割が家賃保証会社を利用しています。それでも保証人も併せて立てられる人は審査で有利です。一方、年金収入のみの親は収入不足を理由に断られることがあります。
シングルマザーが賃貸の審査に通るためにやるべきこと
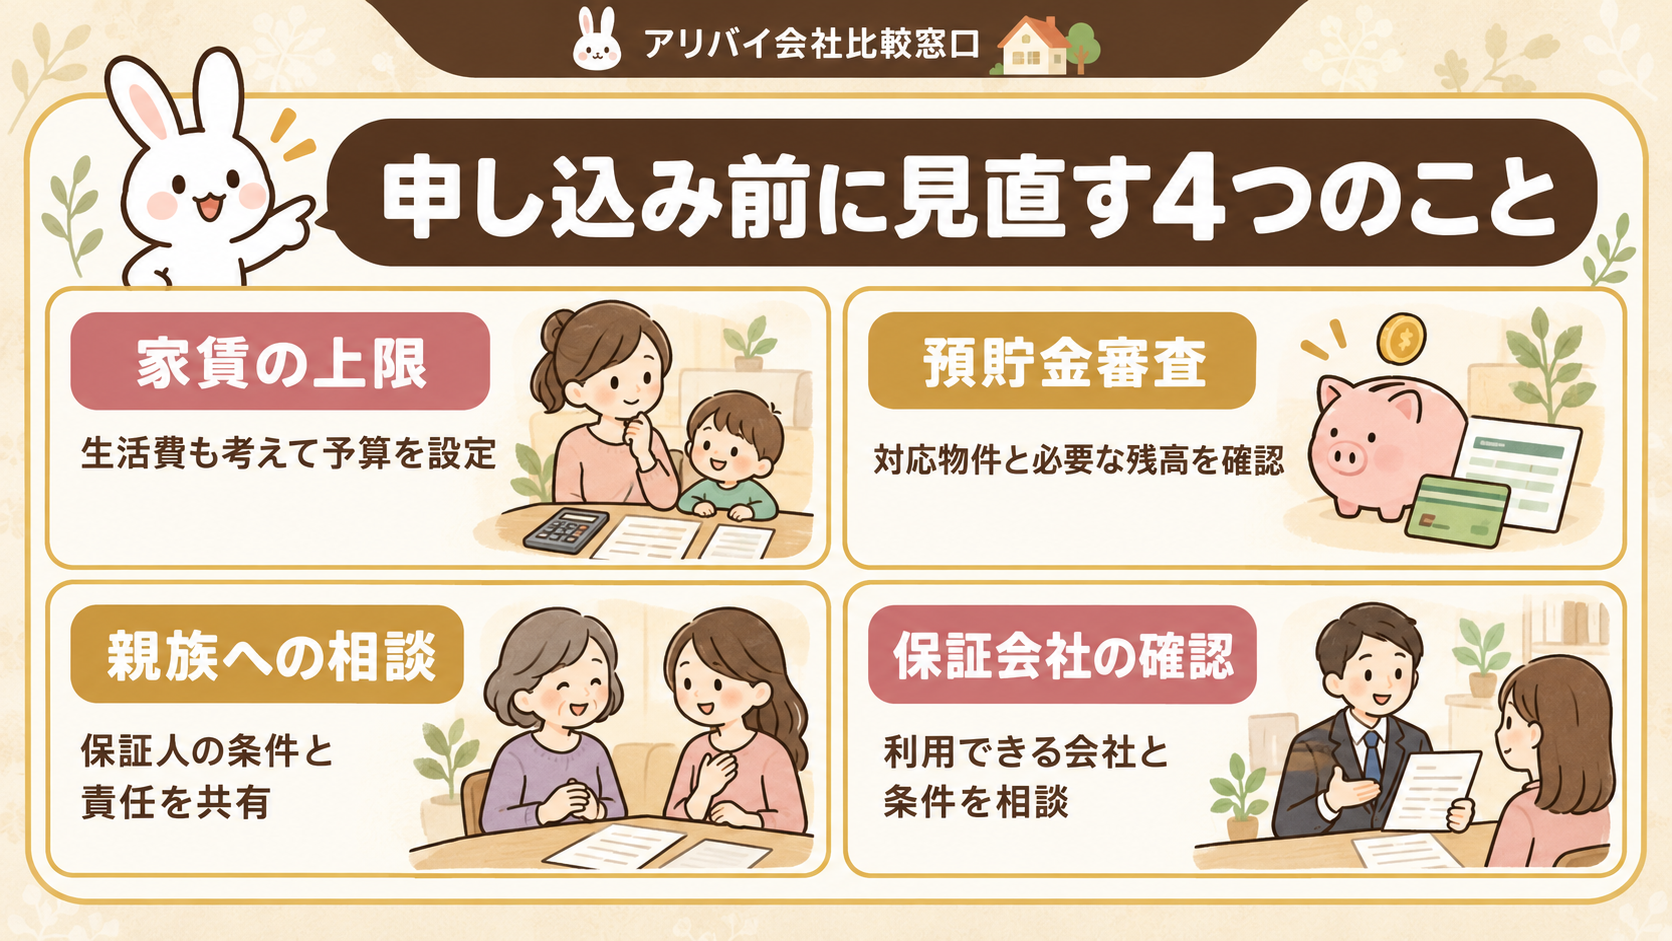
パート勤務のシングルマザーが賃貸の審査に通らない場合、原因は「収入に対して家賃が高い」か「保証の手段が足りない」のどちらかであることがほとんどです。申し込む前に家賃設定、物件選び、保証人、保証会社の4点を見直せば、収入が同じでも通過の見込みは上がります。
管理会社と保証会社は、入居後も家賃を払い続けられるかを数字で判断します。条件を整えてから申し込めば、審査落ちを何度も繰り返さずに済みます。家賃の目安は、手取り18万円なら6万円以内です。
家賃の上限を手取りの3分の1以下に設定する
物件探しを始める前に、給与の手取り額から家賃の上限を決めておきます。手取り15万円なら管理費・共益費込みで5万円以下が目安です。
児童扶養手当や養育費は計算に含めず、給与だけで上限を割り出してください。手当を足して上限を引き上げると、審査で収入不足と判断されやすくなります。
不動産会社には最初に上限額を伝え、管理費込みの総額で条件に収まる物件だけを紹介してもらうと、申し込み後に審査で落ちる件数を減らせます。
預貯金審査に対応した物件を選ぶ
パート収入だけで断られた人でも、残高で支払い能力を判断する「預貯金審査」に対応した物件なら申し込めます。必要な残高の目安は家賃の24か月分前後で、家賃6万円なら約144万円です。
銀行で残高証明書(発行手数料は700〜1,000円程度)を取り寄せ、不動産会社には「預貯金審査で借りられる物件」と条件を伝えて探してもらってください。証明書の日付時点で基準額を下回ると審査対象外になるため、発行前に口座へ資金を集めておきます。
親族に連帯保証人を引き受けてもらう
親や兄弟などの親族が連帯保証人になると、管理会社は家賃が回収できない事態を想定しにくくなります。パート収入が不安定でも、保証人の年収や勤務先が審査の材料に加わるためです。
管理会社が求める保証人の条件は、一般的に家賃の36倍程度の年収です。家賃6万円なら年収216万円が目安になります。年金暮らしの親は収入不足と判断されやすく、正社員として働く兄弟に頼むほうが通りやすい場面もあります。
依頼する前に、保証人は滞納家賃や退去時の原状回復費まで本人と同じ責任を負うと伝えてください。申込時には保証人の住民票と収入証明書が求められます。
審査基準が柔軟な保証会社を利用する
家賃保証会社は信販系・協会系・独立系の3種類に分かれます。このうち審査が最も柔軟なのは独立系です。信販系はクレジットの利用履歴を照会するため、カードの延滞歴がある人は落ちやすくなります。
カードの延滞歴や債務整理の記録がある人は、ブラックリストでも賃貸契約できる物件の条件を先に確認してください。
独立系は自社の基準だけで判断します。パート収入に児童扶養手当を加えた金額で、支払い能力を評価する会社もあります。
保証料の相場は、初回が家賃の50〜100%、更新料が年1万円前後です。申し込む前に、不動産会社へ「利用する保証会社はどこか」「独立系に変更できるか」を確認してください。
賃貸の審査に通らないシングルマザーが取れる対処法
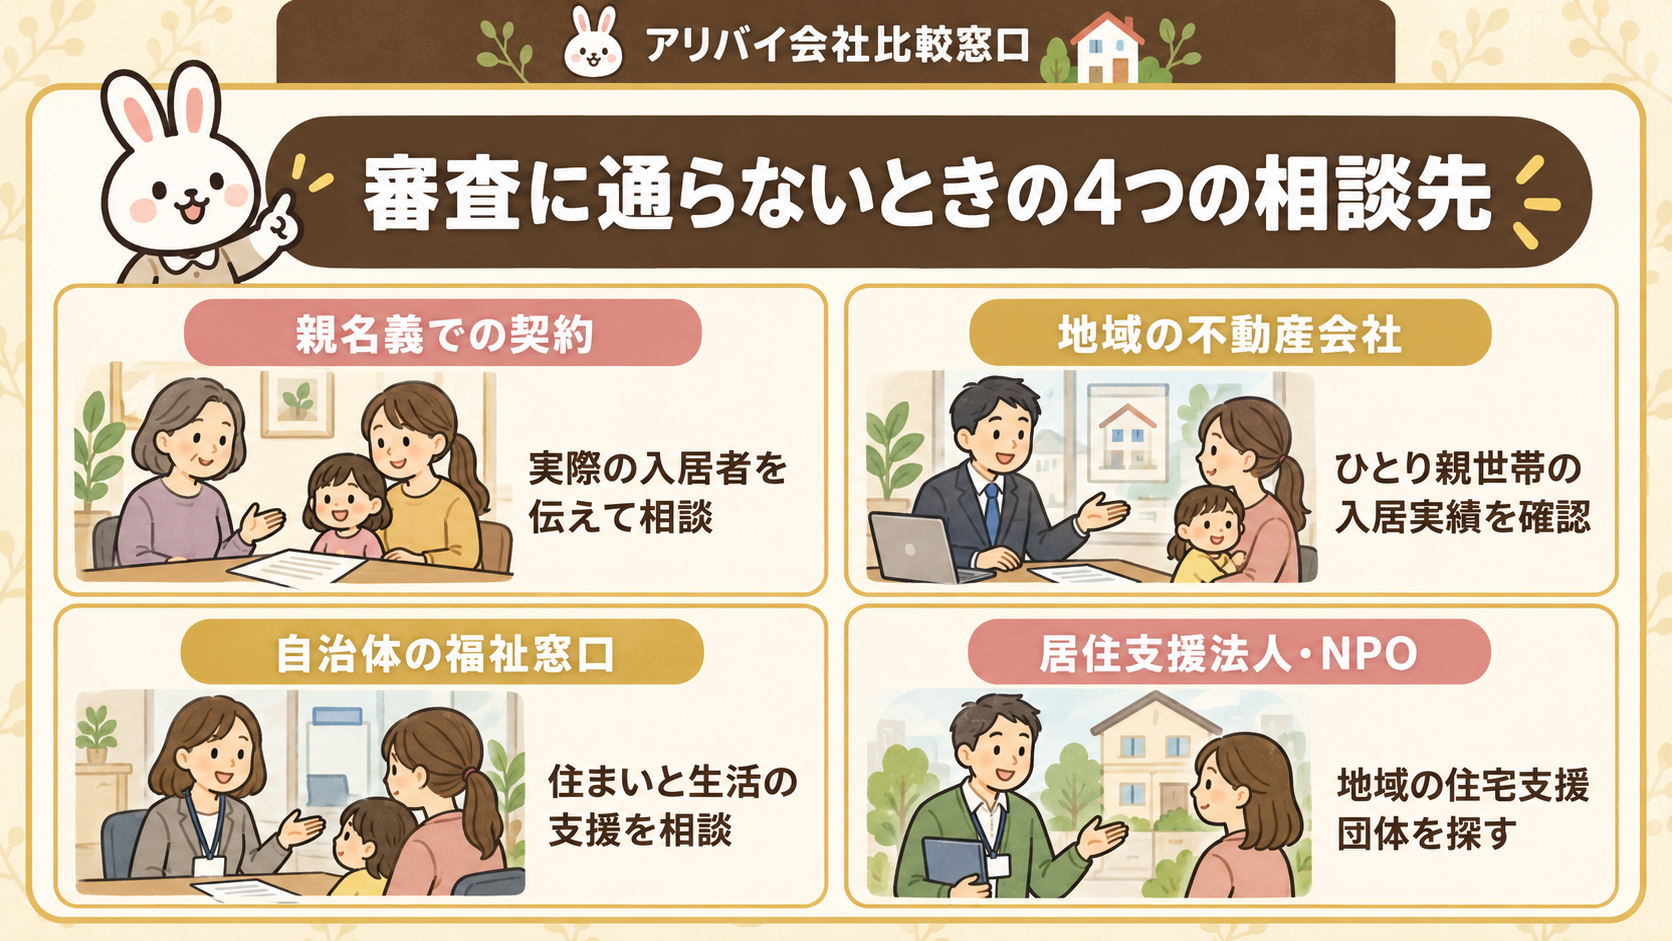
家賃を手取りの3分の1に抑え、保証会社を替えても審査に落ち続けるシングルマザーは少なくありません。契約の名義や相談先を変えれば、同じ収入のままでも入居できる物件は見つかります。
親名義での契約、地域密着の不動産会社、自治体の福祉窓口、住宅支援のNPO法人の4つは、大手で2〜3件続けて落ちた時点から並行して動けます。
親の名義で賃貸契約を結ぶ
本人名義の審査に落ちた場合は、収入が安定した親を契約者にし、自分と子どもを入居者として申し込む方法があります。審査の対象は親の年収や勤務先になるため、パート収入だけを理由に断られた人でも通る見込みが出てきます。
親名義で契約するときの流れは、親名義で賃貸を借りる方法と必要書類で解説しています。
申込書には、入居者として母子の氏名を必ず書いてください。実際に住む人を伏せて契約すると名義貸しとみなされ、契約解除の対象になります。
親が65歳以上で収入が年金のみの場合は、親名義でも審査が厳しくなります。現役で働いている親に契約者を頼むほうが、審査に通りやすくなります。
母子家庭に理解のある地域の不動産会社に相談する
駅前で長く営業する地域密着の不動産会社は、大家さんと直接やり取りできる管理物件を多く抱えています。大家さん本人が入居者を決める物件なら、保証会社の審査で落ちた人にも交渉の余地があります。
来店時は手取り月収、児童扶養手当の額、子どもの年齢を最初に伝えてください。「母子家庭に優しい賃貸を探している」と率直に話すと、受け入れ実績のある大家さんの物件を優先して紹介してもらえます。
1社で断られても、同じエリアの2〜3社に足を運ぶと紹介される物件が変わります。
自治体の福祉窓口で住まいの相談をする
民間の審査で断られ続けたら、市区町村の子育て支援課や福祉課にいる母子・父子自立支援員に相談してください。相談は無料で、住まい探しの悩みにも応じています。
支援員は、母子家庭の入居を拒まないセーフティネット住宅や居住支援法人を紹介してくれます。
離職して家賃が払えない場合は、住居確保給付金(原則3か月、最長9か月)の窓口にもつないでもらえます。来庁時は児童扶養手当証書と収入がわかる書類を持参すると、相談がスムーズに進みます。
住宅支援を行うNPO法人に助けを求める
民間の審査で何度も断られたときは、ひとり親の住まい探しを支えるNPO法人に相談してください。都道府県から「居住支援法人」に指定された団体は、物件の紹介、内見への同行、入居後の見守りまで、無料や低額で引き受けています。
東京のNPO法人リトルワンズのように、母子家庭に理解のある大家さんと連携し、シングルマザー応援住宅を紹介する団体もあります。
居住支援法人の一覧は国土交通省のサイトで都道府県別に公開されています。住んでいる地域の団体を探し、電話かメールで申し込めます。
シングルマザーが賃貸で利用できる家賃補助などの支援制度
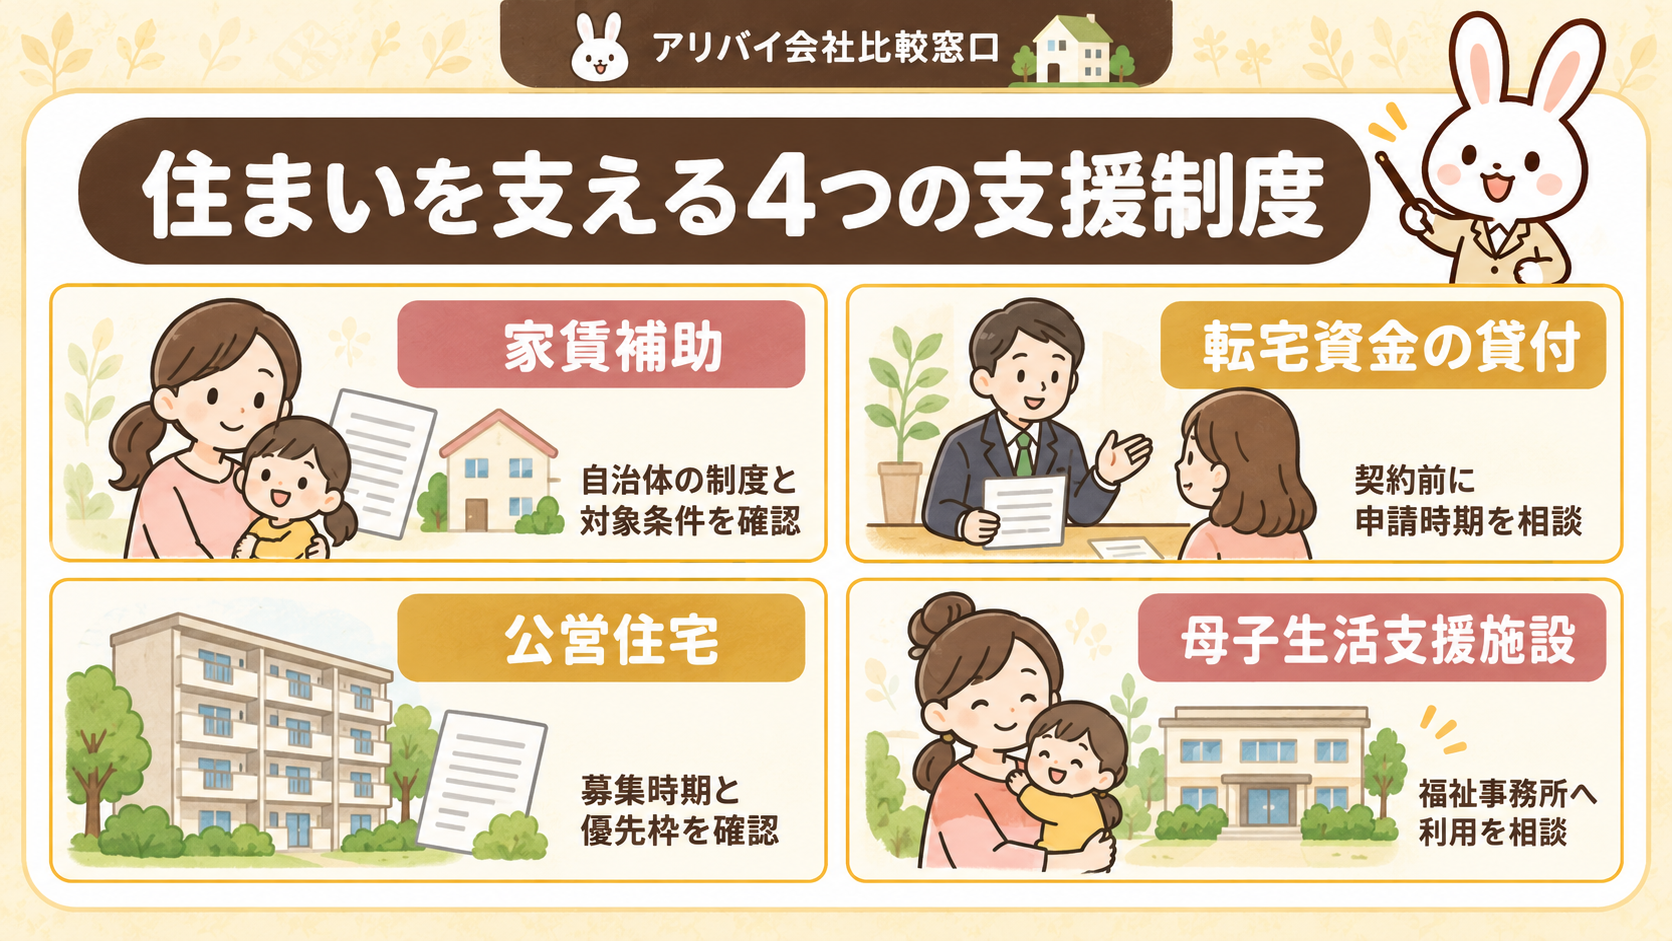
手取り15万円前後で家賃6万円を払うシングルマザーは、審査に通った後も毎月の生活費が苦しくなりがちです。国や自治体は母子家庭の住まいを支えるため、家賃補助、引っ越し資金の貸付、公営住宅の優先入居、母子生活支援施設への入所という4つの制度を設けています。
どの制度も自分で申請しなければ利用できません。物件を探す前に、住んでいる市区町村の子育て支援課で所得制限や対象条件を確認してください。
自治体が独自に実施する家賃補助制度
シングルマザーを対象とした家賃補助は国の一律制度ではなく、市区町村が独自に設けています。たとえば東京都武蔵野市は、民間賃貸に住むひとり親家庭に月額1万円を上限とする住宅費助成を行っています。
対象は、児童扶養手当に近い所得制限を満たし、その自治体に一定期間住んでいる世帯が中心です。申請は入居後が原則のため、賃貸審査の時点では収入として扱われません。転居先の候補となる市区町村ごとに子育て支援課へ制度の有無と条件を問い合わせ、そのうえで物件を絞り込んでください。
母子父子寡婦福祉資金貸付金の転宅資金
| 貸付限度額 | 26万円 |
|---|---|
| 利子 | 保証人ありは無利子、なしは年1.0% |
| 返済期間 | 据置6か月後、3年以内 |
転宅資金は、敷金・礼金や引越し代などの初期費用を低金利で借りられる公的貸付です。申請窓口は市区町村の母子・父子自立支援員です。
申請は賃貸契約の前に済ませてください。物件の見積書を持参し、貸付決定までの約1か月を入居日から逆算して動きます。
公営住宅への優先入居制度
都営や市営などの公営住宅は、家賃が所得に応じて決まる仕組みです。民間賃貸より低い額に抑えられます。
母子家庭は優先入居の対象で、東京都営住宅ではひとり親世帯の当選確率が一般世帯の7倍に優遇されます。
入居には収入基準があり、政令月収15万8,000円以下が原則です。募集は年2〜4回ほどです。
母子生活支援施設への入所
賃貸の審査に通らず住む場所が決まらないときは、児童福祉法第38条に基づく母子生活支援施設を利用できます。対象は18歳未満の子どもを育てる母子家庭で、全国に約200か所あります。
各世帯に個別の居室があり、職員から就労や子育ての支援を受けながら生活できます。利用料は所得に応じて決まり、生活保護世帯や住民税非課税世帯は無料です。
申し込み先は住んでいる市区町村の福祉事務所で、民間の賃貸契約のような保証人や入居審査は必要ありません。DV被害などですぐに家を出たい場合は、緊急入所にも対応しています。
シングルマザーでもUR賃貸の審査に通りやすい理由
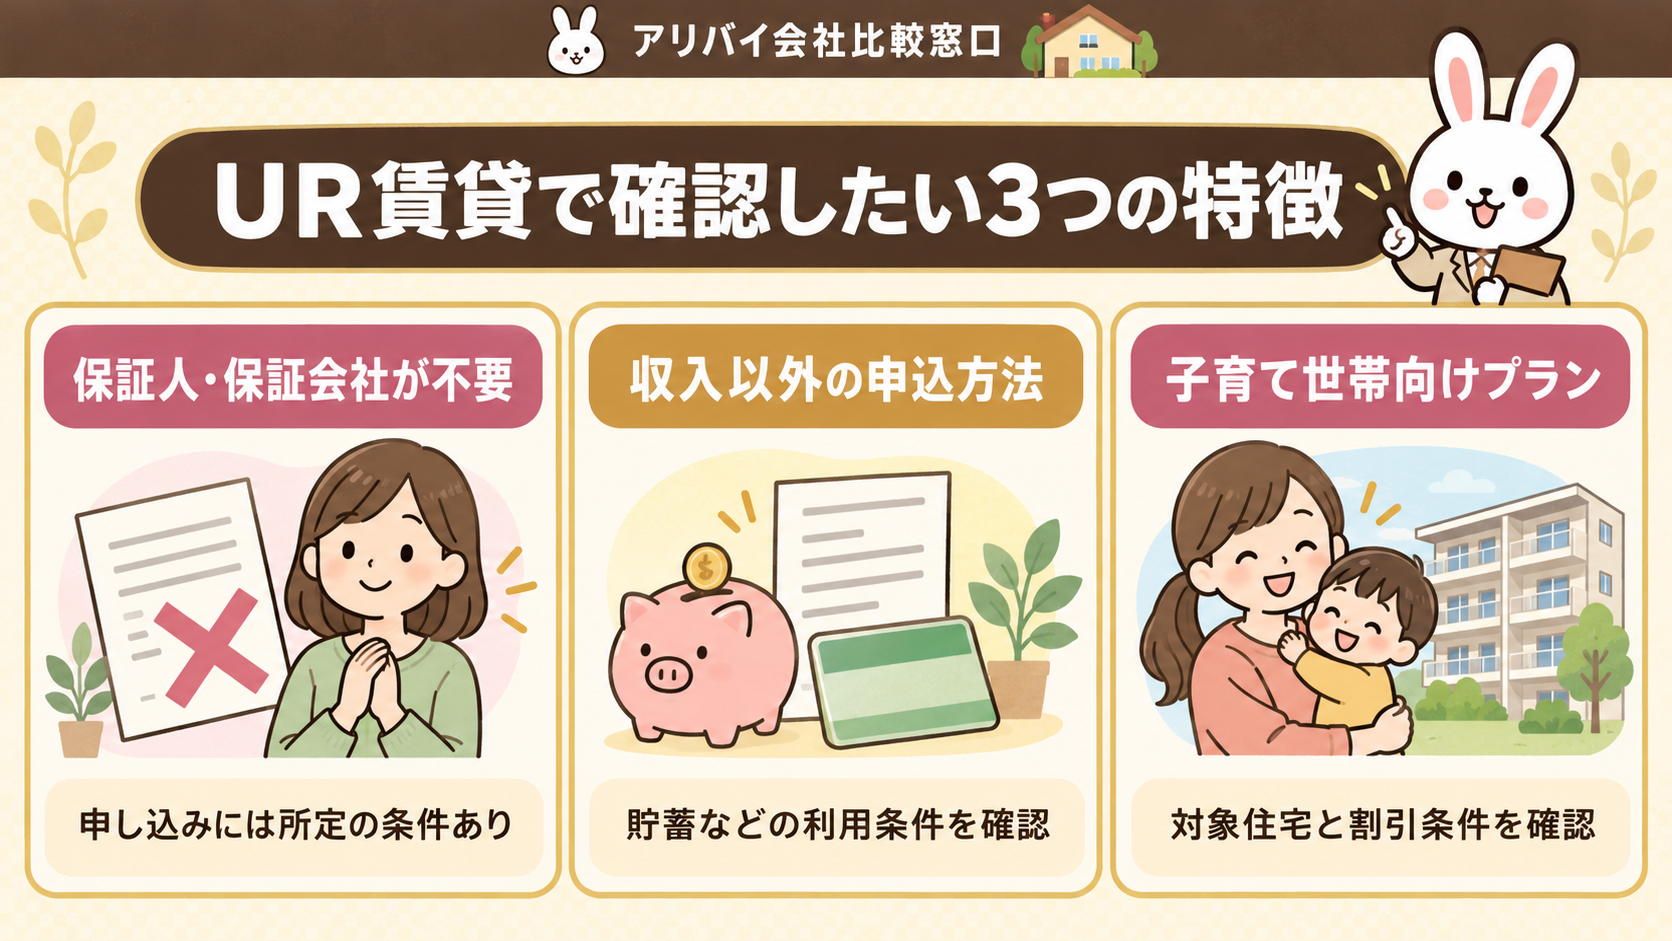
民間の不動産会社で「パート収入だけでは厳しい」と断られた母子家庭でも、UR都市機構の賃貸住宅なら申し込める余地があります。URは連帯保証人も保証会社も求めず、収入や貯蓄の基準を満たすかどうかで入居を判断します。
礼金・仲介手数料・更新料はすべて0円です。初期費用は敷金2か月分と日割り家賃で済みます。
保証人を用意しなくても申し込めるから
UR賃貸は連帯保証人が不要で、民間物件で求められがちな保証会社への加入もありません。頼れる親族がいない母子家庭でも、保証人の問題で断られずに申し込めます。
保証会社を使わないため、初回に家賃の50〜100%ほどかかる保証料も発生しません。
礼金・仲介手数料・更新料も0円です。入居時の支払いは敷金2か月分と日割り家賃が中心で、家賃8万円の部屋なら敷金16万円に日割り分を足した額で入居できます。
収入が基準に届かなくても貯蓄で申し込める制度があるから
UR賃貸に申し込むには、原則として平均月収が家賃の4倍以上必要です。パート勤務の母子家庭では、この基準に届かないケースが多くあります。
月収が足りない場合でも、月額家賃の100倍以上の貯蓄があれば申込資格を満たせます。家賃5万円の部屋なら、必要な貯蓄は500万円です。
貯蓄が足りない人には、家賃を1年分以上まとめて前払いする方法もあります。どちらの方法でも、金融機関で発行した残高証明書を申込窓口へ提出します。
子育て世帯向けの家賃割引プランが用意されているから
UR賃貸の「子育て割」は、18歳未満の子どもを育てる世帯を対象にしています。世帯所得が月額25.9万円以下なら、家賃が最大20%(上限2万5,000円)、最長6年間減額されます。
実家から半径2km以内の団地を選べば「近居割」で家賃が5年間5%下がり、親に子どもを預けながら働く母子家庭にも向いています。子育て世帯で世帯所得が月額25.9万円以下なら、近居割の減額率は20%(上限4万円)に上がります。
無職のシングルマザーが賃貸の審査を通過する方法
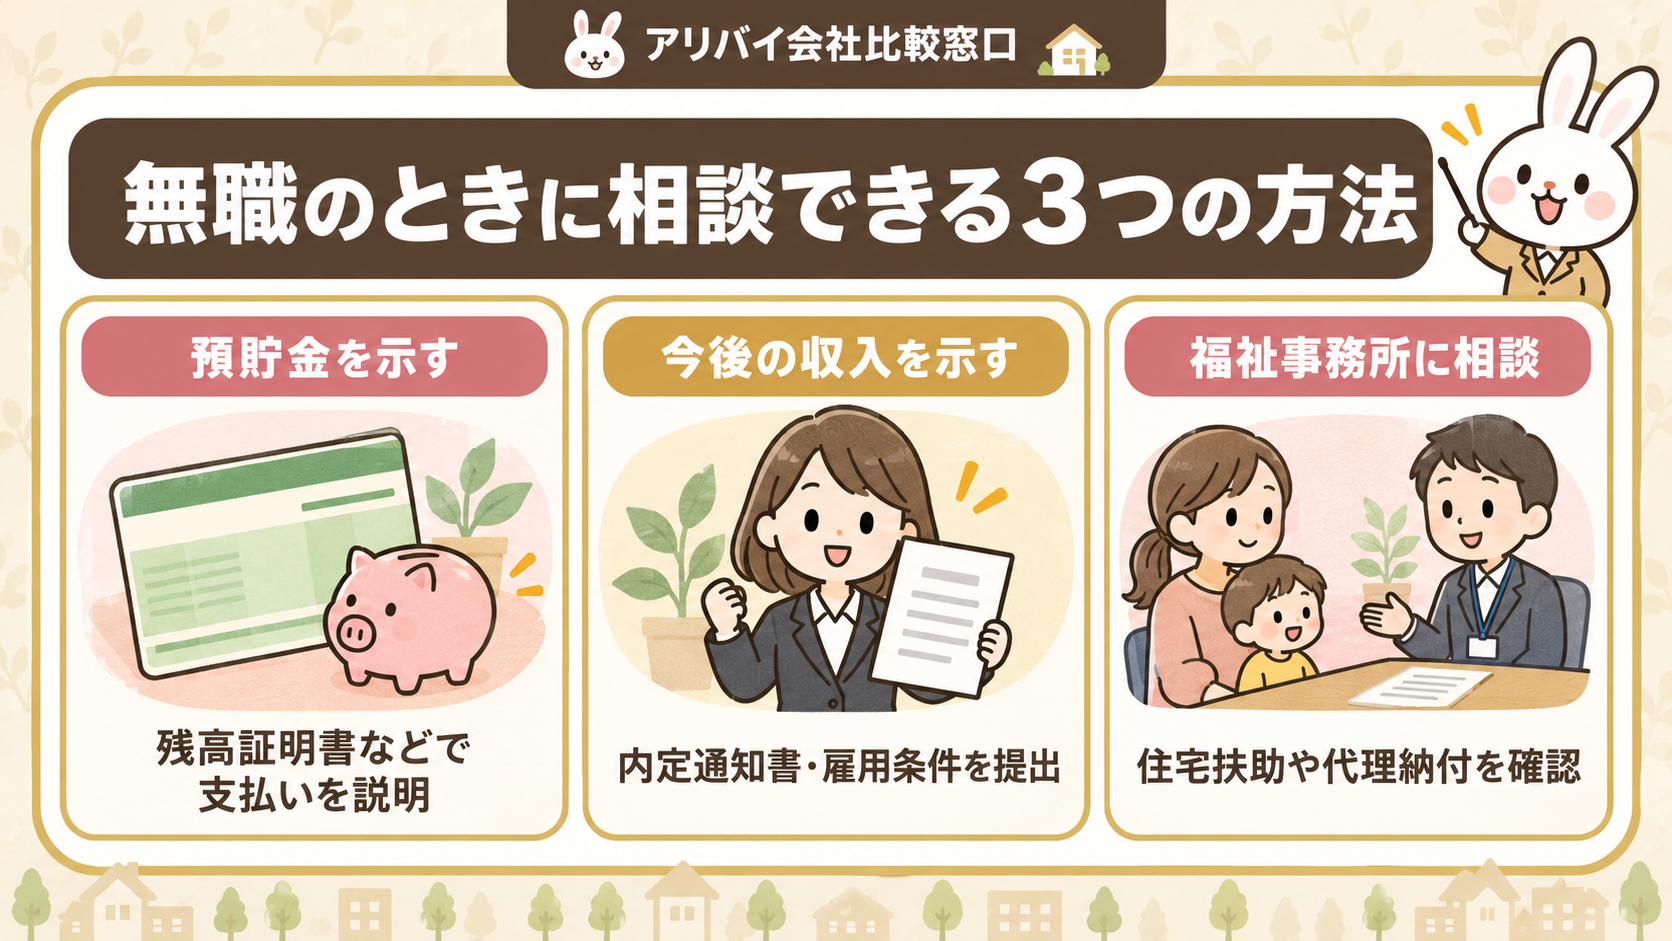
保証会社は、勤務先欄が空白のシングルマザーの申込書を受け取ると、家賃を何か月払い続けられるかを別の資料で確かめます。母子家庭で無職の状態でも、給与明細の代わりになる裏付けを出せれば審査は進みます。
裏付けとして使える資料は、通帳の残高、就職先の内定通知書、生活保護の住宅扶助の3種類です。預貯金で審査する物件では、家賃の24か月分前後の残高を基準にする例が多く見られます。
預貯金の残高を提示して支払い能力を示す
無職で収入証明を出せない場合、管理会社は口座の残高から家賃を払い続けられるかを判断します。目安は家賃の2年分以上。家賃6万円なら144万円が基準です。
提出するのは通帳の写しか、銀行が発行する残高証明書です。残高証明書は1通あたり数百円から1,000円程度の手数料がかかり、発行までに数日かかる銀行もあります。
申込の直前にまとめて入金した残高は、資金の出どころを質問されます。数か月前から同じ口座に預け入れておくと、審査で説明しやすくなります。
内定通知書を提出して今後の収入見込みを伝える
転職活動中で無職の期間でも、就職先が決まっていれば内定通知書や雇用条件通知書を収入証明の代わりに使えます。管理会社は記載された月給や入社日を見て、家賃を払い続けられるかを判断します。
入社日が入居後1〜2か月以内だと評価されやすく、月給の3分の1以内の家賃なら通過の見込みが高まります。
正社員採用であれば雇用形態欄も必ず確認してください。試用期間中の給与が本採用後より低い場合は、試用期間の金額で計算されるため、その額を基準に物件を絞り込みます。
生活保護を受給して住宅扶助の代理納付を利用する
病気や乳幼児の育児ですぐに働けず、貯蓄も残っていない場合は、福祉事務所で生活保護を申請できます。保護が決まると家賃は住宅扶助として支給されます。上限額は東京23区で母子2人世帯なら月64,000円、3人世帯なら月69,800円です。
生活保護を受けている人が審査で断られる理由は、生活保護で保証会社の審査に通らない原因と対策でまとめています。
代理納付を選ぶと、福祉事務所が家主や管理会社へ家賃を直接振り込みます。滞納を心配する大家も入居を認めやすくなります。転居が必要と認められれば、敷金や仲介手数料も一時扶助の対象です。申し込む前に物件の家賃額をケースワーカーへ伝え、上限内に収まるかを確認してください。
賃貸の審査に通らなかったシングルマザーの私が新居を見つけるまで
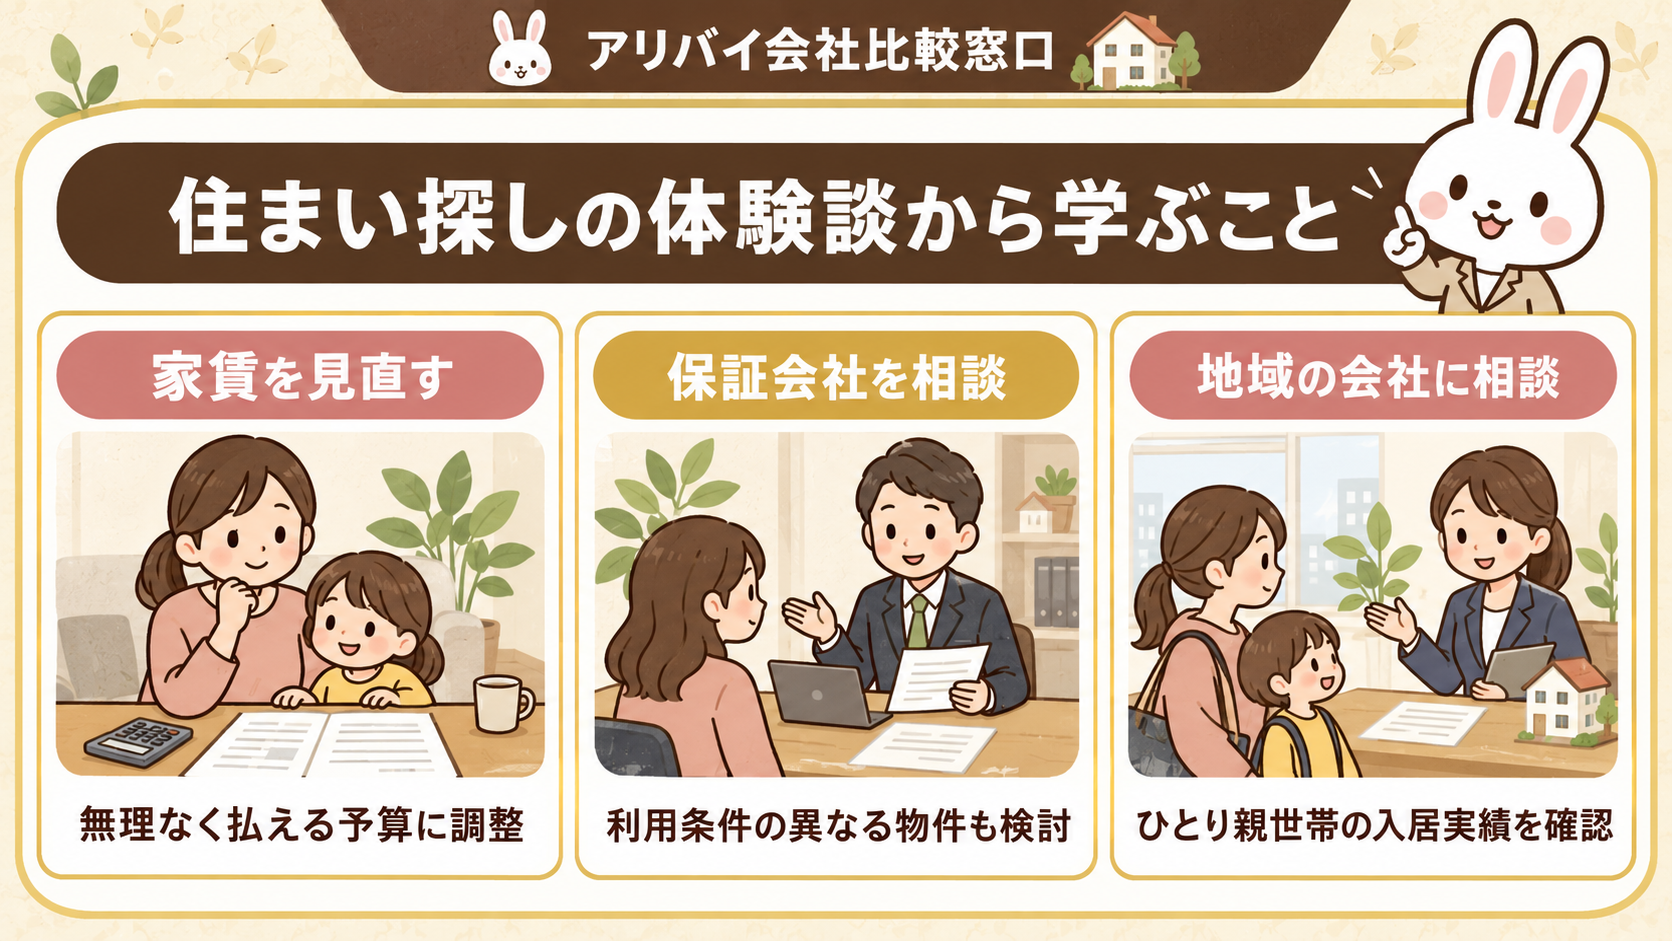
パート勤務で手取り月収14万円、5歳の娘と2人で暮らし始めた私は、離婚直後に申し込んだ賃貸物件の審査に3件続けて落ちました。勤続半年で保証人もいないという条件が重なったためです。
その後、保証会社と相談先の不動産会社を変えました。最初の申し込みから約2か月後に、家賃5万8千円の2DKへ入居できました。
大手の不動産会社で続けて審査に落ちる
離婚直後の私はパート勤務で手取り月14万円でした。そこから家賃6.5万円の2DKを探していました。
大手チェーン2社で計3件申し込み、3件とも保証会社の審査で否決。担当者からは「勤続半年では判断が難しい」と言われただけでした。
家賃が手取りの46%に達していたことも響いています。保証会社は否決理由を開示しないため、同じ保証会社と家賃帯で申し込み直しても通りません。3件目の否決通知は申込から4日後に届きました。
保証会社を変えて別の物件に申し込み直す
2社目の審査にも落ちた後、担当者に理由を尋ねました。返ってきたのは「この物件は信販系の保証会社しか使えない」という答えです。信販系はクレジットの支払い履歴まで照会します。離婚前にカードの引き落としが遅れた月がある私には不利でした。
次は独立系の保証会社を選べる物件に絞って申し込み直しました。結果は条件付きの承認でした。ただ、初回保証料は家賃1か月分と割高だったため、契約は見送って別の不動産会社にも相談することにしました。
地域密着の不動産会社で母子家庭に優しい物件に出会う
3社目に訪ねたのは、駅前で40年営業する小さな不動産会社でした。担当者は大家さんと直接話せる間柄で、児童扶養手当を含めた月収の内訳を伝える場を設けてくれました。
紹介されたのは家賃5万8千円の2DK。大家さん自身がひとり親世帯へ貸した実績を持つ物件で、保証会社も審査の柔軟な1社に絞って申し込みました。
承認は申し込みから4日後。大手で落ちたときと同じ収入のまま入居できたのは、担当者が勤務先と子どもの年齢を事前に大家さんへ説明してくれたおかげです。
シングルマザー賃貸審査通らないに関するよくある質問
賃貸の審査に通らないシングルマザーからは、保証人の要否や不動産会社の本音について多くの質問が届きます。
18歳の人が賃貸を借りる際、保証人は必要ですか?
2022年4月の民法改正で成年年齢が18歳に引き下げられ、18歳なら親の同意なしで賃貸契約を結べます。
ただし収入や勤続の実績が少ないため、管理会社から親を連帯保証人に求められることが多くあります。保証人を立てられない場合は保証会社の利用が条件となり、初回に家賃の50〜100%程度の保証料がかかります。
10代のシングルマザーが申し込むときは、親の連帯保証か親名義での契約を用意すると審査に通りやすくなります。
シングルマザーの問題点は何ですか?
厚生労働省の令和3年度全国ひとり親世帯等調査によると、母子世帯の母の平均年間就労収入は236万円です。パートやアルバイトで働く人が約4割を占めており、収入が低く不安定な点が大きな課題です。
子どもの急な発熱で仕事を休みやすく、勤務時間も増やしにくい状況にあります。
家探しでは収入面の弱さが、そのまま賃貸審査で不利になる要因になります。家賃補助や公営住宅の優先入居制度も組み合わせて、住まいを確保してください。
なぜ金持ちは賃貸物件を選ぶのですか?
資産に余裕のある人が賃貸に住む主な理由は、住宅に大金を固定せず、株式や事業へ資金を回せるからです。持ち家は毎年の固定資産税や修繕費がかかり、木造住宅の法定耐用年数は22年しかありません。
賃貸なら転勤や子どもの進学に合わせてすぐ住み替えられます。売却の手間もかかりません。
富裕層は預金残高を見せるだけで支払い能力を証明できます。そのため、家賃の2年分程度の貯蓄があれば、収入が低くても預貯金審査に通る物件があります。
不動産屋が一番嫌がることは何ですか?
不動産会社の担当者が最も警戒するのは、申込書への虚偽記載です。勤務先や年収を偽ると、保証会社が在籍確認や源泉徴収票と照合した段階で発覚し、その時点で審査は否決となります。入居後に判明すれば契約解除の対象です。
シングルマザーの場合も、パート勤務であることや児童扶養手当の受給額は正確に申告するほうが審査で有利に働きます。審査結果が出た後の申込キャンセルや、連絡が2〜3日つかない状態も担当者が嫌う行動に入ります。
まとめ:シングルマザー賃貸審査通らないで最初にやるべきこと
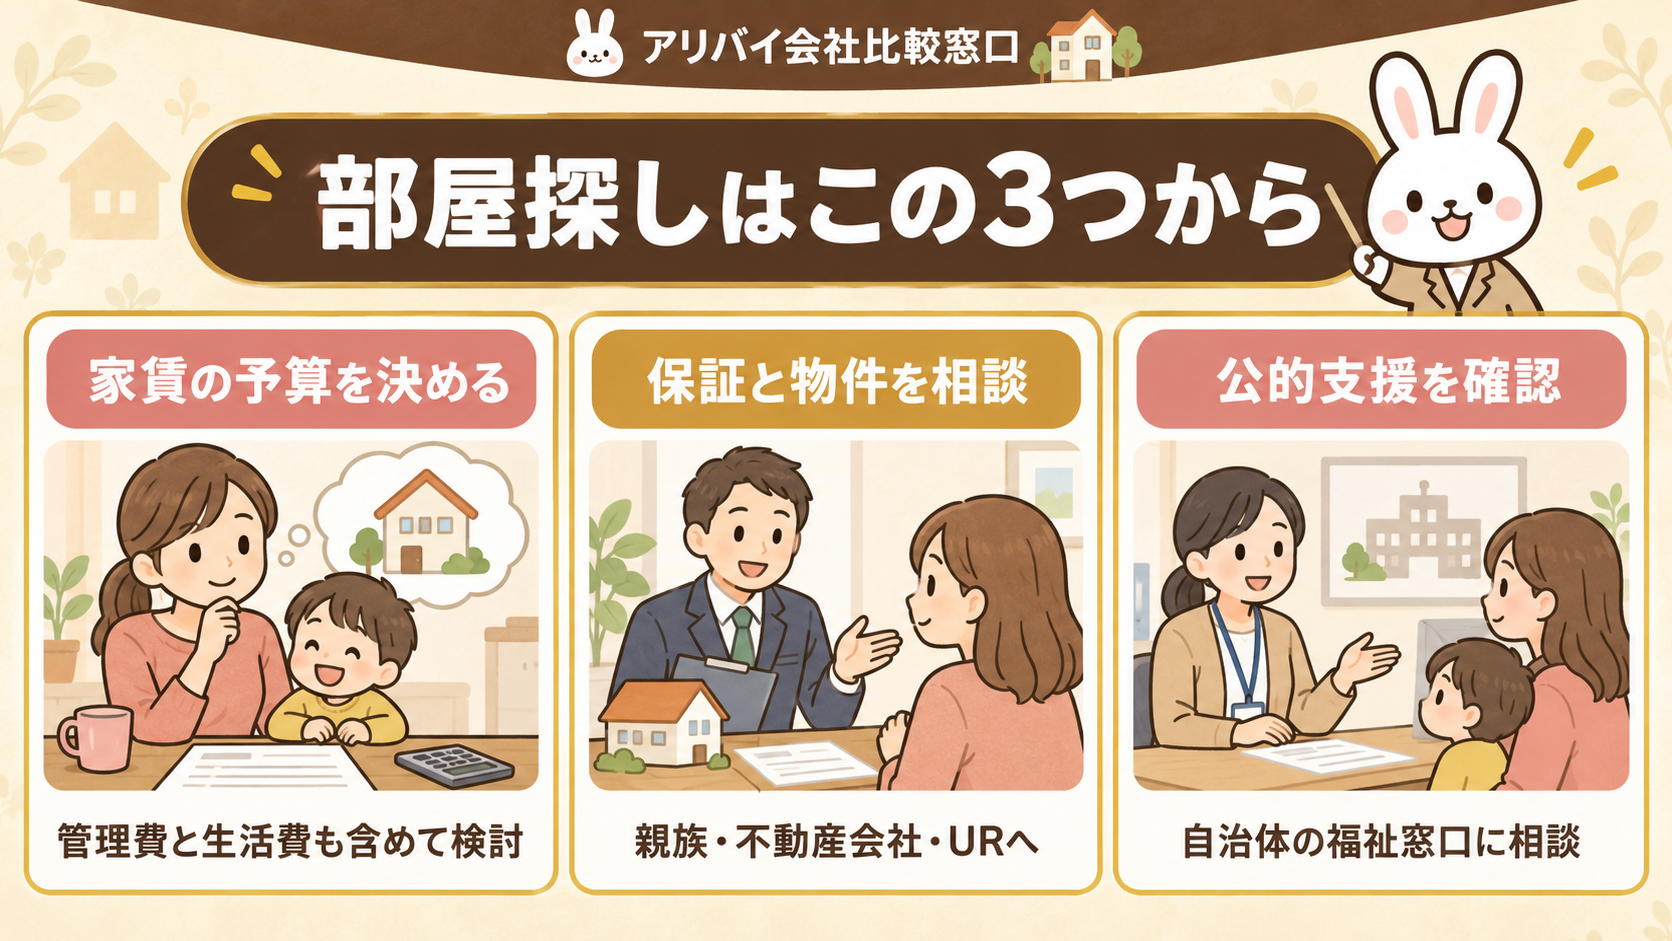
審査に続けて落ちたシングルマザーが最初に見直すべきなのは、物件選びより家賃設定です。手取り18万円なら家賃は6万円以内が目安になります。
- 家賃上限を手取りの3分の1以下に決める
- 親族に連帯保証人を打診する
- UR賃貸や地域密着の不動産会社に申し込む
それでも母子家庭で賃貸を借りられない場合は、住んでいる市区町村の福祉窓口で家賃補助と公営住宅の優先入居を同時に申し出てください。