生活保護だと賃貸を借りる際に保証会社の審査に通らない?原因と対策を解説!
生活保護を受けており、賃貸契約時の保証会社の審査に落ちたという人は多いでしょう。
物件を紹介してもらえず、不動産会社で受給を理由に門前払いされることもあります。
この記事では、審査が通らない原因の切り分け方から、独立系保証会社の活用、ケースワーカーとの連携、公営住宅や居住支援法人の頼り方まで、具体的な方法を紹介します。
審査に通りにくい人に共通する点は、アパートを借りれない人の特徴と対処法でまとめています。
- 審査に落ちる原因は受給そのものより信用情報や家賃設定にある
- 独立系保証会社の物件を選べば通過率が上がる
- 住宅扶助の範囲内で家賃を抑えると審査が有利になる
- ケースワーカーや居住支援法人の協力で選択肢が広がる
目次
結論:生活保護でも保証会社の審査に通過して賃貸を借りられる可能性はある
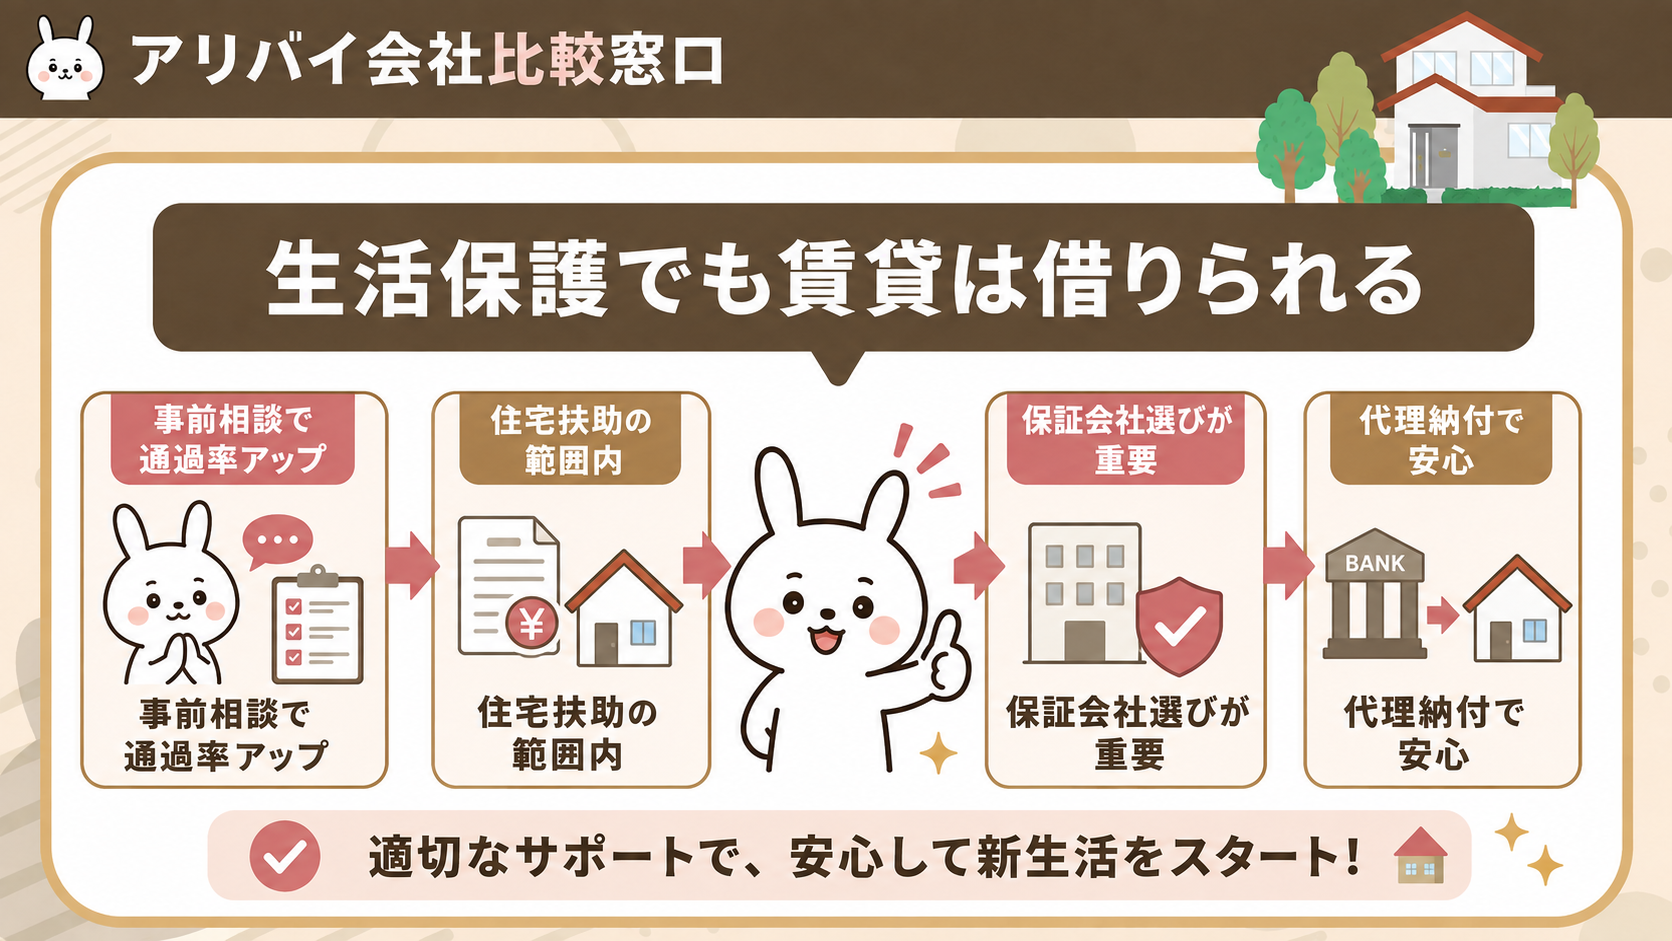
生活保護を受けている人でも、賃貸物件への入居は制度上まったく問題ありません。実際、家賃分は住宅扶助として自治体が支給し、多くの自治体で家賃を大家へ直接支払う代理納付にも対応しています。
保証会社に断られる理由の多くは、受給という事実ではなく、過去の滞納歴や信用情報、家賃設定のミスマッチにあります。原因を一つずつ整理し、独立系保証会社を扱う物件やケースワーカーの支援を組み合わせれば、入居できる可能性は大きく広がります。
生活保護で保証会社の審査が通らない主な理由
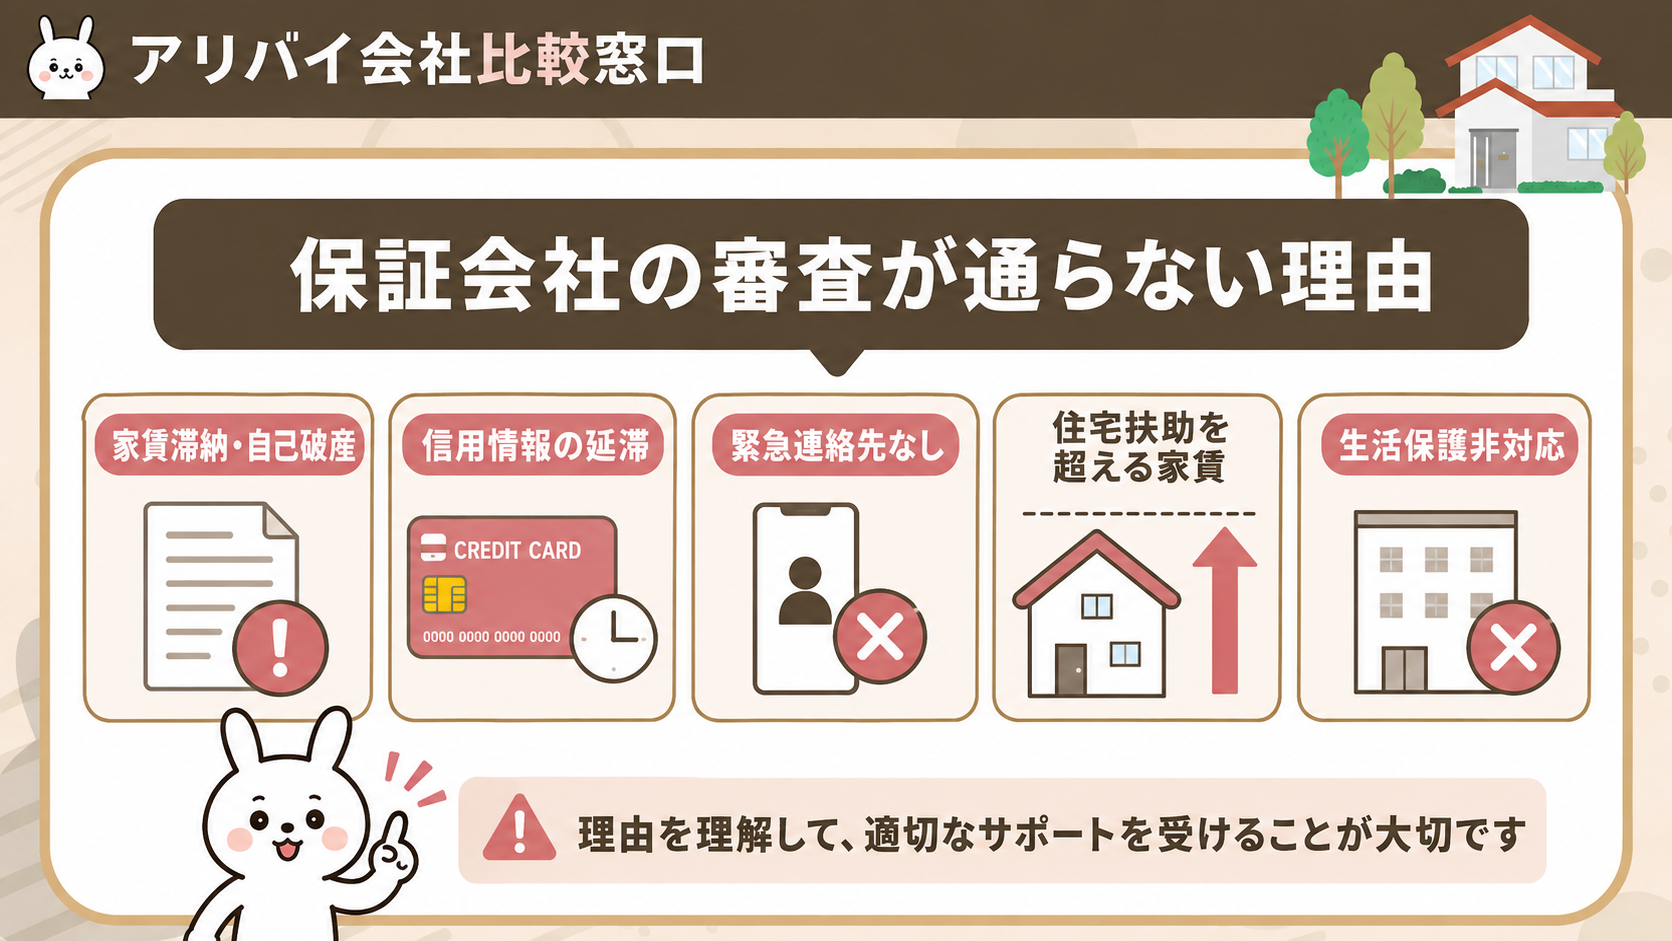
生活保護を受給していること自体で審査に落ちるケースは少なく、大家が受給者を敬遠していない物件でも保証会社の段階で断られることがあります。理由が開示されないまま落ちる例も多く、原因を切り分けておくことが再申込の成否を分けます。
- 家賃滞納や自己破産の履歴が残っている
- 信用情報にクレジットやローンの延滞記録がある
- 連帯保証人や緊急連絡先を用意できない
- 住宅扶助の上限を超える家賃を選んでいる
- 生活保護非対応の物件に申し込んでいる
こうした要因が重なると、受給理由ではなく信用面や条件面で落とされている可能性が高まります。心当たりを一つずつ確認し、次の申込で改善してください。
過去の家賃滞納や自己破産の履歴が残っている
保証会社の審査で落ちる原因として最も多いのが、過去の家賃滞納歴や自己破産の記録です。前の住まいで家賃を数か月分ためてしまった経験があると、その情報が保証会社のデータベースに残り、次の申し込みで不利に働きます。
自己破産をした場合、CICやJICCでは5年、銀行系のKSCでは官報情報として7年(2022年11月4日に10年から短縮)が登録期間の目安です。この期間中は、信販系の保証会社を使う物件で特に審査が厳しくなります。
滞納した家賃を後から完済しても、記録がすぐに消えるわけではありません。独立系の保証会社を採用した物件に絞って申し込むことで、通過の可能性を高められます。
クレジットカードやローンの延滞など信用情報に傷がある
信販系の保証会社に申し込むと、審査担当者は信用情報機関に照会をかけます。クレジットカードの支払い遅延やスマホ本体の分割払いの滞納が記録されていると、この段階で家賃の支払い能力に不安があると判断されやすくなります。
カードの延滞歴がある人は、クレジットカードの滞納が賃貸審査に与える影響を確認してから申し込んでください。
生活保護の受給そのものより、過去の金銭トラブルが尾を引くケースは珍しくありません。延滞情報は入金から5年間は信用情報に残り続けるため、本人が完済したつもりでも記録が消えていない場合があります。
CICへ開示請求すれば、インターネット開示なら500円で自分の延滞履歴を確認できます。過去に思い当たる支払い遅れがある人は、信販系を避けて独立系の保証会社を扱う物件に絞ると、審査が前に進みやすくなります。
連帯保証人や緊急連絡先を用意できない
保証会社の申し込み書には、本人と連絡が取れない場合に代わりとなる緊急連絡先の記入欄があります。生活保護を受給している人の中には、親族と疎遠だったり身寄りがなかったりで、この欄を埋められず申し込みの段階でつまずくケースが目立ちます。
緊急連絡先は連帯保証人とは違い、家賃を肩代わりする責任を負う立場ではありません。安否確認や本人への取り次ぎが役割です。友人や知人、勤務経験のある職場の担当者でも登録できるため、親族にこだわる必要はありません。
どうしても候補がいない場合は、居住支援法人やケースワーカーが連絡先を引き受けられるか相談してください。空欄のまま提出すると審査保留となり、契約が長引きます。
住宅扶助の上限を超える家賃の物件を選んでいる
保証会社が申し込み書類の家賃額を見て、住宅扶助の基準額を上回っていると判断すると、その時点で審査を止めるケースがあります。生活保護の家賃補助には自治体ごとに上限があり、たとえば単身世帯なら東京23区で53,700円前後が目安です。
この枠を超える物件を申し込むと、超過分を保護費のなかからやり繰りすることになり、保証会社は家賃滞納のリスクが高いと見なします。実際に、滞納歴がなく人柄に問題のない受給者でも、家賃設定だけを理由に断られる例が報告されています。
契約前にケースワーカーへ上限額を確認し、住宅扶助の範囲内に収まる家賃の物件へ絞り込んでください。共益費や管理費が別途かかる物件は総額で判断されます。
生活保護に対応していない物件を申し込んでいる
物件情報に問題がなくても、大家さんが生活保護受給者の入居を認めていない物件では、保証会社の審査以前に申し込み自体が受け付けられません。
不動産ポータルサイトで見つけた物件の多くは、受給状況を明かした時点で断られるケースがあります。特に築浅の人気物件や大手管理会社の物件では、受給理由を伝えた段階で内覧を断られることも珍しくありません。
対応可否は物件ごとに大家さんの方針で決まります。申し込み前に不動産会社へ受給中である旨を正直に伝え、生活保護の受け入れ実績がある物件に絞って探すことで、無駄な申し込みと審査落ちを避けられます。
受給状況を隠して申し込んでも、後の書類確認で発覚し契約が白紙になります。最初から対応物件だけを紹介してもらってください。
審査に通らないときに知っておきたい保証会社3つの系統
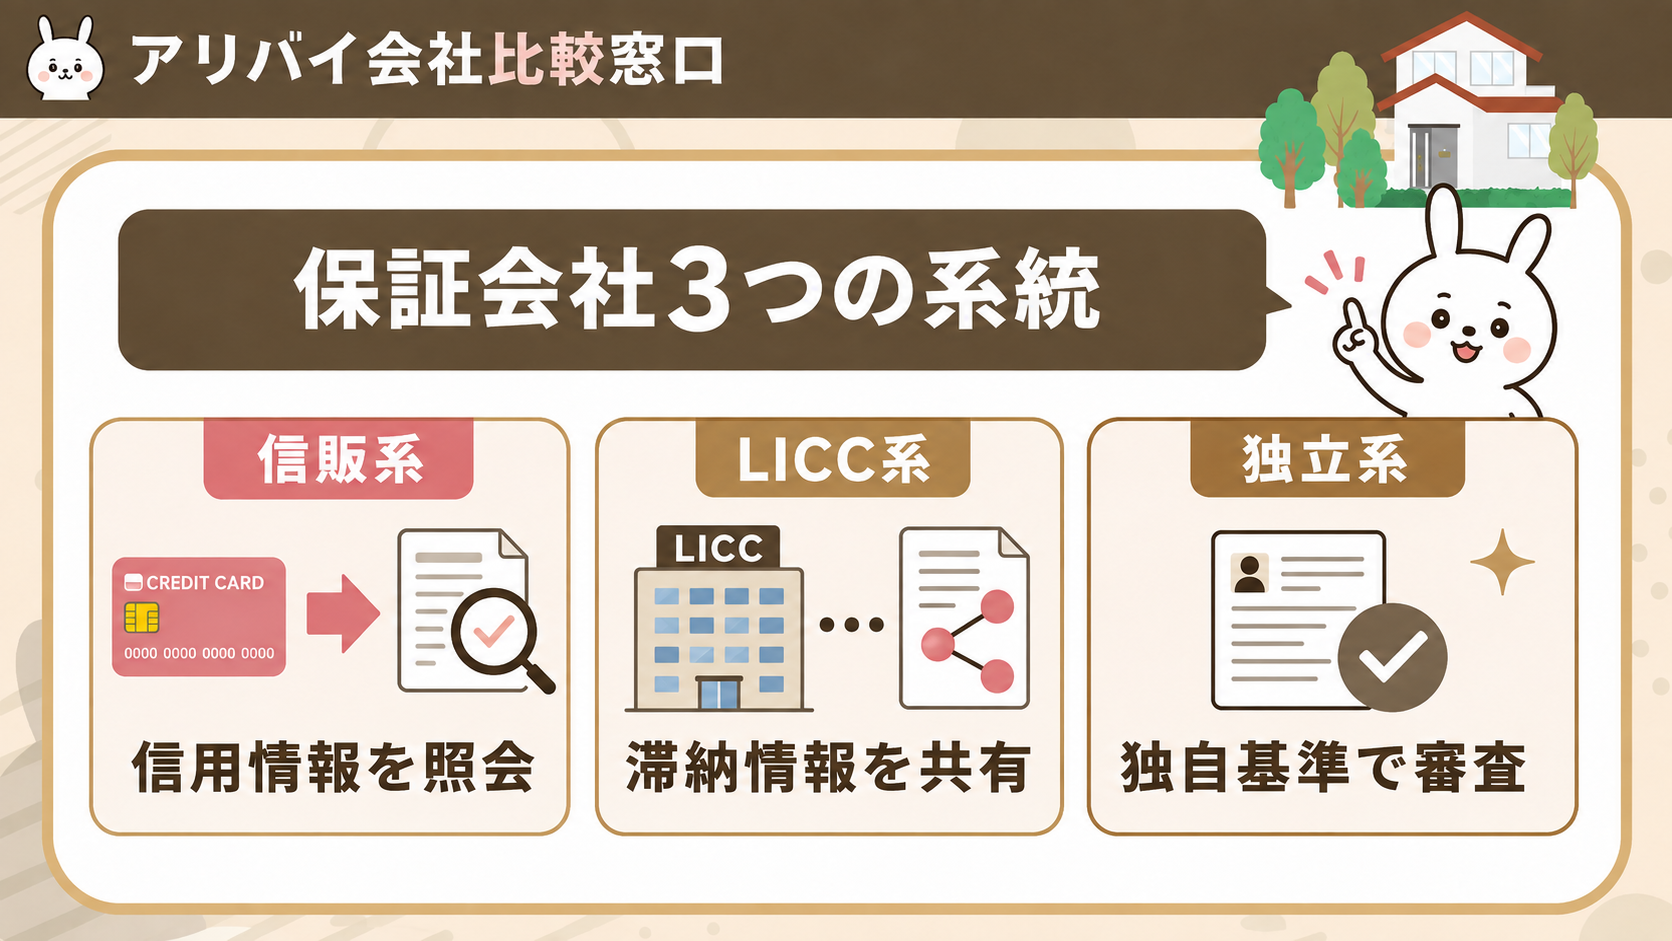
生活保護で保証会社の審査に落ちた人の多くは、申し込んだ物件がどの系統の保証会社を使っていたかを把握していません。保証会社は大きく信販系・LICC系・独立系の3つに分かれ、系統ごとに審査基準が大きく異なります。
同じ人でも申込先の系統を変えれば結果が変わることがあり、生活保護で審査に通らない状況を打開する鍵は系統選びにあります。
| 系統 | 審査基準 | 生活保護での通りやすさ |
|---|---|---|
| 信販系 | クレジット情報を照会 | 通りにくい |
| LICC系 | 加盟会社の滞納情報を共有 | やや通りにくい |
| 独立系 | 独自基準で判断 | 通りやすい |
信用情報に不安がある場合は、独立系を扱う物件へ絞り込む方法が現実的です。
信販系はクレジット情報を照会するため通りにくい
信販系の保証会社は、審査の際に信用情報機関(CIC)に登録されたクレジットヒストリーを照会します。過去にクレジットカードやローンの返済が61日以上遅れた履歴、いわゆる異動情報が残っていると、この時点で審査が止まります。
延滞や自己破産の記録は、事故情報として最長5年間保存されます。生活保護の受給そのものが原因ではなく、信用情報の傷が理由で落ちるケースが大半です。
代表的な信販系はオリコフォレントインシュアやジャックス、エポスなどです。過去にこれらの会社と取引があり延滞歴が残っている場合、同系列の保証審査は避けたほうが賢明です。
自分の信用情報は、CICに500円(インターネット開示)で請求して確認できます。異動情報があるなら、信販系ではなく独立系を扱う物件へ絞ってください。
LICC系は加盟会社間の滞納情報を共有している
LICCは全国賃貸保証業協会の略で、加盟する保証会社が家賃の滞納履歴を相互に登録する仕組みを持っています。過去に別の物件で3か月以上の滞納があった場合、加盟会社のどこに申し込んでも同じ記録が照会されるため、審査で不利になります。
信販系のようにクレジットカードやローンの信用情報までは見ませんが、賃貸に特化した滞納データを共有している点が特徴です。過去に立て替え代位弁済を受けた履歴は、一般に5年程度保持されます。
過去に家賃滞納の心当たりがある場合は、加盟外の独立系を扱う物件へ切り替えるほうが通過率は高くなります。
独立系は独自基準のため生活保護でも通りやすい
独立系の保証会社は、どの信用情報機関にも加盟していません。そのため、過去のクレジットカード延滞や自己破産の履歴を照会されずに審査が進みます。信用情報に傷がある人でも通過できる可能性が高いのが最大の特徴です。
審査で重視されるのは、家賃の支払い能力があるかどうか。生活保護受給者の場合、住宅扶助が毎月安定して支給されるため、家賃の原資が明確です。この点をプラス材料と判断する会社も少なくありません。
保証料の相場は初回で月額賃料の50〜100%程度、更新料は年間1万円前後が一般的です。物件探しの際は「独立系保証会社を利用できるか」を不動産会社に必ず確認してください。
独立系でも会社ごとに基準は異なります。過去に同じ系列で滞納した記録があると通りにくいため、申し込む前に不動産会社へ相談しておくと安心です。
生活保護で保証会社の審査を通すためにやるべきこと
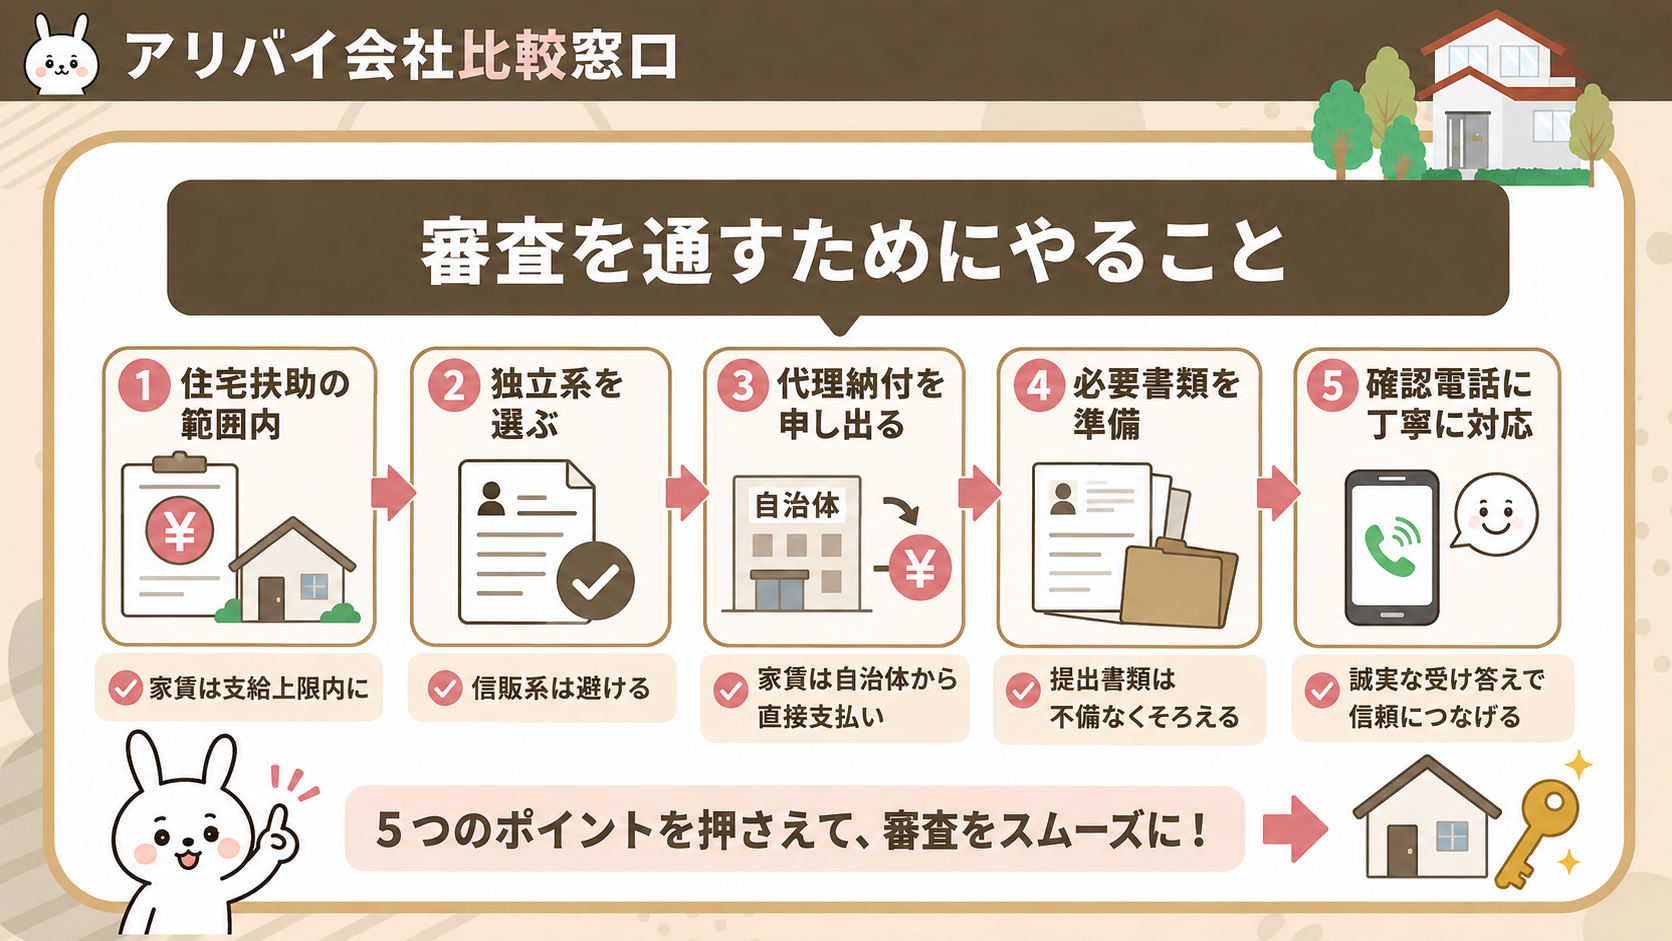
保証会社の審査に落ちた人でも、申し込み方や物件の選び方を変えれば通過率は上がります。審査で見られるのは家賃が住宅扶助内に収まっているか、家賃回収のリスクが低いかの2点です。ここに沿って準備を整えれば、断られ続けた状況を変えられます。
- 住宅扶助の上限内に家賃を抑えた物件へ絞り込む
- 独立系の保証会社を採用した物件を優先して探す
- 家賃を自治体が直接支払う代理納付を申し出る
- 身分証や受給証明など必要書類を事前にそろえる
- 保証会社からの確認電話には落ち着いて丁寧に応じる
代理納付は家賃の未払いリスクをなくすため、保証会社の判断が変わりやすくなります。申し込み前にケースワーカーへ相談し、代理納付の利用可否を確認しておくと手続きがスムーズです。
住宅扶助の範囲内で家賃を抑えた物件を選ぶ
保証会社が家賃の立て替えリスクを判断する際、月々の支払い総額が受給者の負担能力に見合っているかを見ています。家賃が住宅扶助の上限を超えている物件は、差額を自費で払う前提となり、滞納の懸念から審査で不利に働きます。
見落としやすいのが、家賃本体だけでなく共益費や管理費を含めた毎月の確定額です。家賃6万円でも管理費5,000円が加われば、支払い総額は6万5,000円になります。
家賃本体・共益費・管理費を合算した毎月の確定額を先に算出し、住宅扶助の上限内に収めてください。
上限内に確実に収まる物件を選ぶことが、審査を通す第一歩です。数千円の超過でも判断が分かれるため、内覧前に金額を確認してください。
独立系の保証会社を採用している物件を探す
信販系やLICC系で立て続けに落ちた人でも、独立系の保証会社が入る物件なら通ることがあります。独立系はクレジットカードの利用履歴や信販の信用情報を照会しないため、過去の延滞が審査結果に響きにくいからです。
独立系でも審査に落ちることはあります。原因と対処法は独立系保証会社の審査に落ちる原因で解説しています。
問題は、どの物件がどの保証会社を使っているかが、募集情報だけでは分からない点にあります。不動産会社に「独立系の保証会社が使える部屋を探している」と直接伝えて、対応可能な物件だけに絞り込むのが実際的です。
内見前に保証会社の系統を尋ね、独立系かどうかを教えてもらう。信販系しか使えない物件は申し込み前に避ける。
保証会社の選択を間違えなければ、生活保護でも入居できる部屋の幅は大きく広がります。
家賃を自治体が直接支払う代理納付を申し出る
保証会社の審査担当者が最も警戒するのは、家賃の滞納リスクです。代理納付を使えば、住宅扶助費が受給者を経由せず、自治体から大家や管理会社の口座へ毎月直接振り込まれます。
受給者が家賃を使い込む余地がなくなるため、保証会社にとって立て替えの心配が減り、審査の印象が大きく変わります。
担当のケースワーカーに代理納付を希望すると伝え、物件の申し込み時に不動産会社へも「代理納付を利用する」と共有してください。自治体が大家へ直接送金する仕組みが、申込書の段階で伝わります。
申し込みの際に代理納付の利用予定を書面で示すと、滞納懸念という最大のマイナス材料を先に打ち消せます。
必要書類を事前にそろえて申し込みに臨む
保証会社への申し込み当日、書類の一部が足りずに手続きが止まる。生活保護受給者の申し込みでは、この足止めが審査の遅れや不信感につながります。事前準備で防げるものばかりです。
一般的な入居申込では、本人確認書類、生活保護受給者証、収入や扶助額を証明する決定通知書を求められます。緊急連絡先の氏名と連絡先も記入欄に必要です。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 生活保護受給者証または保護決定通知書
- 住宅扶助額がわかる書類
- 緊急連絡先の連絡先情報
書類がそろっていれば審査担当者の確認作業が早まり、記入漏れによる差し戻しも減ります。受給を証明する書類を最初に提示することで、住宅扶助による家賃支払いの安定性を示せます。
受給者証の有効期限と、記載された氏名や住所が現状と一致しているかを確認してください。
保証会社からの電話連絡に丁寧に対応する
保証会社は申込書の内容を確認するため、申込者本人へ直接電話をかけてきます。この本人確認の電話で連絡が取れなかったり、態度が悪いと判断されたりすると、支払い能力や人柄に問題ありと見なされ審査に落ちるケースがあります。
登録した携帯番号は常に出られる状態にしておき、着信があれば折り返してください。電話では氏名や生年月日、勤務状況の代わりに生活保護の受給状況を落ち着いて答えます。
非通知や知らない番号を無視すると連絡不通扱いになります。日中に出られない事情があれば、申込時に連絡がつきやすい時間帯を不動産会社へ伝えておくと安心です。
審査に通らない人が頼るべき不動産会社の選び方
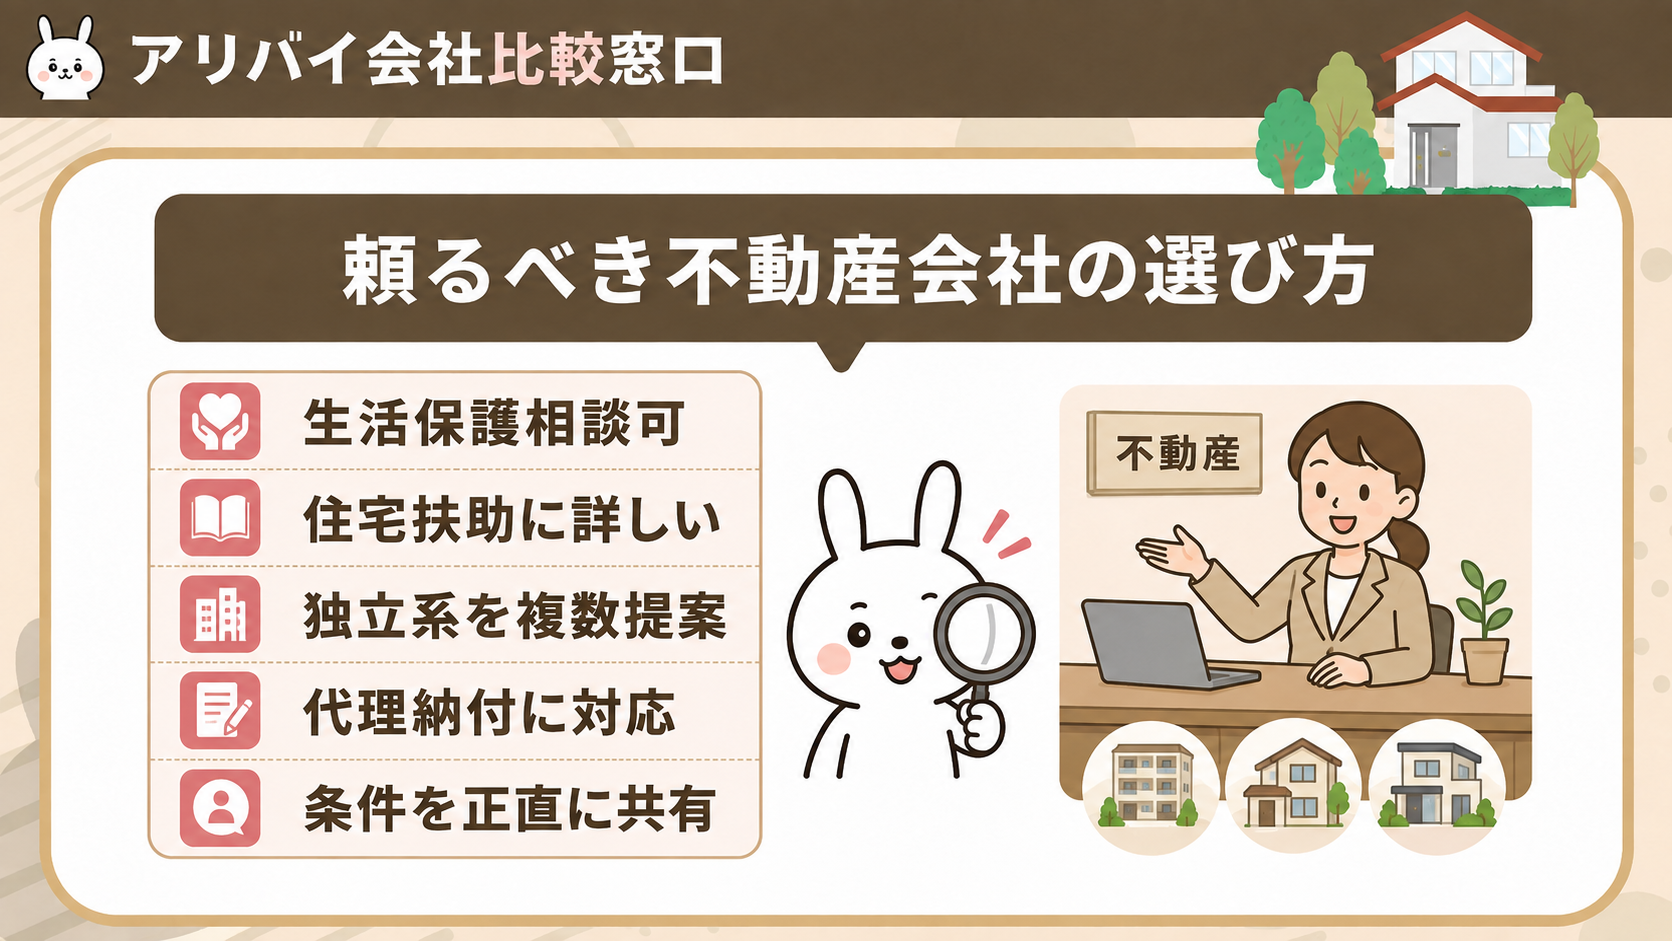
保証会社の審査に落ちた人が同じ物件を扱う別の店舗に問い合わせると、対応の温度差に驚くことがあります。生活保護の入居に慣れた不動産会社かどうかで、紹介される物件数も審査の通りやすさも変わります。
生活保護の受け入れに慣れた不動産会社を見分ける基準
物件情報サイトで問い合わせると、受給を伝えた途端に「その物件は難しい」と即答する店があります。慣れた会社の反応は違います。
- 広告に「生活保護相談可」「福祉世帯歓迎」と明記している
- 住宅扶助の上限額を尋ねても即答できる
- 独立系保証会社を扱う物件を複数提示できる
- 代理納付やケースワーカーとの連携に慣れている
受給理由を聞いても表情を変えず、住宅扶助の範囲で探せる物件をその場で数件出せる担当者は、過去の契約実績が豊富です。
反対に、扶助上限を「いくらですか」と逆に聞き返す店は経験が浅く、審査で落ちても代替案を出せず時間を浪費します。地域の福祉事務所が紹介する店から当たると確実です。
親身に物件を探してくれる担当者を見つける方法
足立区の相談者は地元の不動産屋で門前払いされた後、受給理由を理解して動いてくれる一人の担当者に出会えたことで、内覧まで進めています。担当者の当たり外れは、物件探しの結果を大きく左右します。
見極めたいのは、初回相談での対応です。住宅扶助の上限額を先に確認し、その範囲で候補を絞ってくれる担当者は、生活保護の仕組みを理解しています。逆に上限を無視して高額物件を勧めてくる場合は、代理納付や独立系保証会社への知識が浅いおそれがあります。
複数の店舗に足を運び、代理納付やケースワーカーとの連携について具体的に答えられるかを比べてください。受給状況を伝えても表情を変えず、対応可能な物件を即座に挙げてくれる担当者が最も信頼できます。
「代理納付に対応できますか」「独立系の保証会社を使える物件はありますか」と尋ね、明確に答えられる担当者を選んでください。
相談時に受給状況を正直に伝えて条件を共有する
不動産会社の窓口で受給の事実を隠したまま話を進めると、内見や仮申し込みの後で発覚し、契約直前にキャンセルされます。手間も時間も無駄になるため、最初の問い合わせ段階で受給中であることを明かすのが結果として早く決まります。
伝えるべき条件は具体的な数字で整理しておくと担当者が動きやすくなります。住宅扶助の上限額、代理納付の可否、緊急連絡先の有無、この3点を最初に共有してください。
- 住宅扶助の上限額(自治体ごとに設定された家賃の上限)
- 家賃を自治体が直接支払う代理納付の希望
- 緊急連絡先を頼める親族や支援者の有無
条件が食い違ったときの相談先として、法テラスのサポートダイヤル(0570-078374、平日9時から21時、土曜9時から17時)も控えておくと安心です。正確な情報を先に渡すほど、対応可能な物件を担当者が絞り込みやすくなります。
ケースワーカーと連携して審査を有利に進める方法
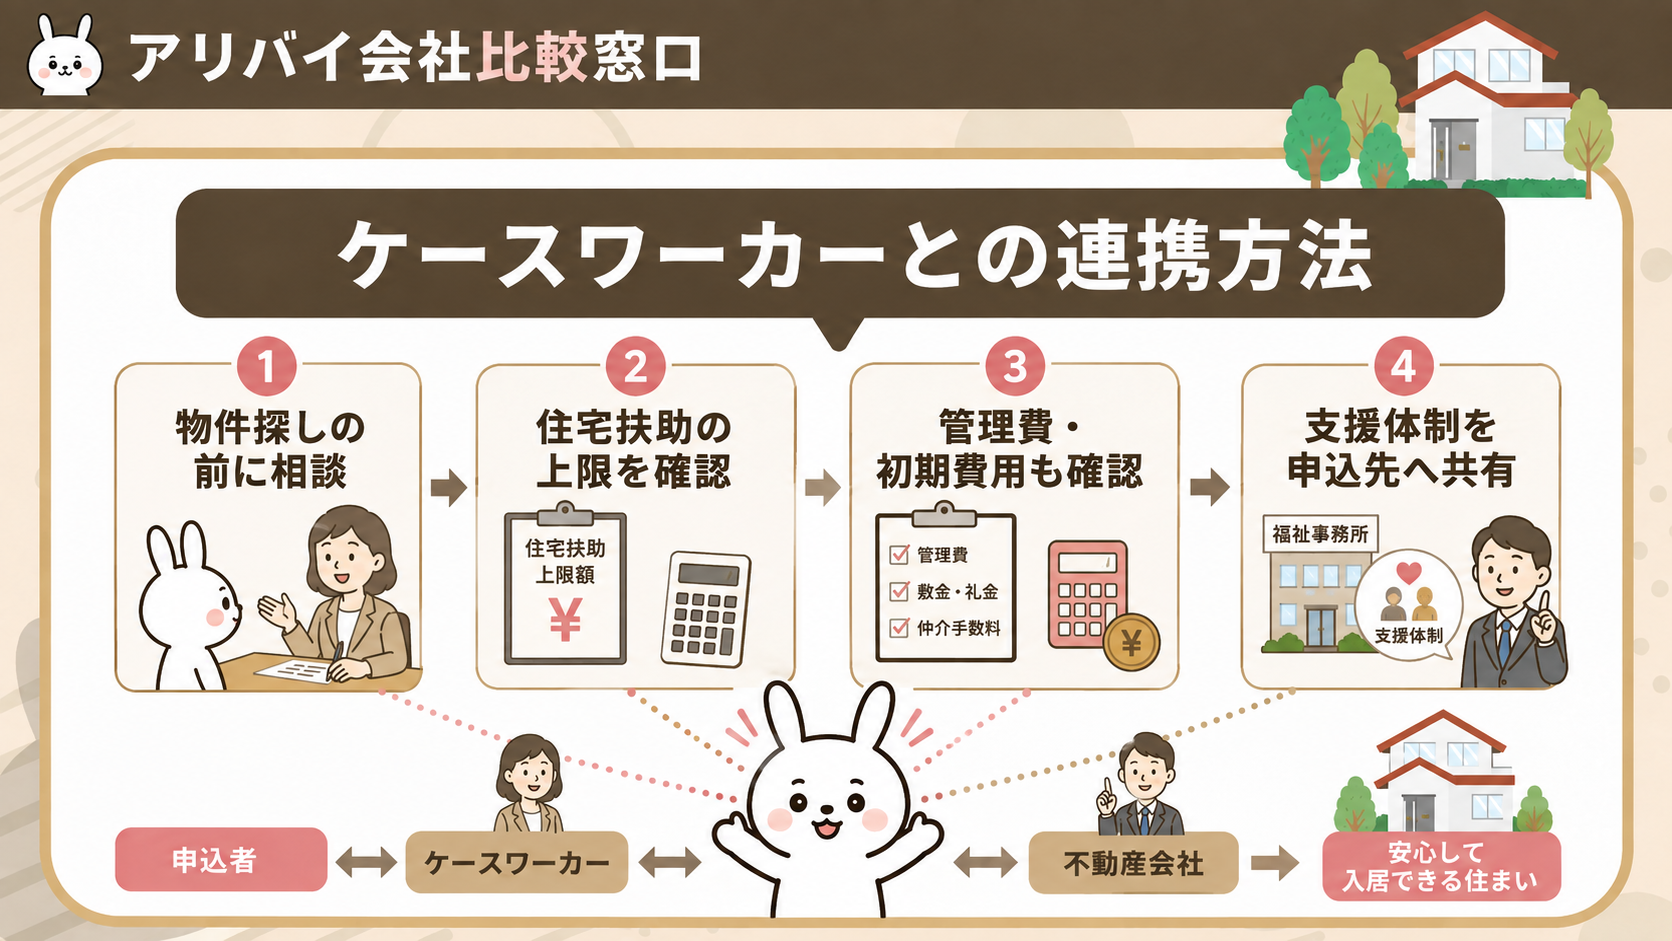
生活保護受給者が物件を申し込む前にケースワーカーへ相談すると、住宅扶助の上限や物件の適否を事前に確認でき、審査で足踏みするリスクを減らせます。担当者に動いてもらうことで、保証会社や大家が抱く家賃滞納への不安も和らぎます。
物件を決める前にケースワーカーへ相談しておく
内見して気に入った物件を見つけてから相談すると、住宅扶助の上限を超えていたり、管轄区域外だったりして仕切り直しになる場合があります。
足立区の相談者が、親身な不動産会社にたどり着いたのに管轄外を理由に契約できなかった例もあります。物件を探し始める段階で担当ケースワーカーへ連絡し、転居が認められる条件と対象エリアを確認しておくと無駄足を防げます。
転居理由が扶助の対象か、住宅扶助の上限額はいくらか、代理納付を使えるか。この3点を事前に押さえておくと、審査の申し込みを一度で通しやすくなります。
住宅扶助の上限額を事前に確認しておく
物件を内覧する前に、自分の世帯が受け取れる住宅扶助の上限額を数字で押さえておくと、契約直前で家賃オーバーが発覚する事態を防げます。上限は自治体の級地と世帯人数で決まり、たとえば東京23区の単身世帯なら月額53,700円が目安です。地域によって金額が異なるため、担当のケースワーカーに正確な数字を確認してください。
単身世帯の上限額、共益費や管理費が扶助対象に含まれるか、初期費用の敷金・礼金がどこまで支給されるか。この3点を先に聞いておくと、家賃が上限内でも管理費込みで超過する失敗を避けられます。
上限を超える物件は原則として認められず、認められる場合も超過分は自己負担になります。住宅扶助の対象は家賃・間代・地代で、共益費や管理費は対象外のため、募集条件の内訳まで細かく見て物件を絞り込んでください。
支援体制が整っていることを申込先に伝える
物件を申し込む段階で、担当者や保証会社に対してケースワーカーによる支援が受けられる状況だと伝えると、審査での印象が変わります。
具体的には、担当ケースワーカーの氏名と福祉事務所の連絡先を控えておき、緊急連絡先や生活状況の確認が必要なときにケースワーカーへ問い合わせできる旨を不動産会社に共有します。
家賃を自治体が大家へ直接支払う代理納付を利用できる点も、あわせて伝えてください。滞納リスクが下がるため、保証会社が立て替えを心配する要素を減らせます。
担当ケースワーカーの氏名と福祉事務所の連絡先、代理納付が利用可能なこと、家賃が住宅扶助の範囲内であることを、この3つをそろえて申込先に示します。
まとめ:生活保護で保証会社の審査が通らないときにやるべきこと
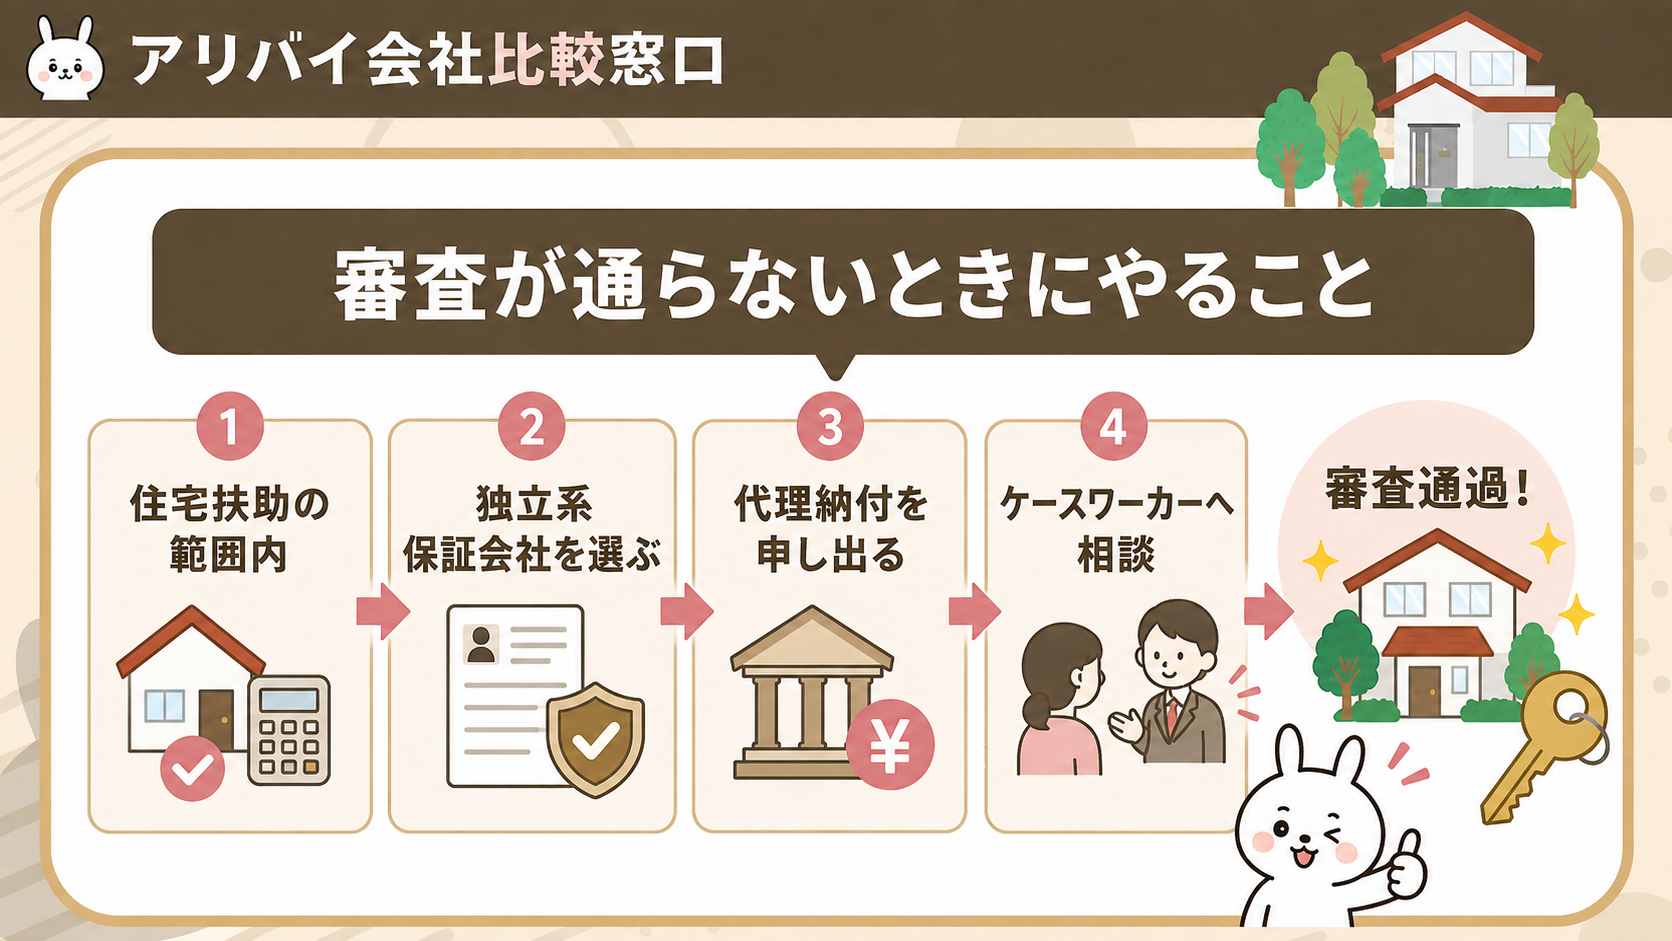
生活保護を受けている人が保証会社の審査に落ちる背景には、信用情報の傷や連帯保証人の不在、住宅扶助の上限を超えた家賃設定など、複数の要因が絡んでいます。独立系保証会社を採用した物件へ切り替えるだけで通過するケースも珍しくありません。
- 家賃を住宅扶助の範囲内に抑えた物件を選ぶ
- 信販系より独立系の保証会社を使う物件に絞る
- 代理納付を申し出て立て替えリスクを下げる
- ケースワーカーや居住支援法人に事前相談する
一度落ちても別物件で再申込できます。生活保護に慣れた不動産会社へ相談し、独立系物件に絞って探すことが最短の解決策です。